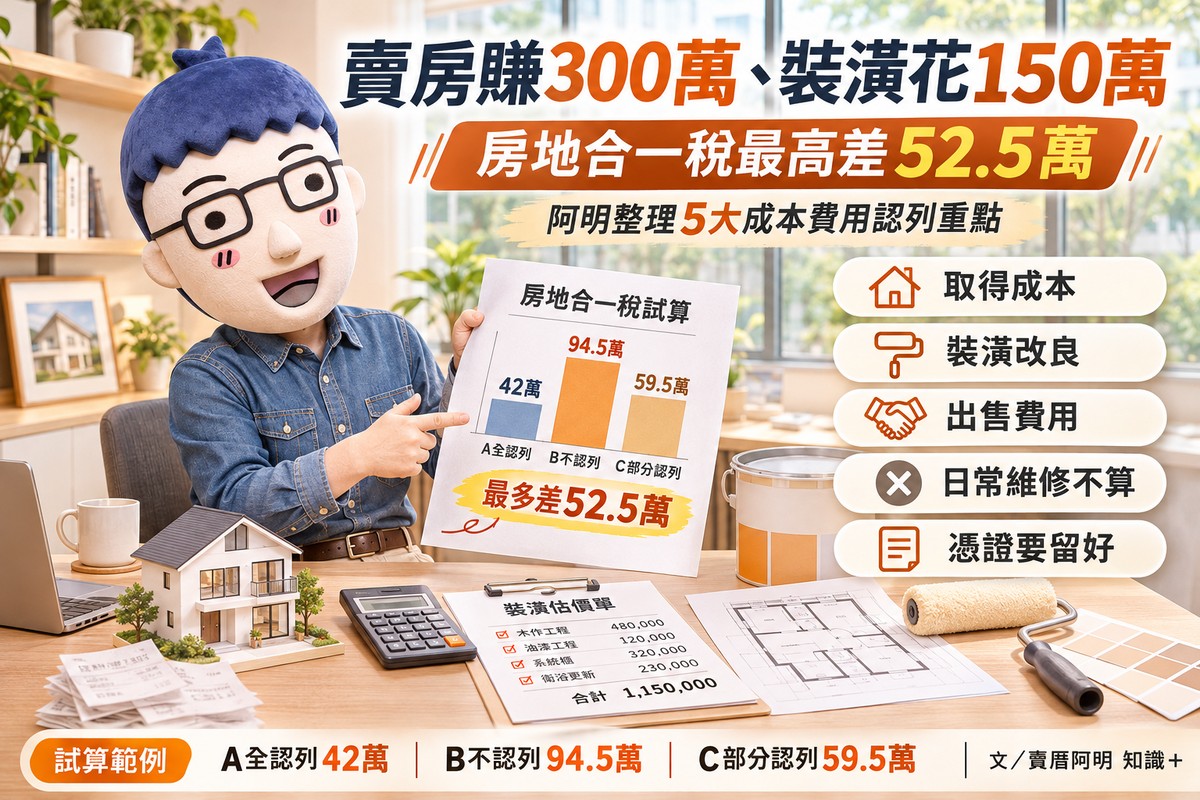

賣房賺300萬、裝潢花150萬!房地合一稅最高差52.5萬 阿明整理5大成本費用認列重點
文/賣厝阿明 知識+
房子買進1,200萬元,幾年後以1,500萬元賣出,表面上賺了300萬元。如果持有期間還花了150萬元裝潢,這筆錢可能影響房地合一稅的計算結果。
但裝潢費能否認列,關鍵在於工程內容、實際支出及證明文件。即使有發票,也須符合稅法規定,才能列入房屋成本。
賣厝阿明整理房地合一稅5大成本與費用認列重點,並用賺300萬元的案例試算,了解裝潢費對稅額的影響。
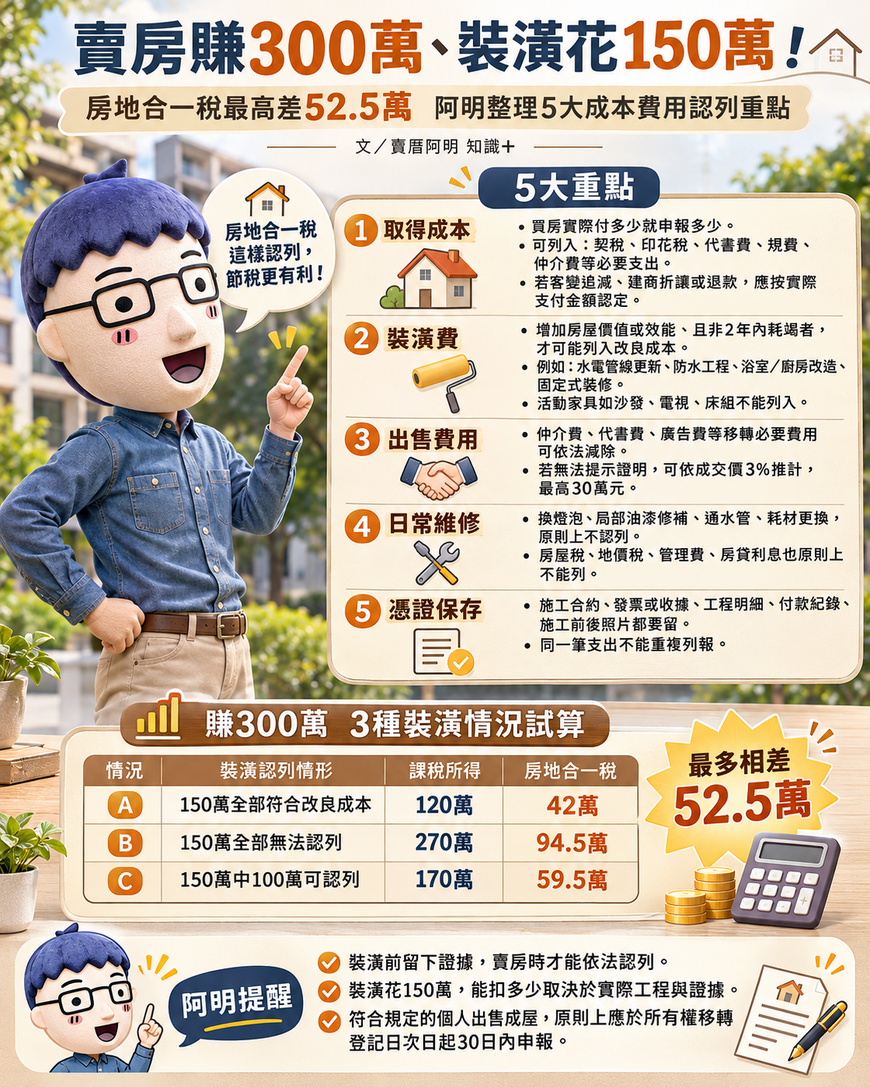
一、取得成本:買房實際付多少就申報多少
買賣取得的房地,原始成本原則上以實際成交價額計算。
購屋時支付的契稅、印花稅、代書費、規費及仲介費等必要支出,符合規定且有證明文件,也可列入取得成本。
若購買預售屋期間,因客變追減、建商折讓或退款而減少購屋款,申報時應依實際支付金額認定。
中區國稅局曾查獲民眾以1,300萬元合約價申報成本,但建商已追減100萬元,實際成本僅1,200萬元,最後遭補稅及裁罰。
二、裝潢費:增加房屋價值或效能才能認列
依《房地合一課徵所得稅申報作業要點》,房屋持有期間支出的增置、改良或修繕費用,須符合增加房屋價值或效能,且非兩年內所能耗竭的條件,才可依法列入成本。
例如水電管線更新、防水工程、浴室及廚房改造、固定式裝修等,都可能符合認列條件。
但實際仍須依工程內容及證據判斷。
沙發、電視、床組及一般活動家具,原則上不能當成房屋改良成本申報。
阿明提醒,裝潢費能否認列,主要看實際施工內容及法定條件,並非裝潢花多少就能全數扣除。
三、出售費用:仲介費、代書費可依法減除
出售房屋時支付的仲介費、代書費、廣告費及其他符合規定的移轉必要費用,若有合法憑證,可以依法列報。
如果未提示費用證明,或提示的可認列費用低於成交價3%,得依規定按成交價3%計算,最高以30萬元為限。
例如成交價1,500萬元,3%為45萬元,但適用推計規定時,最高只能認列30萬元。
這30萬元屬於移轉必要費用的推計額,不是裝潢改良成本的推計額。
另外,出售當次的土地增值稅原則上不得直接列為費用,但符合規定的特定部分,仍可依相關公式減除。
四、日常維修:維持原狀的花費原則上不認列
換燈泡、局部油漆修補、通水管及一般設備耗材更換,通常屬於日常維護支出。
這類費用主要用來維持房屋原本的使用狀態,原則上無法列入房地合一稅的改良成本。
房屋持有期間支付的房屋稅、地價稅、管理費及房貸利息,也原則上不能列為房地交易成本或移轉費用。
若裝潢工程同時包含固定改良及一般維修,應依工程細項分別認定。
五、憑證保存:有發票還要有實際施工證據
裝潢費認列除了確認工程內容,也須證明支出確實發生。
房屋所有權人可保存施工合約、合法發票或收據、工程明細、付款紀錄,以及施工前後照片。
若工程合約金額與實際付款不同,或提出的裝潢項目無法證明確實施作,國稅局可能依查核結果剔除相關成本。
同一筆支出也不能在取得成本及出售費用中重複列報。
賣房賺300萬 3種裝潢情況稅額差52.5萬
假設房屋買價1,200萬元、售價1,500萬元,原始買賣價差300萬元,持有超過2年、未逾5年,適用35%稅率。
以下三種情況均假設可認列30萬元推計移轉必要費用,且沒有可減除的土地漲價總數額、其他成本、損失及自住房地優惠。
| 裝潢認列情況 | 課稅所得 | 房地合一稅 |
|---|---|---|
| A:150萬元全部符合改良成本 | 120萬元 | 42萬元 |
| B:150萬元全部無法認列 | 270萬元 | 94.5萬元 |
| C:150萬元中只有100萬元符合規定 | 170萬元 | 59.5萬元 |
情境A計算為(300萬-150萬-30萬)×35%,稅額42萬元。
情境B計算為(300萬-30萬)×35%,稅額94.5萬元。
情境C計算為(300萬-100萬-30萬)×35%,稅額59.5萬元。
同樣花150萬元裝潢,在上述假設下,能否全數認列成本,房地合一稅最多相差52.5萬元。
上述為簡化試算,實際課稅所得仍須依法計算土地漲價總數額及個別交易的成本、費用與優惠條件。
阿明提醒:裝潢前留下證據 賣房時才能依法認列
房屋裝潢應在施工前確認工程項目、金額及付款方式,施工後保存合法憑證與完整紀錄。
未來出售時,再將購屋取得成本、資本性改良、移轉必要費用及土地漲價總數額分開計算。
符合房地合一稅申報規定的個人出售成屋,原則上須自所有權移轉登記日次日起30日內辦理申報。
裝潢花150萬元,能扣多少取決於實際工程與證據。事前保留完整資料,才能讓符合法規的支出反映在房地合一稅的計算中,避免多繳稅或申報遭剔除。
#房地合一稅 #裝潢費認列 #房地合一稅節稅 #資本性改良 #取得成本 #出售費用 #推計費用 #30萬元上限 #土地增值稅 #房地合一稅35% #裝潢發票 #賣房稅金 #賣厝阿明 #M傳媒