
繳了20年保單,急用錢先借保單? 阿明揭3大風險:利息累積恐讓保障停效
【賣厝阿明 知識+/新聞懶人包】
一張保單繳了20年,累積200萬元保單價值準備金,家裡臨時需要80萬元周轉,透過保單借款就能取得資金,還能保留原有保險契約。這是許多長期保戶會考慮的資金調度方式。
保單借款通常免除一般銀行信貸的收入與信用審查程序,還款也相對彈性。不過,借款期間持續產生利息,長期沒有償還,可能導致理賠金縮水,甚至影響整張保單的效力。
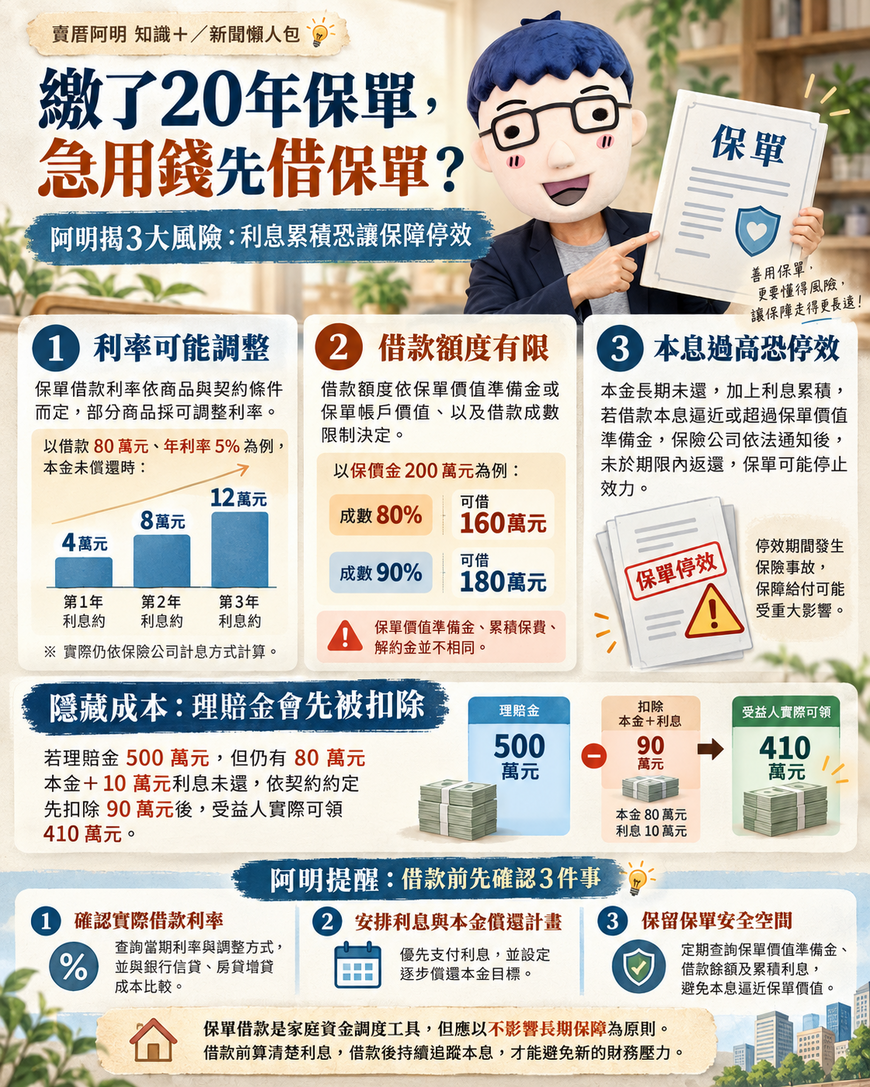
阿明提醒,保單借款有 3 大風險:利率可能調整、借款額度受到限制、借款本息過高可能造成保單停效。
保單借款利率依商品計算,長期借款成本會增加
保單借款的利率由各保險公司依商品及契約條件訂定,部分商品採可調整利率機制。
以借款 80萬元、年利率5% 為例,假設利率維持不變、本金沒有償還:
-
第一年利息約 4萬元
-
兩年約 8萬元
-
三年約 12萬元
這是單利概算,實際利息仍須依保險公司計息天數、繳息情形及約定計算。銀行信貸有固定攤還計畫,保單借款則多有較高還款彈性。兩者利率高低與總成本,需要依個別貸款條件比較。
保價金200萬元,可借金額依保單條款決定
保單借款的額度,主要依保單價值準備金或保單帳戶價值計算,並受到商品種類及約定借款成數限制。
假設保單價值準備金為200萬元:
-
最高可借成數80% 可借 160萬元
-
最高可借成數90% 可借 180萬元
實際比例由保險公司依個別商品核定。阿明提醒,「保單價值準備金」、「累積繳納保費」與「解約金」是不同數字,借款前應先向保險公司確認目前的可借額度。
利息長期欠繳,借款本息增加恐造成保單停效
保單借款的最大風險,就是本金長期沒有減少,加上利息持續累積。
依《民法》第207條,原則上利息不得滾入本金再生利息;但如有書面約定,且符合「利息遲付逾一年、經催告仍未償還」等條件,保險公司得依約將利息併入本金計算複利。
依《保險法》第120條,當借款本息將超過保單價值準備金時,保險公司須依法辦理書面通知。保戶在規定期限內未返還借款本息,保單可能停止效力。停效期間發生保險事故,原保單保障給付可能受到重大影響,停效後的復效也須依法律及契約程序辦理。
隱藏成本:理賠金會先被扣除!
假設一張有效壽險符合500萬元身故保險金給付條件,但保戶仍有80萬元本金及10萬元利息尚未償還。依契約約定先扣除90萬元借款本息後,受益人實際可領取 410萬元。
如果辦理解約,也通常會先從應付解約金扣除未償還借款本息。因此,保單借款即使沒有立即影響保險契約效力,也會影響日後實際可領取的金額。
阿明提醒:借款前先確認3件事
確認實際借款利率:向保險公司查詢當期利率及調整方式,並和銀行信貸、房貸增貸的實際成本比較。
安排利息與本金償還計畫:優先確保利息按期支付,並設定逐步償還本金的目標,減少長期資金成本。
保留保單安全空間:定期查詢保單價值準備金、借款餘額及累積利息,避免借款本息逼近保單價值。
保單借款方便,家庭保障更需要守住
保單借款確實是家庭資金調度的一種工具,尤其適合有明確還款來源、希望維持保險契約的保戶。不過,借款80萬元與長期負擔80萬元債務,財務壓力截然不同。借款時間越長,利息支出越高,未來可領取的保險金或解約金也可能受到影響。
阿明認為,繳了20年的保單,代表家庭多年累積的財務安排。短期周轉可以善用保單價值,但應以不影響家庭長期保障為原則。借款前算清楚利息,借款後持續追蹤本息,才能讓保單成為家庭資金的後盾,而不是新的財務壓力。
互動時間:你動用過「保單借款」嗎?
看完阿明的整理,你是不是才發現原來「理賠金會被先扣除」,甚至「本息過高會停效」?
歡迎在下方留言分享你的經驗,或你是怎麼評估資金周轉工具的?趕快 Tag 那個最近在考慮用保單借款應急的朋友,提醒他:借錢之前,先問利率、先算複利、先想好怎麼還!
#保單借款 #保單價值準備金 #保單停效 #複利 #利率調整 #信用貸款 #理賠扣除 #儲蓄險 #緊急預備金 #資金周轉 #賣厝阿明 #M傳媒