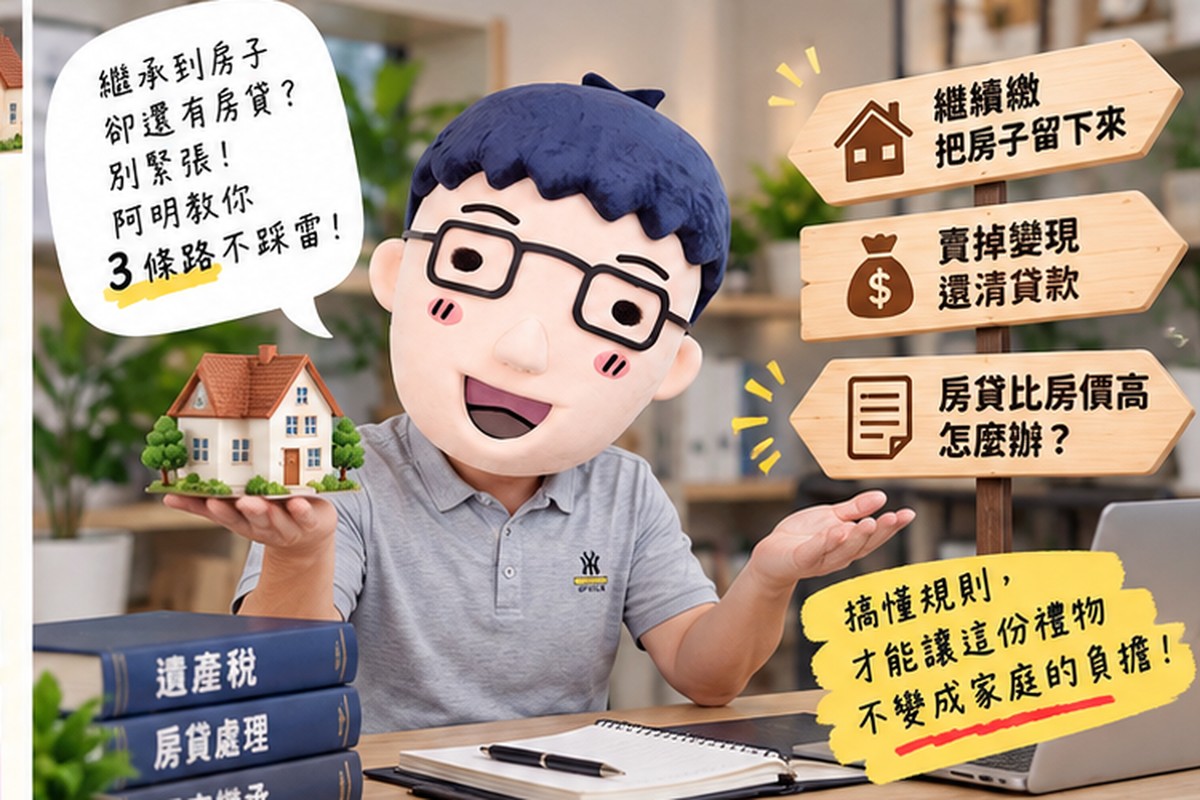

繼承房子附帶「房貸」怎麼辦?會扣遺產稅嗎?阿明教你3條路不踩雷!
【賣厝阿明 知識+ 新聞懶人包】
「阿明啊,我爸最近走了,留下一間房子給我,可是房貸還有好幾百萬沒繳完,我該繼續繳嗎?還是乾脆拋棄繼承比較快?這筆貸款可以抵遺產稅嗎?」
這是阿明最近很常收到的私訊。很多粉絲以為繼承房產就是「免費賺到一間房」,卻忽略了背後可能還有幾百萬的貸款!但別緊張,現在的社會已經沒有「父債子償」這種事了。阿明今天就用最白話的方式,帶你把「繼承房貸」的遊戲規則一次搞清楚!
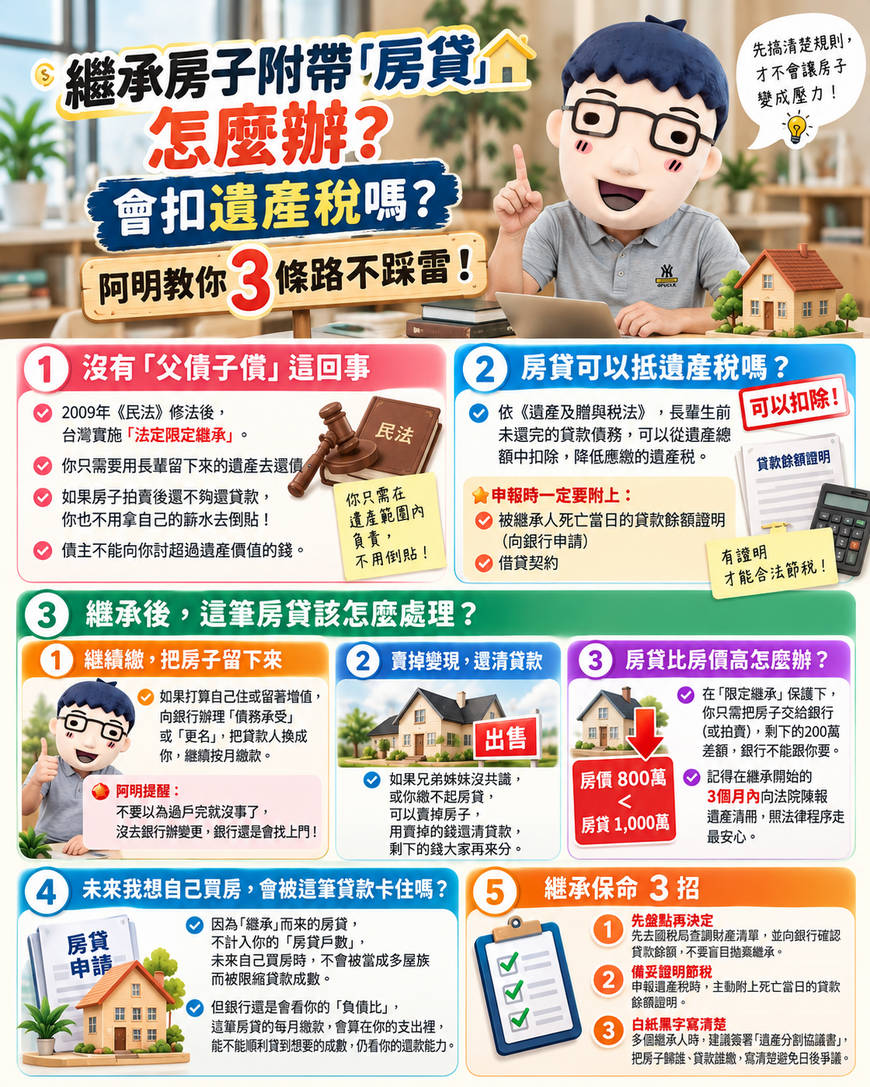
沒有「父債子償」這回事
自從2009年《民法》修法後,台灣全面實施「法定限定繼承」。
白話文就是:你只需要用長輩留下來的遺產去還債。 如果房子拍賣後還不夠還貸款,你也不用拿自己的薪水去倒貼!債主不能向你討超過遺產價值的錢。所以,千萬不要因為怕背債就急著辦理「拋棄繼承」,先搞清楚狀況再說!
房貸可以抵遺產稅嗎?
這是大家最常問的問題。答案是:可以扣除!
依照《遺產及贈與稅法》,長輩生前還沒還完的債務,可以從遺產總額中扣掉,降低你要繳的遺產稅。
阿明畫重點:國稅局不是你說有貸款就信喔!申報時,一定要附上「被繼承人死亡當日的貸款餘額證明」(跟銀行申請)和借貸契約。只要有證明,就能合法節稅!
繼承後,這筆房貸該怎麼處理?
產權過戶後,這間房子和貸款你有三個選擇:
繼續繳,把房子留下來
如果你打算自己住或留著增值,就去銀行辦理「債務承受」或「更名」,把貸款人換成你,繼續按月繳款。
(阿明提醒:不要以為過戶完就沒事了,沒去銀行辦變更,銀行還是會找上門喔!)
賣掉變現,還清貸款
如果兄弟姊妹對房子沒共識,或是你根本繳不起房貸,最快的方法就是賣掉房子。拿賣掉的錢去還清貸款,剩下的錢大家再來分。
房貸比房價高怎麼辦?
如果房子只值800萬,房貸卻還有1000萬。在「限定繼承」保護下,你只需把房子交給銀行(或拍賣),剩下200萬的差額,銀行不能跟你要。但記得要在繼承開始的3個月內向法院陳報遺產清冊,照著法律程序走最安心。
未來我想自己買房,會被這筆貸款卡住嗎?
這點很重要!央行有規定,因為「繼承」而來的房貸,不計入你的「房貸戶數」。也就是說,你繼承了祖厝,未來你自己要買房辦貸款時,不會被當成「多屋族」而被限縮貸款成數。
但是!銀行還是會看你的「負債比」。你繼承的房貸每個月要繳的錢,還是會算在你的支出裡,所以能不能順利貸到你想要的成數,最終還是看你的還款能力啦!
繼承保命 3 招
先盤點再決定:先去國稅局查調財產清單,並向銀行確認貸款餘額,不要盲目拋棄繼承。
備妥證明節稅:申報遺產稅時,主動附上死亡當日的貸款餘額證明。
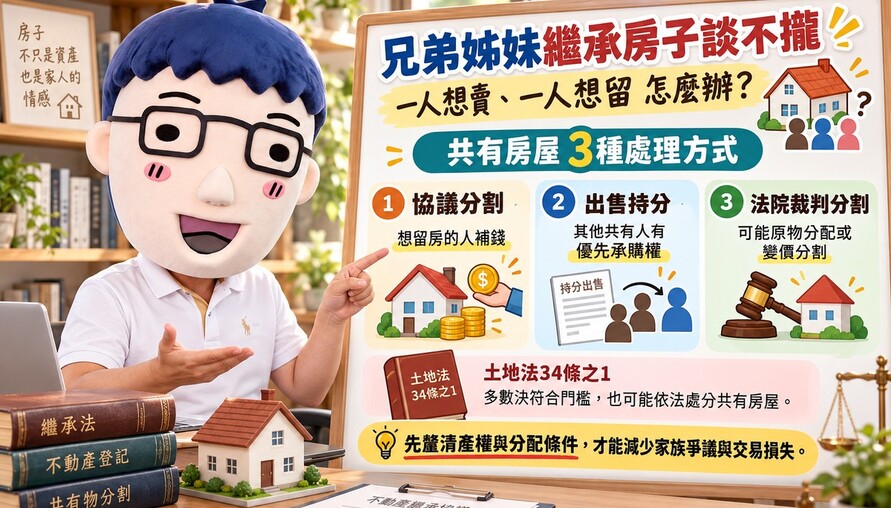
白紙黑字寫清楚:如果有多個繼承人,建議簽署「遺產分割協議書」,把「房子歸誰、貸款誰繳」寫得清清楚楚,避免以後手足為錢翻臉!
搞懂「限定繼承」和「房貸扣除額」的規則,妥善選擇繼續繳、賣掉或清償,才不會讓這份禮物變成壓垮家庭的重擔喔!
你家也有「繼承房貸」的經驗嗎?
長輩留下房子,你覺得是禮物還是難題?如果你遇到繼承房貸,你會選擇咬牙繼續繳,還是乾脆賣掉分一分?歡迎在下方留言分享你的看法!也趕快Tag身邊正在處理繼承大小事的朋友,提醒他們:「過戶之前,先看清那筆房貸!」
關鍵字:
#繼承房貸 #遺產稅 #房貸扣除額 #限定繼承 #拋棄繼承 #繼承房產 #賣厝阿明 #債務承受 #貸款餘額證明 #央行協處措施 #負債比 #遺產分割 #繼承懶人包