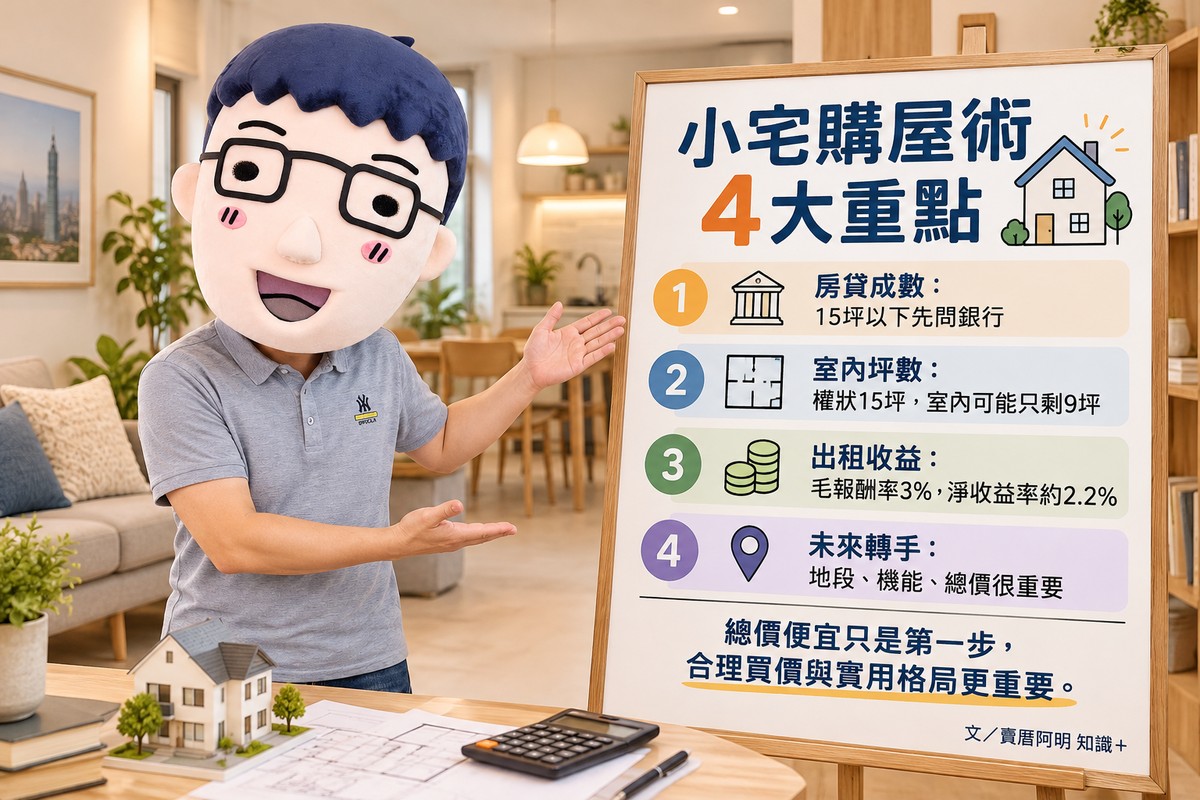

小宅購屋術|房貸成數、實際室內坪數、出租收益與未來轉手4大重點一次看懂
文/賣厝阿明 知識+
高房價讓小宅成為不少首購族、單身族的買房選擇。總價500萬至1,000萬元的房子,看起來比一般兩房、三房容易負擔,但買進後才發現銀行貸款成數不足,可能讓原本準備好的頭期款瞬間不夠用。
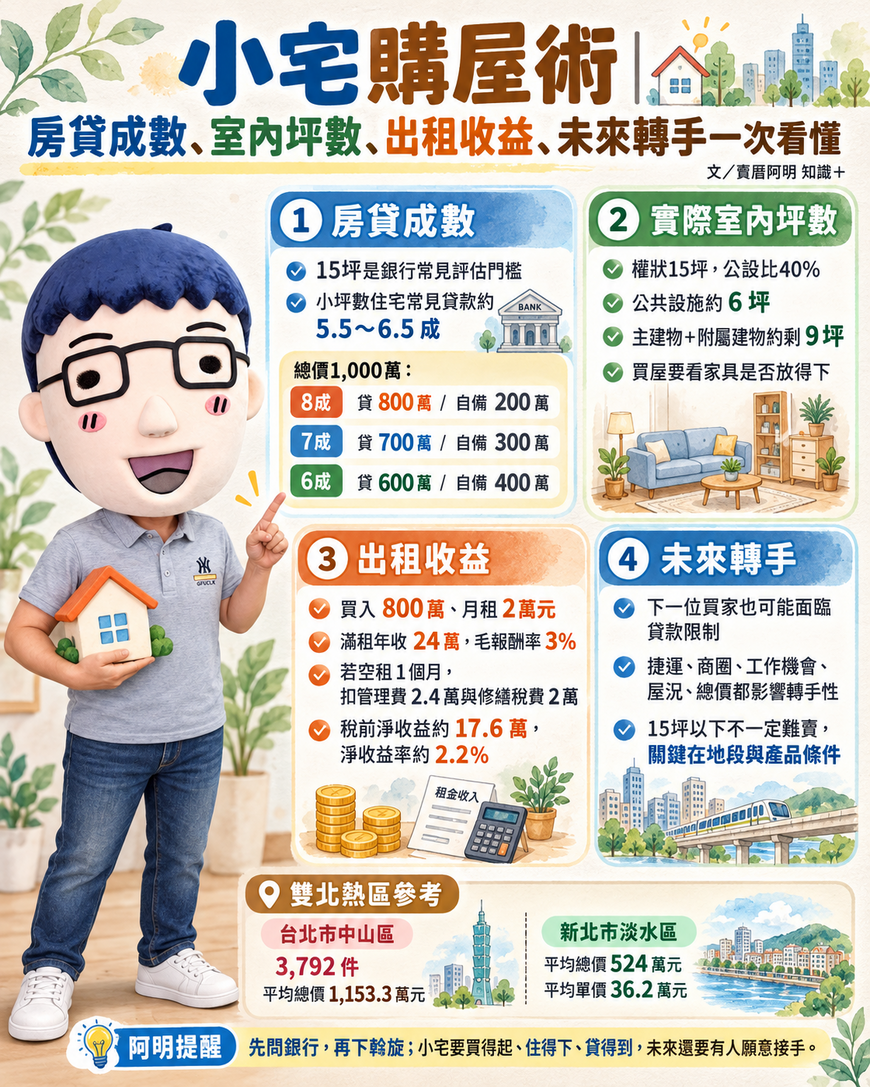
根據591實價登錄2023年至2026年7月統計,雙北20坪以下小宅交易熱區,以台北市中山區3,792件居冠,平均總價1,153.3萬元;新北市淡水區平均總價524萬元,平均單價36.2萬元,成為低總價購屋族關注的區域。
買小宅除了看總價,還要確認銀行貸款、實際室內面積、未來轉手客群與出租收益。
15坪是銀行常見貸款評估門檻
部分銀行對15坪以下住宅採取較保守的授信條件,可能將物件歸類為小套房或非標準住宅。
但15坪並非政府規定的統一貸款界線,各銀行對權狀面積、主建物面積、登記用途及房屋地段的認定不同。
部分小宅貸款成數可能落在5.5至6.5成,實際仍須依銀行鑑價、借款人收入及信用條件審核。
例如總價1,000萬元、銀行鑑價同為1,000萬元:
|
貸款成數 |
貸款金額 |
自備款 |
|
8成 |
800萬元 |
200萬元 |
|
7成 |
700萬元 |
300萬元 |
|
6成 |
600萬元 |
400萬元 |
同樣一間房子,貸款8成與6成,自備款就相差200萬元,還沒計入契稅、仲介費、裝修及其他購屋成本。
權狀15坪 室內可能只剩9坪
買小宅必須看清楚權狀坪數與實際使用面積。
假設權狀15坪、公設比40%,公共設施約占6坪,主建物與附屬建物合計約剩9坪。
若還包含陽台,實際室內生活空間會再縮小。
有些小宅標榜兩房,但其中一間可能只能放單人床,甚至缺乏對外窗。
阿明建議,除了查看建物測量成果圖,還要實際確認床、衣櫃、冰箱、洗衣機及工作桌能否正常擺放。
房間數量只是格局名稱,實際使用坪數才會影響每天的居住品質。
下一位買家也要面對貸款限制
小宅買進時遇到的貸款問題,未來出售時也可能再次出現。
如果下一位買方只能貸到6成,即使喜歡房子,也需要準備更多現金。
因此,小宅轉手市場通常更需要注意捷運距離、商圈、工作機會、屋況與總價。
市中心的小宅可能吸引單身上班族、置產族或退休族,但外圍地區若生活機能不足,潛在買方可能較少。
阿明提醒,小宅的轉手性須依個別地段及產品條件判斷,15坪以下並不代表一定難賣。
出租投報率?% 扣掉成本才是實際收入
部分精華區小宅具備出租需求,但房東應區分毛租金報酬率與實際淨收益。
假設買入一間總價800萬元的小宅,每月租金20,000元,全年滿租收入24萬元,毛租金報酬率為3%。
若一年空租1個月,租金收入剩22萬元。
再假設全年管理費24,000元、修繕及稅費20,000元,剩餘17.6萬元,簡化計算的稅前淨收益率約為2.2%。
若另有房貸利息、家具折舊、仲介招租費及裝修成本,實際投資收益還會受到影響。
因此,買小宅投資出租,應先了解當地實際租金與空置情況,再決定合理購入價格。
15至20坪住宅 可納入比較
對準備自住5至10年的購屋族而言,15至20坪的住宅可以一併比較。
多出幾坪空間,可能改善收納、廚房、浴室與生活動線,也可能讓未來家庭人口變化更容易安排。
部分銀行對面積較大、登記用途為住家用的住宅,可能採取不同授信條件,但仍須個別確認。
購屋族可以同時比較15坪以下與15至20坪物件的總價、貸款成數、實際室內坪數及未來出售條件。
阿明提醒:買小宅先問銀行 再決定下斡旋
小宅確實降低部分購屋族的總價門檻,但貸款成數偏低時,反而可能增加現金負擔。
阿明建議,看屋前先向銀行確認小坪數住宅的承作標準,找到物件後再依權狀、屋齡、地段及個人財力試估貸款。
小宅要買得起,也要住得下、貸得到,未來還要有人願意接手。總價便宜只是第一步,合理買價、實用格局與區域需求,才是長期持有的重要條件。
關鍵字: 賣厝阿明知識+、15坪小宅、小坪數住宅、套房貸款、房貸成數、自備款200萬、雙北小宅、台北市中山區小宅、新北市淡水區、權狀坪數、公設比、小宅轉手、小宅出租、租金報酬率、首購族、2026房市