
銀行核貸等不到撥款!交屋恐卡關 阿明提醒5個時間點避免違約
文/賣厝阿明 知識+
買房最怕銀行已經通知核貸8成,建商也準備交屋,貸款卻遲遲沒有撥下來。買方原本以為貸款過關就能安心等交屋,最後卻發現撥款時間與付款期限對不上,甚至面臨遲延利息與違約爭議。
2026年9月,房仲業者曾反映部分銀行房貸審核、排撥需要1至3個月,金管會則表示銀行業務正常受理,未發現普遍延遲排撥情形。
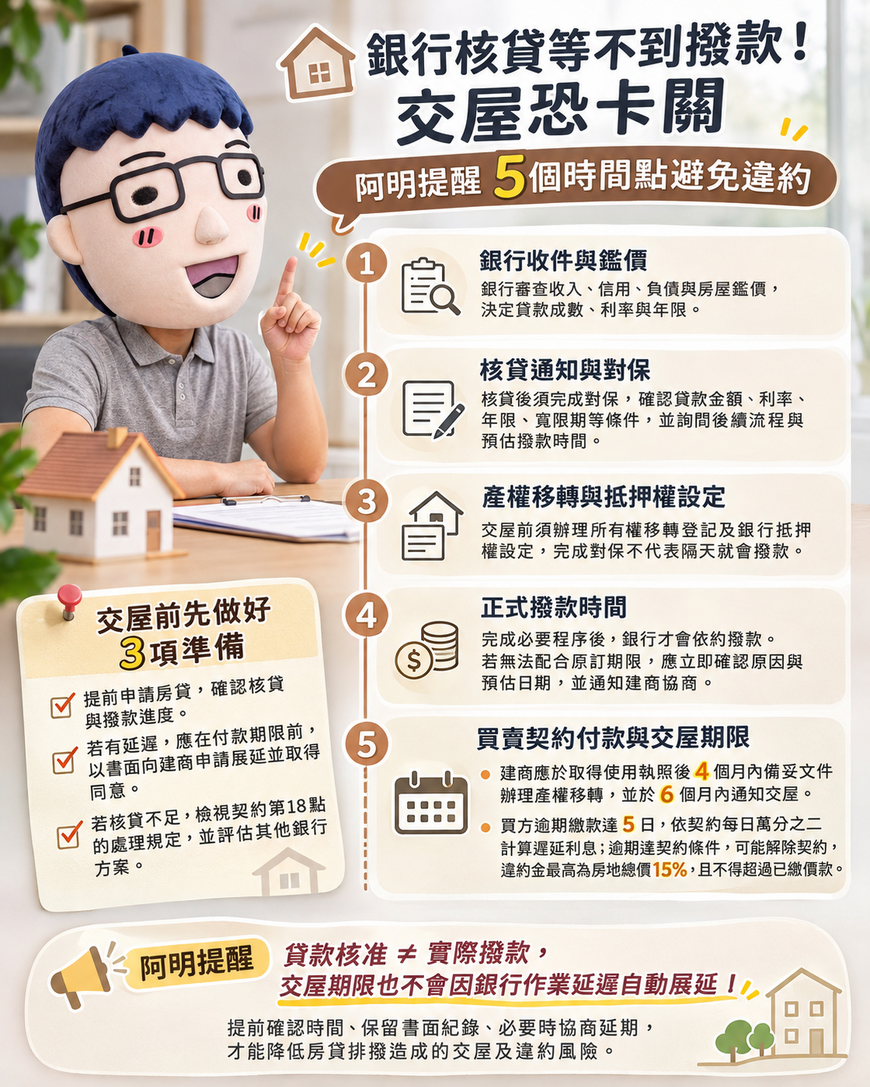
阿明提醒,核貸代表銀行同意授信條件,正式撥款還要完成對保、產權及抵押權設定等程序。 買房一定要掌握以下5個時間點。
第一個:銀行收件與鑑價
買方申請房貸後,銀行會審查收入、負債、信用及房屋鑑價,再決定貸款成數、利率與年限。
銀行審核時間會因資料完整度及個案條件不同而變動。
阿明建議,申貸時就確認銀行是否正常收件、預估審核時間,以及後續可能的撥款安排。
第二個:核貸通知與對保
銀行核貸後,買方仍須完成對保,確認貸款金額、利率、還款年限、寬限期及其他契約條件。
對保時應請銀行說明後續設定程序、尚待補齊的文件及預估撥款時間,並盡可能取得書面紀錄。
撥款日期影響交屋資金能否順利到位。
第三個:產權移轉與抵押權設定
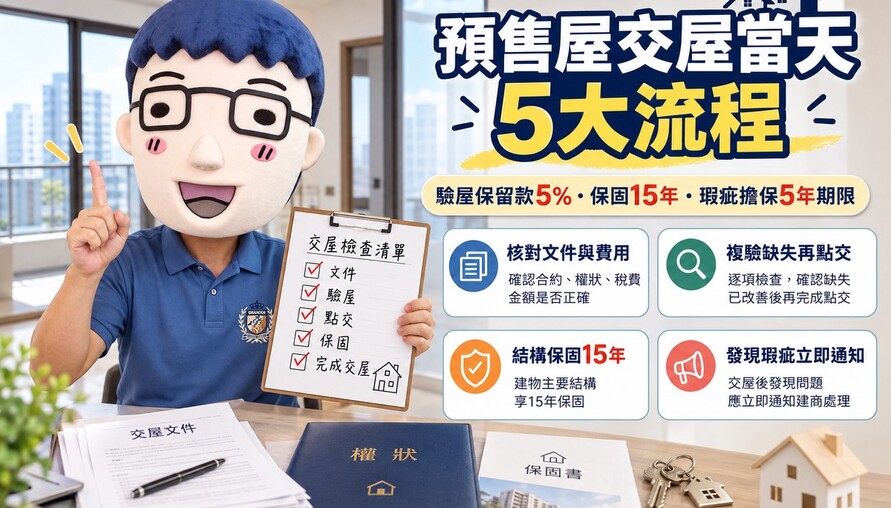
預售屋交屋前,通常還須辦理所有權移轉及銀行抵押權設定。
依預售屋定型化契約規定,貸款原則上在產權移轉登記完成、金融機構設定抵押權後辦理撥付,仍須符合相關契約及銀行作業條件。完成對保不代表銀行隔天就會撥款。
第四個:正式撥款時間
銀行完成必要程序後,才會依約定辦理撥款。
若銀行無法配合原訂付款期限,買方應立即確認原因、預估日期及可提供的書面證明。
同時通知建商或賣方,協商付款及交屋時程,避免等到期限屆滿才開始處理。
第五個:買賣契約付款與交屋期限
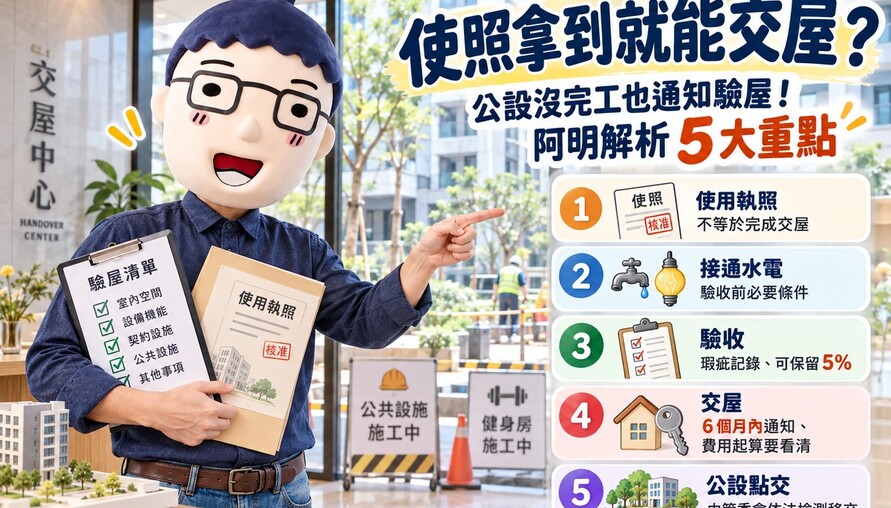
依預售屋定型化契約,建商原則上應於取得使用執照後4個月內備妥相關文件辦理產權移轉,並於6個月內通知買方交屋。
買方實際付款及配合交屋的期限,仍須依契約與合法通知確認。
買方逾期繳納期款達5日,依定型化契約規定,可能按逾期期款每日萬分之二計算遲延利息。
例如逾期期款1,000萬元,每日利息為2,000元,延遲30天就是6萬元。
若逾期達法定契約條件,經書面催告仍未履行,還可能涉及解除契約及違約金。買方違約金最高以房地總價15%計算,且不得超過已繳價款。
交屋前先做好3項準備
買方應提前安排房貸申請,確認銀行核貸及撥款進度,避免把貸款核准通知當成資金已經到位。
若出現延遲,應在付款期限前,以書面向建商提出展延申請,附上銀行說明,並取得雙方同意的付款及交屋新期限。
若銀行核貸不足,還應檢查預售屋契約第18點的貸款不足額處理規定,依可歸責原因及實際差額確認買賣雙方權利。
必要時可評估其他銀行方案,但應比較利率、費用及重新審核時間。
阿明提醒,買房除了確認貸款成數與利率,更要把銀行撥款時間、建商付款期限及產權移轉程序一起安排。
尤其預售屋準備交屋時,應由買方、銀行、建商及地政士提前確認作業進度。
貸款核准與實際撥款是兩個不同階段,交屋期限也不會因銀行作業延遲自動展延。
提早確認時間、保留書面紀錄、必要時協商延期,才能降低房貸排撥造成的交屋及違約風險。
#房貸排撥 #房貸核貸 #銀行撥款 #預售屋交屋 #交屋延期 #貸款對保 #抵押權設定 #違約金 #預售屋契約 #賣厝阿明