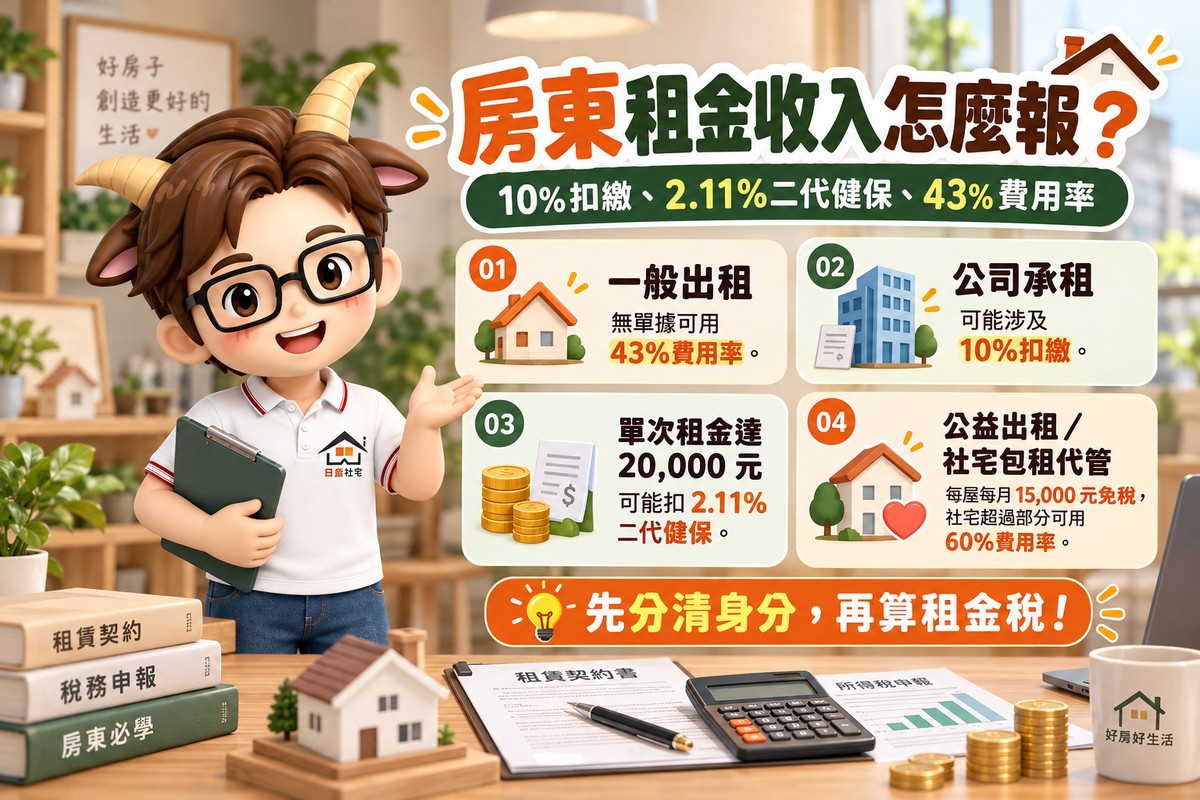

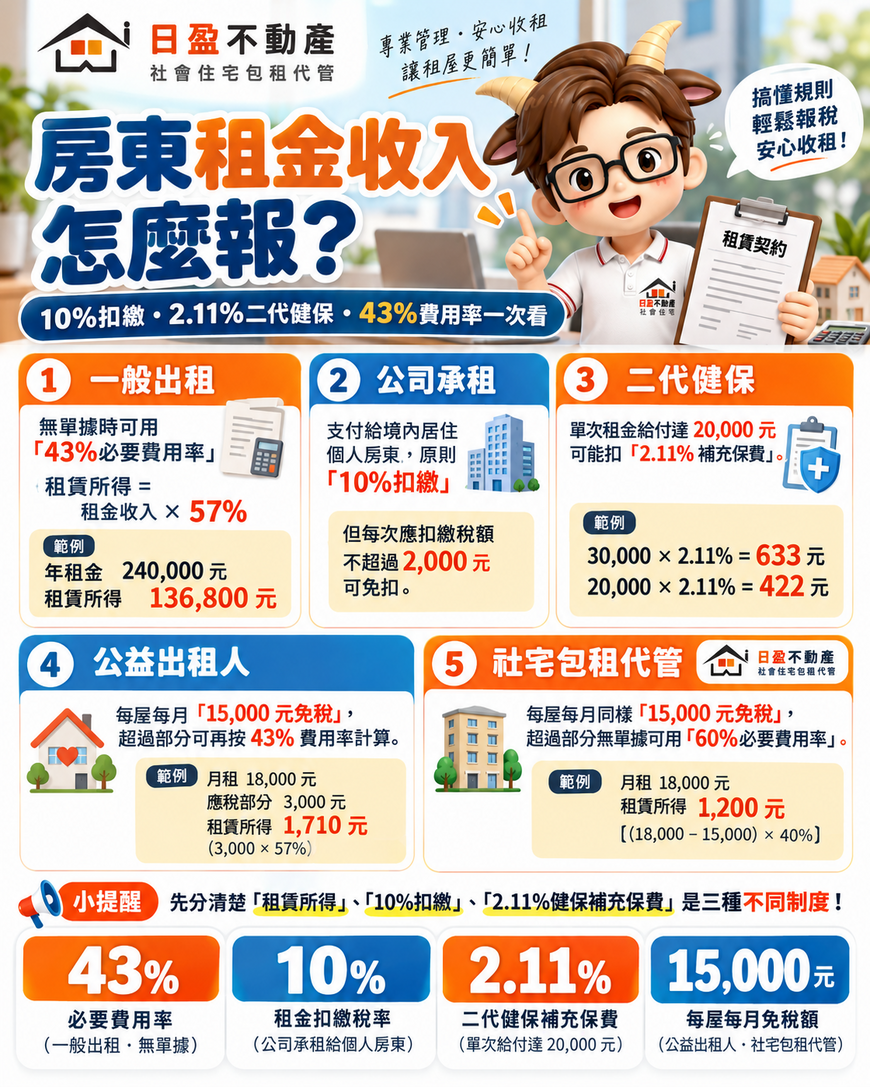
房東租金收入怎麼報|10%扣繳、2.11%二代健保、43%費用率一次看
文/日盈不動產|社會住宅包租代管
房子出租每月收到租金,個人房東原則上要申報租賃所得。
不過,一般出租、租給公司、公益出租人與社會住宅包租代管,適用規則並不完全相同。
房東先分清楚三件事:
租賃所得、所得稅扣繳、健保補充保費。
三者是不同制度,計算方式也不同。
一般出租沒單據 43%可列必要費用
個人出租房屋取得租金,申報綜合所得稅時,是以租金收入減除必要損耗及費用後的餘額,列為租賃所得。
如果房東有保存單據,可依規定核實列報房屋折舊、修理費、地價稅、房屋稅、產物保險費,以及符合規定的購屋貸款利息等費用。
無法逐項提出證明時,目前房屋出租可直接以租金收入的43%計算必要損耗及費用。
例如一年收租24萬元:
240,000元 × 57%=136,800元
這13萬6,800元是「租賃所得」,再和薪資、股利等其他所得合併計算綜合所得稅。
不是直接繳13萬6,800元的稅。
個人房客自住 通常不會先扣10%
一般自然人承租住宅自住,通常不是所得稅法上的扣繳義務人,因此每月付租時,不會先從租金扣掉10%。
房東仍然要在隔年綜合所得稅申報租賃所得。
如果承租人是公司、機關、團體、學校、事業或符合規定的扣繳義務人,支付租金給我國境內居住的個人房東時,租金所得原則按10%扣繳。
現行規定也明定,境內居住個人每次應扣繳稅額不超過2,000元時,可以免予扣繳。
以10%租金扣繳率計算,每次給付租金2萬元時,應扣稅額正好2,000元,符合免予扣繳門檻。
已被扣掉的10%也不是額外多繳一筆稅,而是房東年度所得稅的預繳稅款,申報時再依法計算抵繳。
二代健保2.11% 單次租金2萬元是門檻
公司等扣費義務人支付租金給符合健保身分的個人房東時,也可能涉及健保補充保險費。
目前補充保險費率為2.11%。
租金收入單次給付達20,000元時,就達到補充保費扣取門檻,而且是以該次租金全額計算,不是先扣掉2萬元再計費。
例如單次租金30,000元:
30,000元 × 2.11%=633元
如果月租剛好20,000元:
20,000元 × 2.11%=422元
實際是否扣取,仍要看出租人是否具有健保投保資格,以及承租人是不是補充保費的扣費義務人。
所得稅2萬元可能免扣 健保2萬元已經要扣
這裡也是房東最容易混淆的地方。
同樣每月租金20,000元,公司支付給境內居住個人房東:
所得稅部分:
20,000 × 10%=2,000元
因為「應扣繳稅額不超過2,000元」可免予扣繳,因此所得稅可適用免扣規定。
健保補充保費部分:
20,000 × 2.11%=422元
因為租金收入單次給付「達20,000元」就進入扣費範圍,因此原則上要扣。
兩個制度的「2萬元」看起來一樣,法律效果其實不同。
契約寫「房東實拿2萬元」 租金要往回推
公司承租辦公室、店面或住宅時,租約有時會寫成「房東實收2萬元」,並約定10%所得稅與2.11%健保補充保費由承租人另外負擔。
這種情況不能直接把2萬元當成全部租金。
健保署現行案例的計算方式為:
20,000 ÷〔1-(10%+2.11%)〕=22,756元
22,756元才是該案例的實質租金及補充保費費基。
補充保費為:
22,756 × 2.11%=480元。
因此,公司承租時,租約最好直接寫清楚:
租金總額多少、房東實收多少、所得稅與健保補充保費由誰負擔。
公益出租人 每屋每月1.5萬元免稅
房東將住宅出租給符合租金補貼資格的承租人,並經主管機關認定符合公益出租人資格,可享有租賃所得優惠。
目前是每屋每月租金收入最高15,000元免納綜合所得稅。
這裡的「每屋」是以門牌認定。
例如一棟透天只有一個門牌,即使分成多層出租,也不是每一份租約各有15,000元免稅額,而是整個門牌每月合計最高15,000元。
超過15,000元的部分,如果沒有逐項舉證費用,目前仍可按43%必要費用率計算。
例如月租18,000元:
18,000-15,000=3,000元
應稅租金收入3,000元再依43%必要費用率計算:
3,000 × 57%=1,710元
每月列入租賃所得為1,710元。
社宅包租代管 超過1.5萬元部分可扣60%費用
如果房東將住宅出租給符合《住宅法》第23條規定的單位供社會住宅使用,同樣享有每屋每月最高15,000元租金收入免稅。
差別在超過免稅額後的費用率。
沒有逐項舉證時,超過1.5萬元的應稅租金收入,可以按60%計算必要損耗及費用。
例如月租18,000元:
18,000-15,000=3,000元
必要費用:
3,000 × 60%=1,800元
租賃所得:
3,000 × 40%=1,200元
也就是每月只有1,200元列入租賃所得,再依房東全年綜合所得狀況計算所得稅。
小編提醒:先認身分 再算租金稅
一般住宅出租、公司承租、公益出租人與社會住宅包租代管,適用規則都有差異。
房東簽約前,可以先確認:
承租人身分、租金如何支付、是否需要扣繳所得稅、是否涉及2.11%健保補充保費,以及自己適用哪一種租賃所得優惠。
其中最容易搞混的三個數字,就是:
43%:一般房屋出租無單據時的必要費用率。
10%:扣繳義務人支付境內居住個人租金時的原則扣繳率。
2.11%:符合條件的租金補充保險費率。
公益出租與社會住宅還多了一個重要數字:
每屋每月15,000元租金收入免稅。
社會住宅包租代管符合《住宅法》第23條規定時,超過15,000元的部分,無單據還可使用60%必要費用率。
把身分與制度先分清楚,租金報稅就不會把所得稅、扣繳與健保補充保費全部混在一起。
關鍵字:房東報稅、租金收入報稅、租賃所得、租金扣繳10%、二代健保、補充保費2.11%、租金2萬元、公益出租人、租金免稅1.5萬元、社會住宅包租代管、43%必要費用、60%必要費用、日盈不動產