
銀行VIP房貸比較優惠!資產只是入場券 富哥:收入、信用、負債、資產4條件決定議價空間
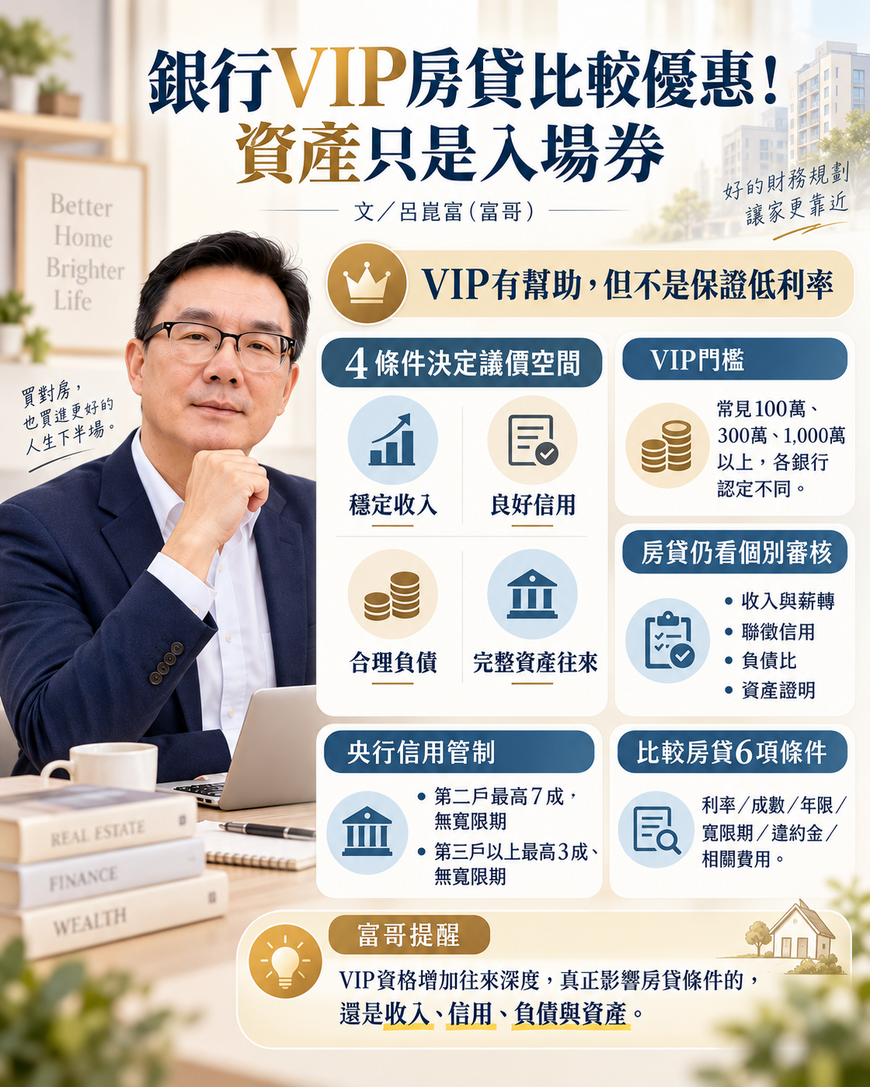
文/呂崑富(富哥)
同樣買一間房子、向同一家銀行申請房貸,不同客戶最後拿到的利率、核貸成數及貸款年限,可能出現差異。
銀行除了評估房屋價值,也會審查借款人的收入、信用、負債與財務資產。若長期維持良好金融往來,還可能增加議價條件。
富哥表示,銀行VIP資格有助於建立客戶關係,但房貸優惠仍取決於個人財務條件、銀行授信政策及央行信用管制。
銀行VIP門檻不同 300萬元只是其中一種標準
各銀行財富管理會員的資產認定方式不同,常見門檻包括100萬元、300萬元、1,000萬元,甚至更高。
以2026年銀行公開資料為例,兆豐銀行部分理財會員以符合規定的理財資產300萬元起算;渣打銀行優先理財則提供資產300萬元或符合特定房貸條件等資格認定方式。
各銀行對存款、基金、保險及其他金融商品的計算範圍,以及資產維持期間,都有個別規定。
因此,銀行帳戶擁有300萬元,與取得正式財富管理會員資格,仍須依各銀行制度認定。
VIP有助增加往來深度 房貸仍須個別審核
銀行VIP常見優惠包括理財服務、匯款手續費減免、換匯及投資商品優惠,部分銀行也可能依整體往來關係提供房貸專案或個案議價。
但VIP身分本身並不保證取得較低房貸利率。
例如客戶持有500萬元金融資產,同時背負大量信用貸款、信用卡循環或其他房貸,銀行仍須審查實際還款能力。
富哥指出,金融資產是財力證明的一部分,銀行更重視借款人能否長期穩定繳納房貸。
穩定收入與信用紀錄 直接影響房貸條件
固定薪轉、所得稅申報紀錄、正常還款紀錄及合理負債,是銀行評估房貸的重要依據。
自營商、公司負責人與業務佣金收入者,可以提前整理所得申報、營業收入、銀行存摺及相關財力文件,協助銀行確認實際現金流。
準備購屋的民眾,也可提前半年至一年檢視聯徵信用資料,維持正常繳款、降低高利率負債,並妥善管理短期借款需求。
完整且可信的財務資料,有助於銀行評估借款人的還款能力。
資產集中往來 有機會增加議價籌碼
部分購屋族的薪轉、存款、基金及外幣分散在不同銀行,單一金融機構掌握的客戶財務資訊相對有限。
適度整合金融往來、提供其他銀行資產證明,均可協助房貸銀行了解整體資產狀況。
不過,富哥提醒,移動金融資產前仍應計算定存解約、投資交易、匯兌及其他成本,保留購屋頭期款、稅費與家庭緊急預備金。
房貸優惠所節省的利息,應與金融資產移轉可能產生的成本一起比較。
VIP房貸仍受央行信用管制
央行2026年9月18日起,將自然人第二戶購屋貸款最高成數由6成提高至7成,並維持不得有寬限期的規定。
自然人第三戶以上購屋貸款,以及符合管制條件的高價住宅貸款,最高成數仍為3成,且不得有寬限期。
銀行即使認定客戶為高資產VIP,也必須遵守適用的信用管制規定。
而且央行規定的是最高貸款成數,銀行實際核貸仍須依個案鑑價、借款人條件及授信政策決定。
比較房貸優惠 六項條件一起看
富哥建議,申請房貸時應完整比較利率、核貸成數、貸款年限、寬限期、提前清償違約金及相關費用。
例如兩家銀行利率僅差0.05個百分點,但貸款年限、開辦費或提前清償條件不同,長期支出仍可能出現差異。
家庭若預計短期換屋或未來轉貸,更應注意綁約限制及提前清償成本。
四項財務條件 決定銀行如何評估你
富哥表示,房貸議價應提前建立四項財務條件:穩定收入、良好信用、合理負債及完整資產往來。
VIP資格能增加銀行對客戶的了解,穩定收入與良好信用則有助於降低銀行授信風險。
購屋族提前整理所得、負債及金融資產,並向多家銀行比較實際核貸條件,才能掌握更有利的房貸選擇。
關鍵字: 銀行VIP、VIP房貸、房貸優惠、房貸利率、房貸議價、財富管理會員、銀行VIP門檻、房貸成數、聯徵信用、房貸審核、薪轉戶、央行信用管制、呂崑富、富哥