
以房養老16家銀行承作!房價2,000萬每月能領多少 留房養老結合包租代管成新選擇
【M傳媒/新聞懶人包】
台灣進入超高齡社會,名下有房產、退休後現金收入不足的長者,開始透過不動產增加生活費。
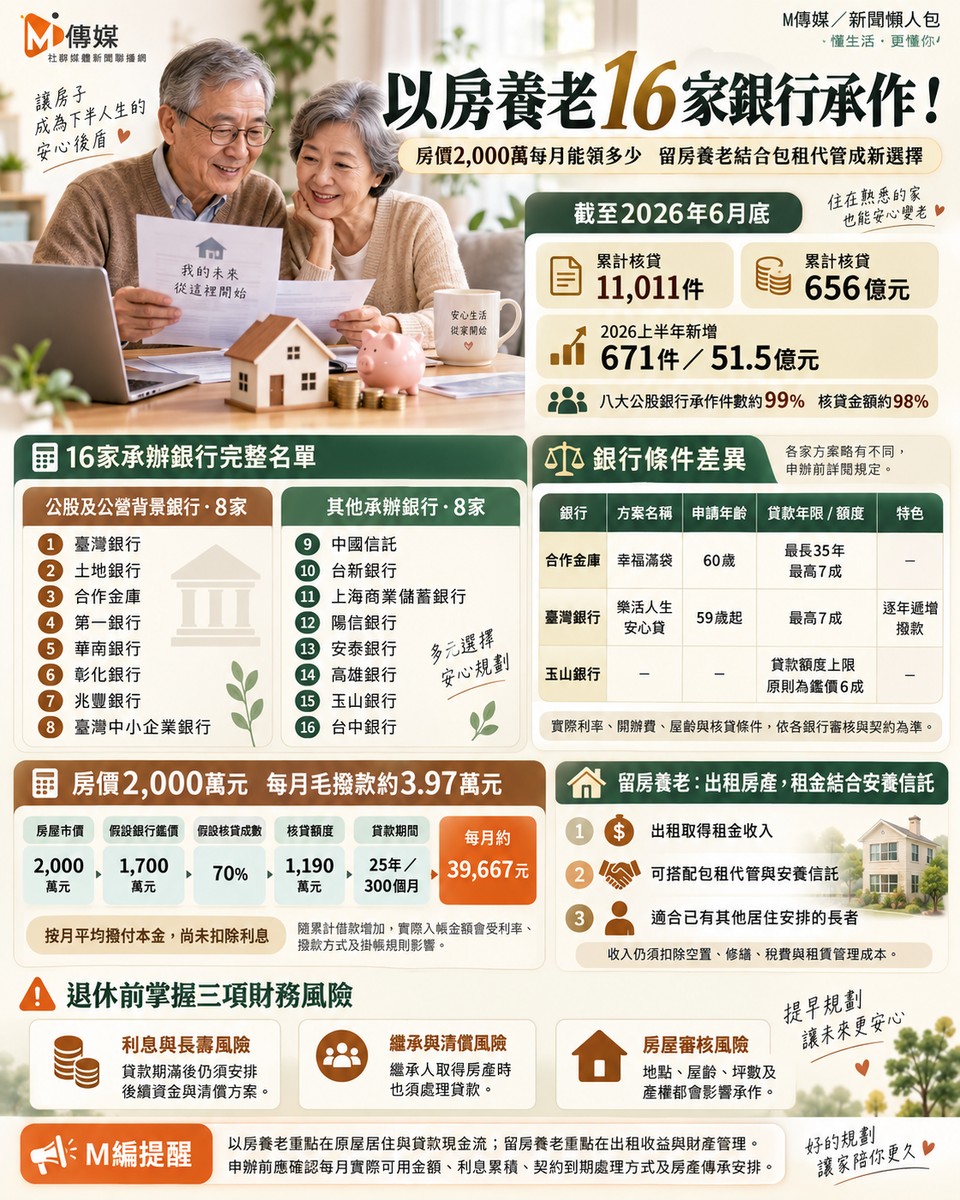
金管會2026年7月21日公布,截至6月底,以房養老累計核貸11,011件、656億元,上半年新增671件、51.5億元。
以房養老市場由公股銀行主導。依今年第一季統計,八大公股銀行承作件數占約99%、核貸金額占約98%。
以房養老:房子繼續住,每月取得生活費
以房養老正式名稱為「商業型不動產逆向抵押貸款」。長者以自有房屋設定抵押,銀行依鑑價、年齡及授信條件核定貸款,再依契約按月撥款。
借款人仍保有房屋所有權,可繼續居住,貸款本金原則上於契約到期或終止時清償。
16家承辦銀行完整名單
公股及公營背景銀行・8家
臺灣銀行、土地銀行、合作金庫、第一銀行、華南銀行、彰化銀行、兆豐銀行、臺灣中小企業銀行。
其他承辦銀行・8家
中國信託、台新銀行、上海商業儲蓄銀行、陽信銀行、安泰銀行、高雄銀行、玉山銀行、台中銀行。
名單依金管會2026年第二季統計整理。
銀行條件差異:年齡、年限及成數各有規定
合作金庫「幸福滿袋」申請年齡為60歲,最長35年,最高貸款成數7成;臺灣銀行「樂活人生安心貸」年滿59歲即可申請,最高7成,並採逐年遞增撥款。玉山銀行則以鑑價6成為貸款額度上限原則。
各銀行利率、開辦費、年齡與屋齡限制均有差異,實際核貸條件以個別銀行審核及契約為準。
房價2,000萬元 每月毛撥款約3.97萬元
假設試算|非銀行核貸承諾
每月約 39,667 元
按月平均撥付本金,尚未扣除利息。
房屋市價
2,000萬元
假設銀行鑑價
1,700萬元
假設核貸成數
70%
核貸額度
1,190萬元
貸款期間
25年/300個月
計算方式:1,190萬元 ÷ 300個月,約為每月39,667元。實際入帳金額仍須依銀行計息及撥款規定計算。
隨著累計借款增加,每月應計利息也會增加。部分銀行設有扣息上限,例如兆豐銀行每月收取的利息以定額撥款金額三分之一為限,超過部分掛帳,於貸款到期或終止時清償。
因此,月領金額下降幅度與最終債務,仍取決於撥款方式、利率及掛帳規則。
留房養老:出租房產,租金結合安養信託
留房養老採取另一種資產活化方式,將閒置房產出租取得租金,再透過安養信託安排生活與照護費用。
台灣金聯子公司力興於2026年5月18日完成與八大公股銀行跨業結盟,另於5月13日與瑞興銀行簽署合作備忘錄,整合包租代管與信託服務。
留房養老適用於持有可出租房產、已有其他居住安排的長者。實際收入仍須考量空置、修繕、稅費及租賃管理成本,信託給付則依契約約定。
退休前掌握三項財務風險
利息與長壽風險: 以房養老的貸款期限固定,長者若在期滿後仍需生活費,應提前安排後續資金與清償方案。
繼承與清償風險: 房屋所有權仍屬借款人,繼承人取得房產時也須處理貸款。依《民法》第1148條,繼承債務原則上以所得遺產為清償責任上限;若另有保證責任,應依相關契約處理。
房屋審核風險: 銀行會審查地點、屋齡、坪數及產權。例如兆豐銀行排除登記總面積15坪以下的小套房,玉山銀行要求屋齡加計貸款期間不超過60年。
M編提醒
以房養老著重原屋居住與貸款現金流;留房養老著重出租收益與財產管理。申辦前應確認每月實際可用金額、利息累積、契約到期處理方式及房產傳承安排,讓退休生活費與資產運用相互配合。
關鍵字: 2026以房養老、以房養老16家銀行、逆向抵押貸款、留房養老、安養信託、包租代管、退休理財、房產活化。