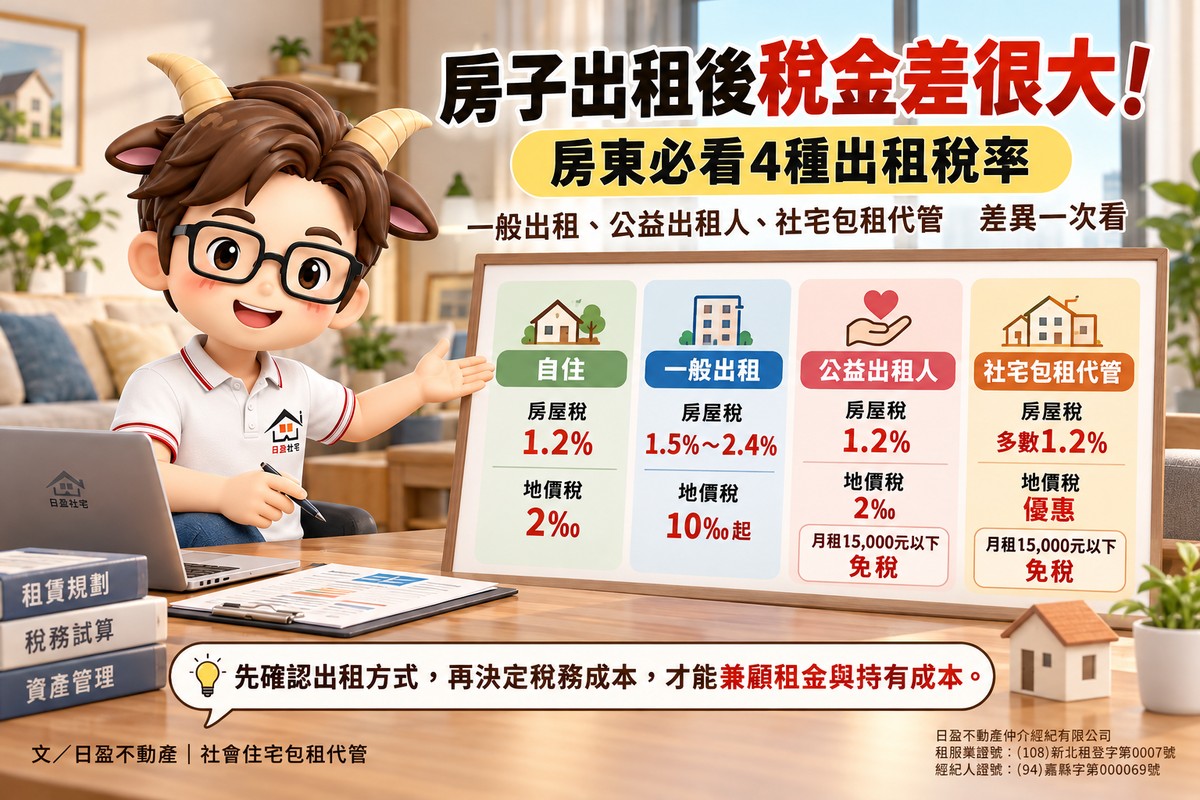

房子出租後稅金差很大!地價稅2‰、房屋稅1.2%優惠怎麼保留 房東必看4種出租稅率
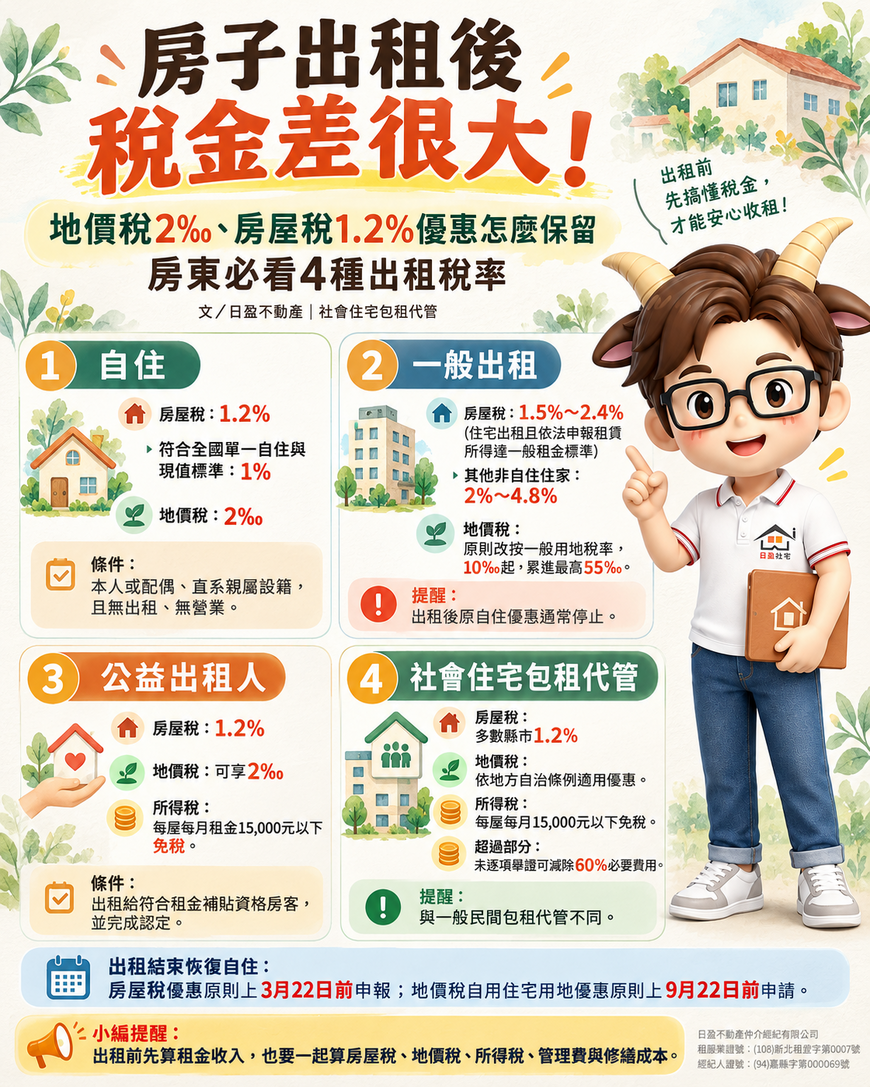
文/日盈不動產|社會住宅包租代管
房子原本自己住,後來改成出租,除了增加租金收入,房屋稅、地價稅的適用條件也會跟著改變。
依2026年房屋稅2.0制度,自住房屋適用1.2%稅率,符合全國單一自住及房屋現值標準者可適用1%;自用住宅用地則享有地價稅2‰優惠。
一般住宅出租後,原本的自住資格將受到影響,但透過合法申報租賃所得、公益出租人或社會住宅包租代管制度,房東仍有機會享有較低稅率。
一般出租 房屋稅可適用1.5%至2.4%
房屋稅2.0規定,自住房屋必須符合無出租或營業使用、本人或符合規定的親屬實際居住並設籍,以及全國持有戶數限制。
房屋改為一般出租後,即不再符合原本的自住要件。
不過,出租作住宅使用,且依法申報租賃所得達當地一般租金標準者,法定房屋稅率為1.5%至2.4%。
其他不符合優惠條件的非自住住家用房屋,法定稅率則為2%至4.8%,依各地方政府訂定的差別稅率課徵。
小編提醒,房屋出租後應向地方稅務機關確認使用情形,並依規定申報租賃所得。
一般出租 地價稅2‰原則上改為一般稅率
自用住宅用地原本適用地價稅2‰,基本條件包括本人、配偶或直系親屬設籍,且地上房屋沒有出租或營業使用。
一般住宅出租後,原本的自用住宅用地優惠原則上停止適用,土地改按一般用地稅率課徵,基本稅率10‰,並依地價總額適用累進稅率,最高55‰。
若僅部分房屋出租,土地稅率可能依實際使用面積比例分別認定。
已核准自用住宅用地優惠的土地,使用情形改變時,房東應依規定向地方稅務機關申報,避免日後補稅。
公益出租人 房屋稅1.2%、地價稅可享2‰
房東將住宅出租給符合租金補貼資格的房客,經主管機關認定為公益出租人後,可適用專屬租稅優惠。
公益出租人房屋稅率為1.2%。
地價稅方面,全國22縣市均已訂定相關優惠自治條例,符合所在地規定者,可按自用住宅用地2‰優惠稅率課徵。
此外,符合規定的公益出租人,每屋每月租金收入15,000元以下部分,可享有綜合所得稅免稅優惠。
實際是否適用,仍須確認公益出租人認定期間、房屋出租資格及地方政府相關規定。
社會住宅包租代管 另享房地稅與所得稅優惠
房東加入政府社會住宅包租代管計畫,符合規定後,可依《住宅法》及所在地自治條例,享有房屋稅、地價稅與綜合所得稅優惠。
其中,社宅包租代管租金收入每屋每月15,000元以下部分免納綜合所得稅,超過部分若未逐項舉證費用,可依規定減除60%必要費用。
房屋稅與地價稅則依各地方政府自治條例核定,多數縣市社宅包租代管房屋稅率為1.2%,部分縣市另有差別優惠。
社宅包租代管房屋也不計入一般非自住住宅的全國歸戶差別稅率計算。
小編提醒,政府社宅包租代管與一般民間包租代管屬不同制度,適用的租金所得及房地稅優惠也有所不同。
出租結束恢復自住 記得重新確認優惠資格
租約到期、房屋收回自住後,房東應確認設籍、實際居住及持有戶數等條件。
房屋稅優惠原則上應於每年3月22日前申報,符合稅額減少條件者可自當期適用,逾期則自次期適用;遇假日依法順延。
地價稅自用住宅用地優惠則原則上須於每年9月22日前申請,符合規定者當年度適用,逾期則自次年適用。
小編提醒:出租收入與稅務成本要一起算
同樣一間住宅,採一般出租、公益出租人或政府社會住宅包租代管,適用的稅率及優惠條件不同。
房東評估每年出租收益時,除了租金收入,還要納入房屋稅、地價稅、所得稅、管理費及修繕成本。
日盈不動產|社會住宅包租代管 小編提醒,出租前先確認房屋資格與所在地稅務規定,選擇符合自身條件的出租方式,才能兼顧穩定租金與持有成本。
關鍵字: 2026房屋稅、房屋出租稅率、地價稅2‰、房屋稅1.2%、房屋稅2.0、一般出租、公益出租人、社會住宅包租代管、出租住宅1.5%至2.4%、房東節稅、租金所得免稅、出租房屋稅務、日盈不動產、社宅包租代管