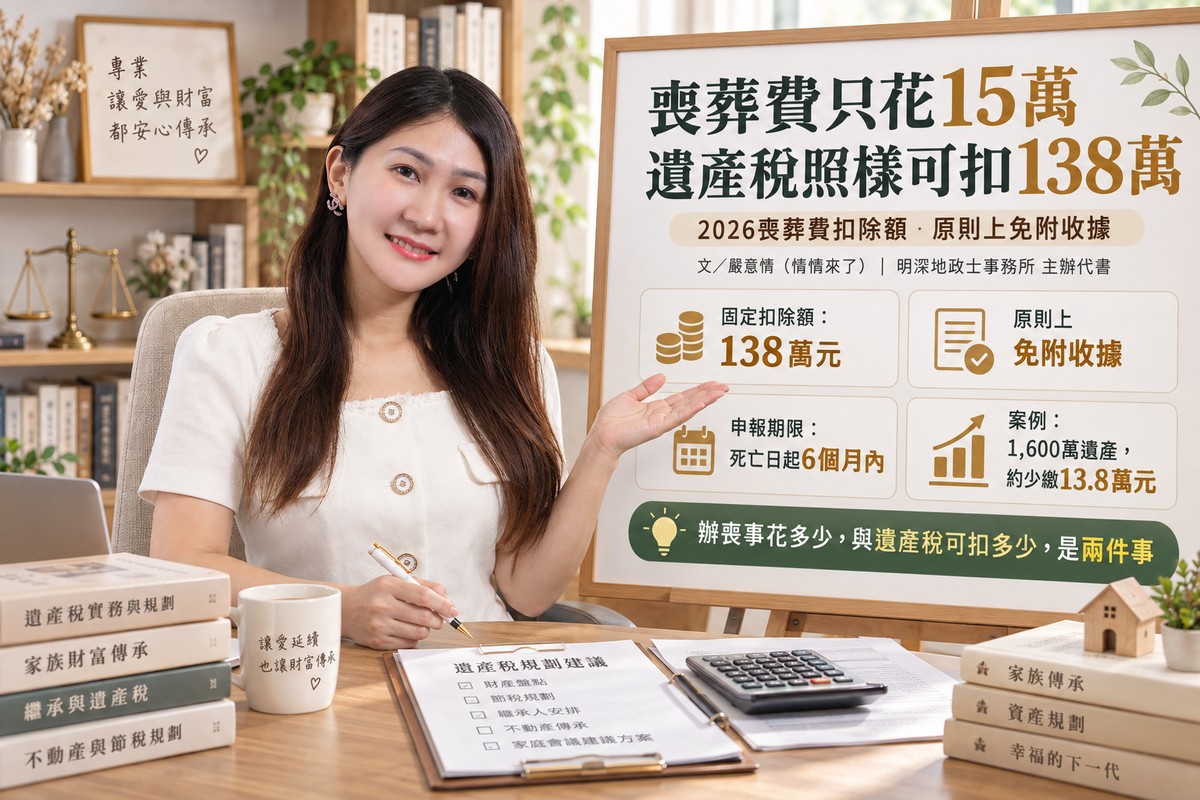

辦喪事只花15萬,遺產稅卻能扣138萬!情情提醒:2026年喪葬費扣除額免附收據 還能搭配其他免稅額
文/嚴意情(情情來了)|明深地政士事務所 主辦代書
親人過世後,家屬除了忙著處理後事,還要面對遺產清查、繼承登記與遺產稅申報。
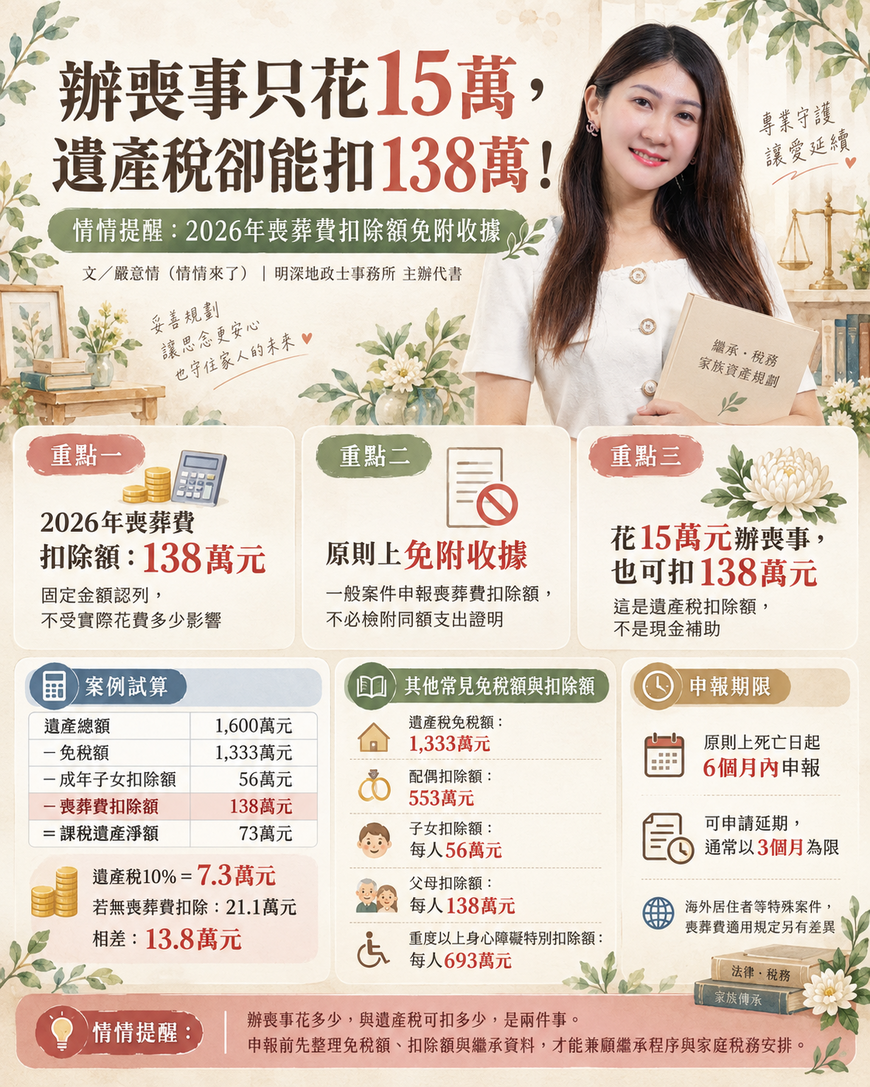
情情提醒大家,2026年遺產稅的喪葬費扣除額是138萬元,原則上採固定金額認列,不受實際辦喪事花費多少影響,也不需要提供同額收據。
即使家屬只花15萬元辦理喪事,符合規定的遺產稅案件,仍可扣除138萬元。
喪葬費只花15萬 遺產稅照樣扣138萬
依《遺產及贈與稅法》第17條第1項第10款,喪葬費用可以從遺產總額中扣除。
財政部北區國稅局公布,2026年喪葬費扣除額為138萬元。
這筆扣除額採固定金額計算,家屬實際花費15萬元、50萬元或200萬元,符合一般適用條件者,均以138萬元扣除。
情情提醒,138萬元是計算遺產稅時的扣除額,屬於減少課稅遺產淨額,並非政府發放138萬元補助。
申報喪葬費扣除額 原則上免附收據
財政部稅務入口網明確說明,一般符合規定的喪葬費扣除額,不論實際支出金額多少,均按138萬元計算,也無須檢附支出證明文件。
因此,家屬申報遺產稅時,無須為了取得138萬元扣除額,另外蒐集同額的禮儀社發票或殯葬費收據。
不過,家屬仍可妥善保存實際支出資料,方便家庭內部結算或處理其他財產爭議。
遺產1600萬 扣除喪葬費可少繳13.8萬
情情用一個簡單案例說明。
假設爸爸在2026年過世,留下1,600萬元遺產,沒有配偶,只有一名成年子女,也沒有其他扣除額、債務或稅額扣抵。
依2026年規定計算:
| 項目 | 金額 |
|---|---|
| 遺產總額 | 1,600萬元 |
| 遺產稅免稅額 | −1,333萬元 |
| 成年子女扣除額 | −56萬元 |
| 喪葬費扣除額 | −138萬元 |
| 課稅遺產淨額 | 73萬元 |
| 遺產稅10% | 7.3萬元 |
如果沒有扣除138萬元喪葬費,同樣條件下,應納遺產稅為21.1萬元。
兩者相差13.8萬元。
實際節稅效果仍須依遺產總額、適用稅率及其他扣除條件計算。
2026年遺產稅 還有這些免稅額與扣除額
除了喪葬費,2026年遺產稅還有其他減免項目。
-
遺產稅免稅額: 1,333萬元。
-
配偶扣除額: 553萬元。
-
子女扣除額: 每人56萬元,未成年子女符合條件者可再加扣。
-
父母扣除額: 每人138萬元。
-
重度以上身心障礙特別扣除額: 符合規定者每人693萬元。
-
喪葬費扣除額: 138萬元。
此外,被繼承人死亡時遺留的合格債務、未繳稅捐,以及夫妻剩餘財產差額分配請求權等,也可能影響最終課稅金額。
情情提醒,遺產超過1,333萬元,仍可能因其他扣除額而無須繳納遺產稅。
遺產稅6個月內申報 海外居住者另有限制
依《遺產及贈與稅法》第23條,被繼承人死亡時留有財產,納稅義務人原則上應於死亡日起6個月內辦理遺產稅申報。
有正當理由無法如期申報,可在期限屆滿前申請延期,一般以延長3個月為限;特殊情況另依規定辦理。
另外,如果被繼承人是經常居住在國外的我國國民,或非我國國民,喪葬費扣除原則上以在台灣境內實際發生的費用為限。
這類案件須依身分及實際支出情形確認適用規定。
情情提醒:辦喪事花多少與遺產稅扣多少 是兩件事
家屬辦理遺產繼承,除了確認財產、債務及繼承人身分,也要掌握當年度適用的免稅額與扣除額。
2026年一般符合規定的遺產稅案件,喪葬費固定扣除138萬元,原則上免附實際支出證明。
情情提醒,喪葬費扣除額是依法享有的稅務權益。申報前把配偶、子女、父母及其他可扣除項目整理清楚,再於期限內完成申報,才能兼顧繼承程序與家庭稅務安排。
關鍵字: 2026遺產稅、喪葬費扣除額、喪葬費138萬、遺產稅免稅額1333萬、遺產稅申報、喪葬費免收據、遺產稅節稅、遺產稅6個月、繼承登記、配偶扣除額、子女扣除額、遺產繼承、地政士、嚴意情、情情來了