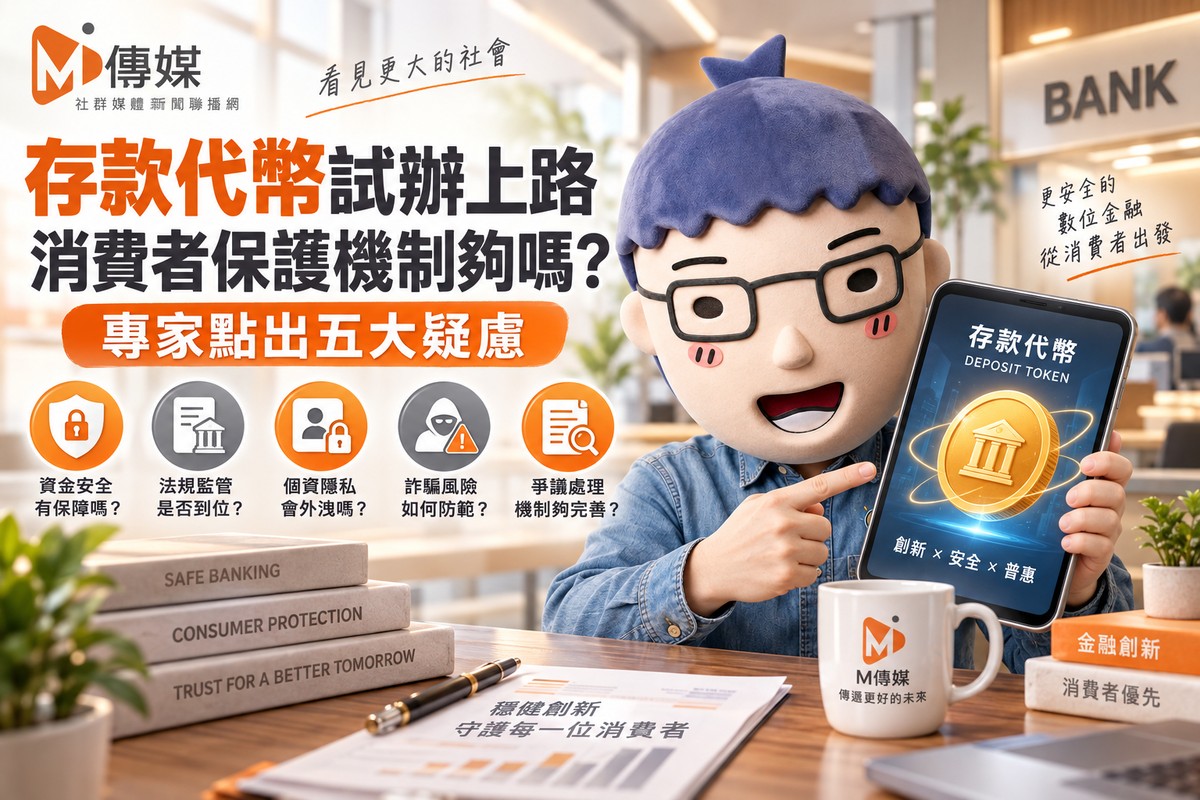

存款代幣試辦上路 消費者保護機制夠嗎?專家點出五大疑慮
M傳媒 / 財經中心綜合報導
金管會22日宣布開放銀行申請試辦「存款代幣」業務,強調其法律性質仍屬銀行存款,依現行銀行法辦理,並要求銀行在營業計畫書中說明贖回、銷毀及客戶權益保障機制。政策美意是推動金融創新,但從消費者保護角度來看,這項試辦在客戶權益保障上,仍有五大關鍵問題尚未說清楚。
疑慮一:存款代幣受存款保險保障嗎?
金管會定調,存款代幣「法律性質仍屬銀行存款」,理論上應比照一般存款受中央存款保險保障。但實務上仍有疑義:存款代幣在區塊鏈上移轉、贖回、銷毀過程中,若發生錢包遭駭、私鑰遺失、智能合約漏洞,導致代幣消失或無法贖回,這筆損失算不算「存款」?存保是否理賠?目前金管會並未明確說明。
疑慮二:私鑰遺失、被盜誰負責?
傳統存款有帳戶、密碼、銀行客服可協助回復。但存款代幣若使用區塊鏈錢包,私鑰一旦遺失或被盜,技術上幾乎無法回復。銀行在試辦計畫中,是否提供私鑰保管機制?是託管錢包還是非託管錢包?若為非託管,消費者自行保管私鑰的風險極高,銀行是否充分告知?若為託管,銀行內部控制與資安防護是否足夠?這些都是消費者保護的核心問題。
疑慮三:贖回與銷毀機制透明嗎?
金管會要求銀行在營業計畫書中說明「試辦期間屆滿或停止試辦時,存款代幣之贖回、銷毀及客戶權益保障機制」。但「說明」不等於「保障」。試辦結束後,銀行若決定不再繼續,消費者手中的代幣能否無條件、無費用地換回新台幣?贖回時間多長?若銀行發生財務問題,代幣是否優先於其他債權?這些都應在試辦前向消費者清楚揭露。
疑慮四:跨行清算限制消費者知情嗎?
目前台新銀行的試辦僅限「台新銀與客戶間」的清結算,不涉及跨行清算。換言之,消費者若想將存款代幣轉給其他銀行的客戶,可能無法直接進行,仍需回到傳統匯款體系。這項限制是否在消費者開辦時充分告知?若消費者誤以為存款代幣可像加密貨幣一樣自由跨行轉帳,可能產生交易糾紛。
疑慮五:申訴與救濟管道暢通嗎?
若消費者與銀行發生存款代幣相關爭議,現行的金融消費評議機制是否適用?評議中心是否有能力處理區塊鏈技術爭議?消費者若因智能合約問題受損,舉證責任在誰?這些都需要金管會與銀行公會事先規劃,否則試辦上路後,消費者恐求助無門。
專家:試辦風險不應由消費者承擔
有不具名金融消保專家指出,金管會開放試辦的美意是讓金融創新有空間,但試辦的風險不應由消費者承擔。存款代幣若真要上路,至少應做到:明確納入存款保險、建立私鑰遺失救濟機制、充分揭露跨行限制與智能合約風險、確保贖回無虞、暢通申訴管道。
專家強調,金融創新值得鼓勵,但消費者保護不能只是營業計畫書裡的一段文字。「沒有足夠的權益保障,再先進的技術,都不該讓消費者買單。」
金管會:將持續關注風險適時修正
金管會銀行局局長童政彰表示,將持續關注國內外存款代幣及RWA代幣化發展趨勢,並透過銀行試辦了解市場需求、業務運作情形及相關風險,適時研議修正相關監理制度及法令規範,兼顧金融創新發展、金融市場穩定及客戶權益保障。
M編觀察:
存款代幣是台灣邁向「三軌金融」重要一步,但政策開放的速度,似乎快過消費者保護的配套。金管會說「法律性質仍屬存款」,但區塊鏈世界的風險,跟傳統存款完全是兩回事。私鑰丟了、合約被駭、跨行不通,這些都不是現行存款保險或金融評議機制能輕易處理的。
關鍵字: 存款代幣、金管會、銀行試辦、區塊鏈金融、消費者保護、存款保險、私鑰遺失、智能合約風險、RWA代幣化、去中心化金融、三軌金融、台新銀行、金融監理、金融創新、客戶權益保障、金融消費評議、虛擬資產、數位金融、台灣金融政策、台北金管會、金融科技、區塊鏈錢包、跨境匯款、貿易融資、央行數位貨幣、加密貨幣監理、金融白老鼠、試辦風險、資訊揭露、申訴管道、金融消費者保護法。