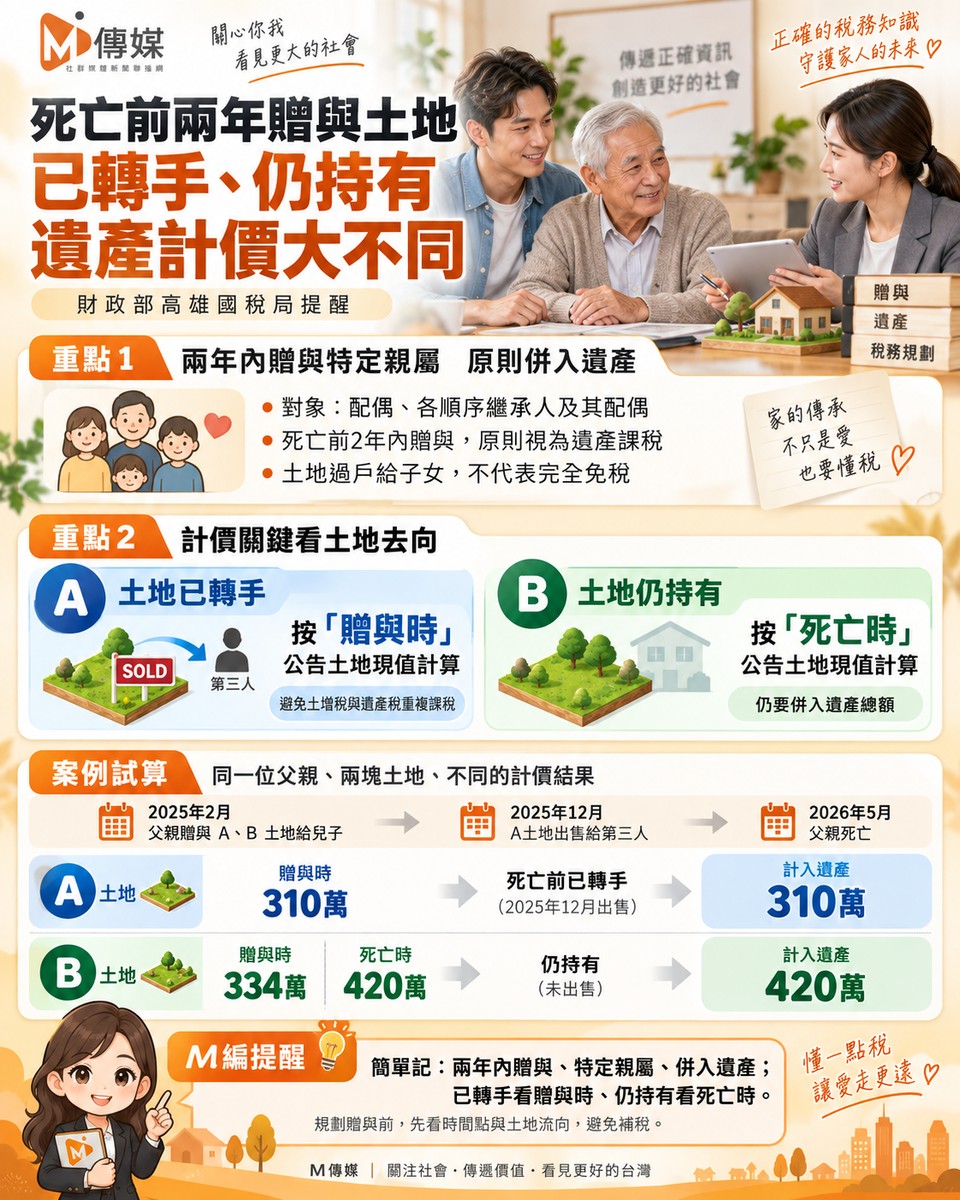

死亡前兩年贈與土地 已轉手、仍持有 遺產計價大不同
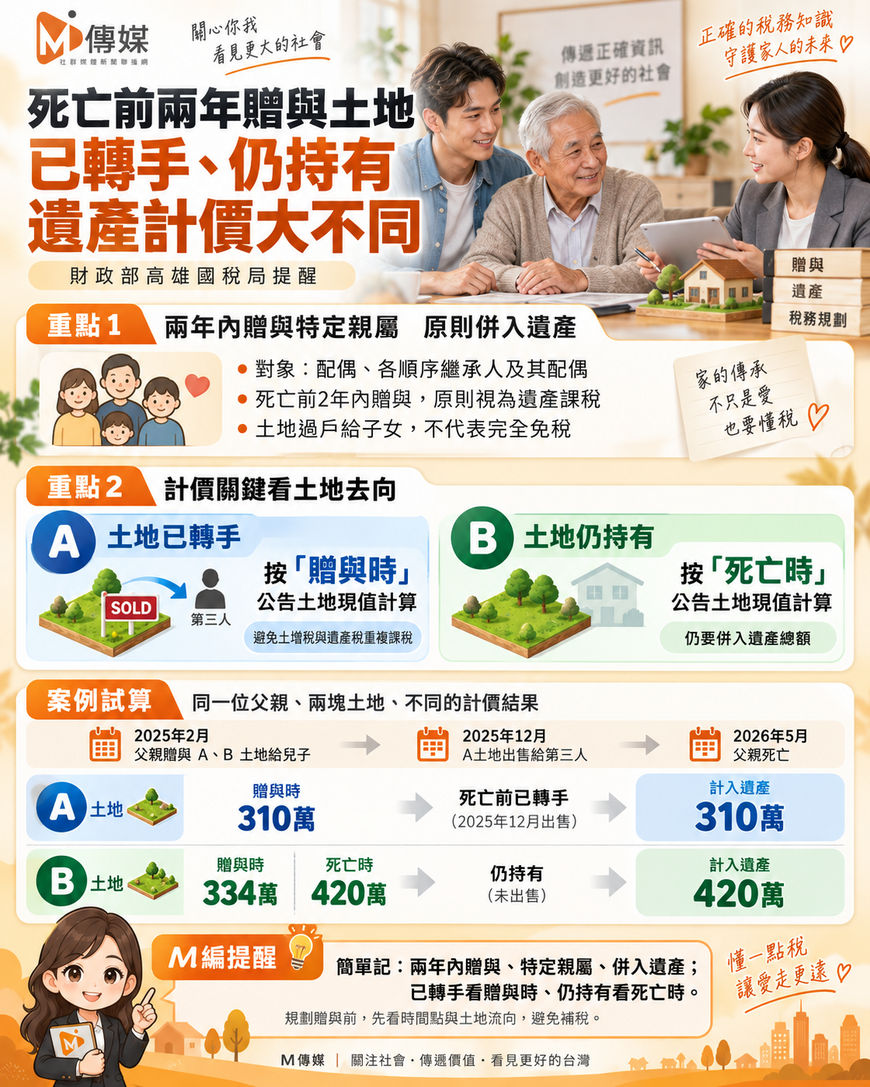
財政部高雄國稅局提醒,被繼承人死亡前兩年內贈與特定親屬的土地,原則上都要併入遺產課稅,但土地已轉手或仍持有,計入遺產價值的算法有別。
重點一:死亡前兩年內贈與特定親屬 原則上併入遺產
依《遺產及贈與稅法》規定,被繼承人死亡前兩年內,如果將財產贈與配偶、各順序繼承人及其配偶等特定親屬,死亡時仍視為被繼承人的遺產,須併入遺產總額課稅。
也就是說,父母生前將土地贈與子女,即使子女之後又將土地賣給第三人,只要屬於死亡前兩年內的贈與,仍可能要計入父母的遺產。
重點二:已轉手看「贈與時」 仍持有看「死亡時」
高雄國稅局指出,死亡前兩年內贈與的財產,原則上以被繼承人「死亡時」的時價計算。不過,如果贈與的是土地,且受贈人在被繼承人死亡前,已將土地移轉給第三人,為避免土增稅與遺產稅重複課稅,依財政部規定,改以「贈與時」公告土地現值計算。
簡單說:
-
土地已轉手 → 按「贈與時」公告土地現值計算。
-
土地仍在受贈人名下 → 按「死亡時」公告土地現值計算。
兩者都要計入遺產,但計價基準不同。
重點三:舉例算給你看
假設父親 2026年5月死亡,生前曾在 2025年2月將A、B兩筆土地贈與兒子,當時公告土地現值分別為 310萬元、334萬元。
之後兒子在 2025年12月將A土地出售給第三人,B土地則繼續留在自己名下。
父親去世時,A、B土地公告現值已分別上升至 400萬元、420萬元。
-
A土地:已在父親死亡前轉手,因此不是按死亡時的400萬元計算,而是以贈與時公告土地現值310萬元計入遺產。
-
B土地:仍在兒子名下,則按父親死亡時公告土地現值420萬元計算。
同樣是死亡前兩年內贈與子女的土地,已轉手看贈與時、仍持有看死亡時,兩者都要計入遺產,但計價基準不同。
M編提醒
關鍵字是「兩年內」與「土地去向」。很多民眾以為土地過戶給子女就沒事了,但只要是死亡前兩年內贈與特定親屬,國稅局都會往回追。尤其土地若在死亡前又被賣掉,雖然不用按死亡時暴漲的現值課遺產稅,但仍要用贈與時的現值計入,並非完全免稅。
簡單記:兩年內贈與、特定親屬、併入遺產;已轉手按贈與時、仍持有按死亡時。 規劃贈與前,最好先搞懂時間點與土地流向,以免日後補稅又傷荷包。