
央行打房緊箍咒難解!業界只求放寬「豪宅線」
【M傳媒/分析報導】
超級央行周登場,台灣央行17日召開第三季理監事會議。本次會議前既有新台幣匯率震盪起伏、美國利率恐將翻轉的干擾,房地產管制措施是否有機會出現修正,同樣受到高度關注。據了解,來自市場壓力方已縮小打擊面,聚焦於爭取放寬豪宅定義上,因台灣受惠AI發展,加上通膨高漲、建造成本推升,原標準若能夠放寬,不牽涉大規模的房貸限制鬆綁,影響範圍偏小,成為業界主攻的新熱點。
豪宅線卡死購屋族 雙北7,000萬、6,000萬門檻動輒得咎
目前央行對豪宅的定義為:台北市7,000萬元、新北市6,000萬元,其他區域則為4,000萬元。只要到達豪宅線,貸款成數將受限制,對購屋族的財務規劃影響甚大。目前市場界透過各種管道反映,希望至少使雙北微調,或進一步雙北以外的六都及新竹縣市,也可以同步微調。
為什麼業界緊咬這條線?因為這幾年房價飆漲,加上通膨與建造成本推升,原本的豪宅門檻早已與市場現實脫節。一間台北市50坪的新大樓,單價140萬就觸及7,000萬門檻;新北市一間40坪的住宅,單價150萬就碰到6,000萬天花板。 這些物件在市場上根本不是「豪宅」,卻被央行用豪宅標準來管制,貸款成數被砍,購屋族自備款瞬間暴增。
3月微解封第2戶 央行按兵不動
由於房市交易明確回歸自住需求,加上投資客幾已退出市場,各界呼喊鬆綁聲音不斷。央行3月將全國自然人第2戶購屋貸款最高成數,由5成調升為6成微解封,但之後按兵不動。
銀行高層認為,股市熱錢四處橫流,央行需嚴防房市報復性反彈,打房「緊箍咒」仍在,維持「留校察看」的可能性最高,因此市場也朝向開小門方向努力,希望能找出一新的平衡點。
銀行主管分析,央行是否調整選擇性信用管制措施,不僅將視既有措施執行成效、房市變化及整體不動產授信情形評估,亦不能排除選舉前的政治層面考量,是否放寬尚待觀察。
豪宅住宅認定門檻是否調整,也要考量各地房價水準及市場交易情形,此非一般民眾所得收入可負擔,而央行決策主要是維持金融穩定與抑止投機,因此會否放寬高價住宅信用管制仍可觀察。
另有行庫主管分析,不排除央行採取局部調整措施,短期內全面鬆綁可能性則全無。試想,當央行管制措施逐步讓房市交易降溫、房價漲勢趨緩及不動產貸款集中度下降,之前還將自然人第2戶購屋貸款成數調高,它的政策推進得相當審慎。
M編觀察:
業界爭取放寬豪宅線,表面上是為購屋族請命,實際上是在為建商解套。
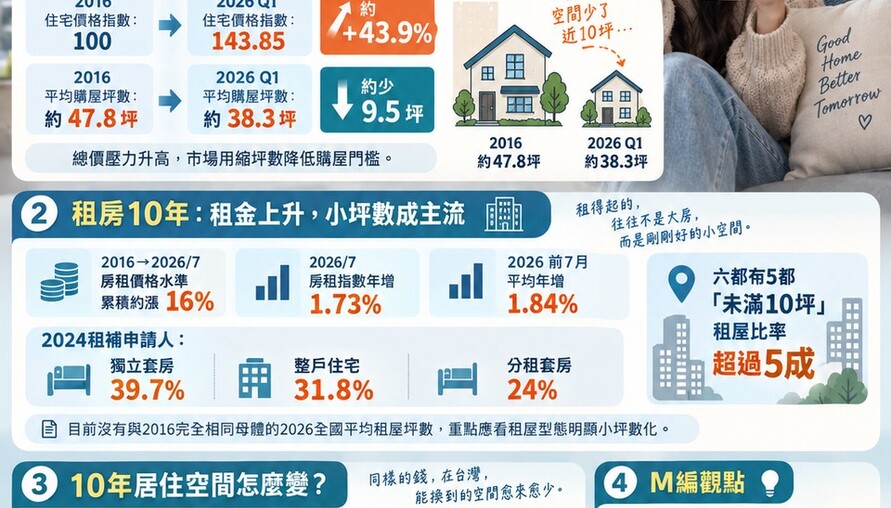
這幾年房價漲到什麼程度?台北市蛋白區的新大樓動輒單價破百萬,新北市重劃區也站上7、8字頭。央行用2016年的標準來定義2026年的豪宅,本來就荒謬。一間權狀40坪、總價6,000萬的新北房子,扣掉公設後室內可能不到25坪,這叫豪宅?這叫鳥籠。
但反過來說,央行為什麼不敢放寬?因為一旦放寬豪宅線,等於間接承認這幾年房價漲幅已經失控。現實的是,放寬豪宅線之後,接下來就是第二戶、第三戶的管制也要被檢討,這才是央行擔心的連鎖效應。
說穿了,這就是一場政治與經濟的平衡遊戲。 選舉要到了,央行不想得罪建商,也不敢得罪民意;業界想鬆綁,但不敢喊太大聲;購屋族被卡在豪宅線與信用管制之間,進退兩難。
與其期待央行放寬豪宅線,不如先問一個更根本的問題,為什麼一間普房會被定義成豪宅?
央行理監事會議、選擇性信用管制、豪宅線、豪宅定義、台北市7,000萬、新北市6,000萬、貸款成數、第2戶購屋貸款、打炒房、不動產貸款集中度、房市管制
【M傳媒/分析報導】