
贈與稅「每年244萬」免稅額怎麼算?他做「這動作」慘噴14.4萬 國稅局:不是滿一年歸零
【M傳媒/財經中心報導】
許多父母為了節稅,會利用每年244萬元的贈與稅免稅額,分批把財產移轉給子女。但小心!如果你以為「免稅額是從第一次贈與日起算滿一年」,那可就大錯特錯,一不小心就會多繳好幾萬元的稅金!財政部台北國稅局近日就分享一起真實案例,有民眾因為誤解規定,多做了一個動作,結果慘噴14.4萬元。
免稅額不是滿一年就歸零
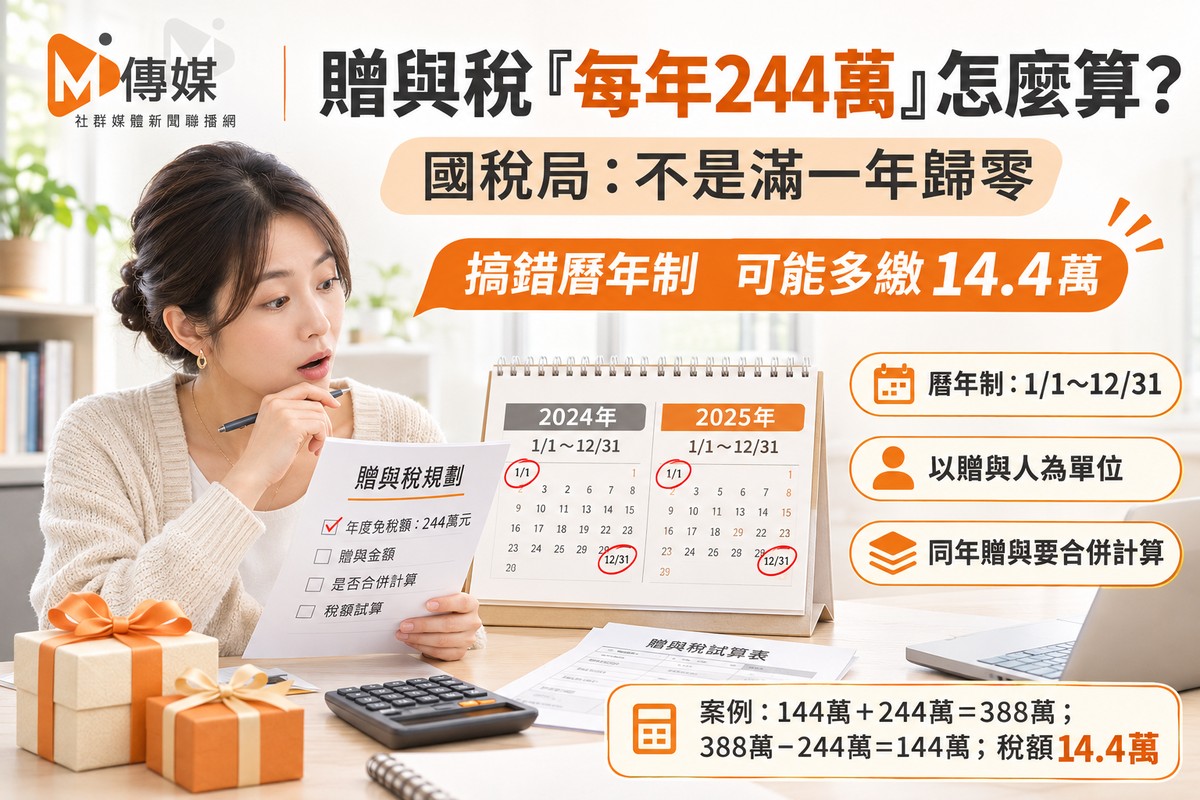
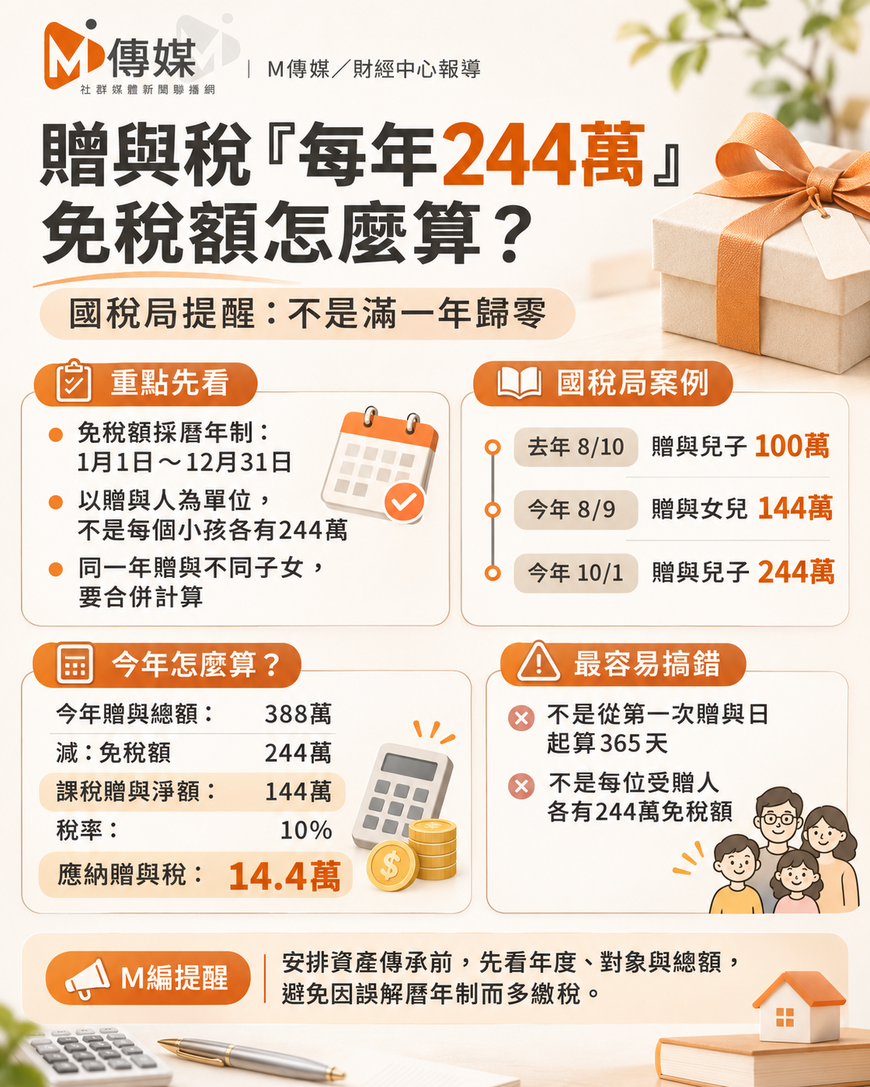
台北國稅局表示,《遺產及贈與稅法》所稱的「每年」、「一年內」,以及「同一年內」兩次以上贈與行為,均採曆年制,也就是每年1月1日至12月31日。同一名贈與人在這段期間內贈與他人的財產,須合併計算,不會因贈與日期不同或對象不同,就分別適用免稅額。
換句話說,這244萬元的免稅額,是「每一年的額度」,不是「從你第一次送錢那天起算滿365天」的額度。
他以為重新起算,結果200萬變388萬
國稅局舉例,阿明(化名)於去年8月10日贈與兒子小偉100萬元,今年8月9日再贈與女兒小美144萬元。他誤認免稅額是從首次贈與日起算一年,以為今年8月10日就能歸零、重新享有244萬元整的免稅額,於是又在今年10月1日贈與另一名兒子小傑244萬元。
結果?
阿明去年贈與小偉的100萬元,應歸入去年度計算;今年贈與小美及小傑的款項,則須合併計入今年贈與總額,合計 388萬元。扣除當年度免稅額244萬元後,課稅贈與淨額為144萬元,按10%稅率計算,應納贈與稅14.4萬元。阿明原本以為自己巧妙運用了兩年的免稅額,結果因為搞錯年度計算方式,白白多繳了14.4萬元的稅金。
重要觀念:免稅額是「贈與人」的額度,不是「每個小孩」都有244萬
國稅局強調,贈與稅原則上按贈與人每年贈與總額,減除法定扣除額及免稅額後,再依適用稅率計算。免稅額是以「贈與人」為單位,並非每名子女各有244萬元。換句話說,你一年內送給所有子女的錢,加起來只要超過244萬,就要課稅。2025年及2026年贈與稅免稅額均為244萬元。
國稅局呼籲,民眾安排資產傳承時,務必注意「曆年制」的規定,以免因誤解而喪失節稅權益。如有疑問,可撥打免費服務電話0800-000-321洽詢。
#贈與稅 #免稅額 #244萬 #曆年制 #國稅局 #財產移轉 #節稅地雷 #贈與稅申報 #台北國稅局 #M傳媒