
公寓不用整間送!父母每年244萬免稅額 阿明教你分年贈與房屋持分,3種稅費先算清楚
文/賣厝阿明 知識+
父母想把名下公寓留給子女,可以透過「持分贈與」,每年移轉部分產權,逐步完成財產傳承。
依2026年現行規定,每位贈與人每年有244萬元贈與稅免稅額。只要妥善計算土地與房屋的課稅價值,就能安排分年贈與。
阿明提醒,房屋持分可以分年送,贈與稅可能省下來,但土地增值稅、契稅與未來出售的房地合一稅,也要一起考慮。
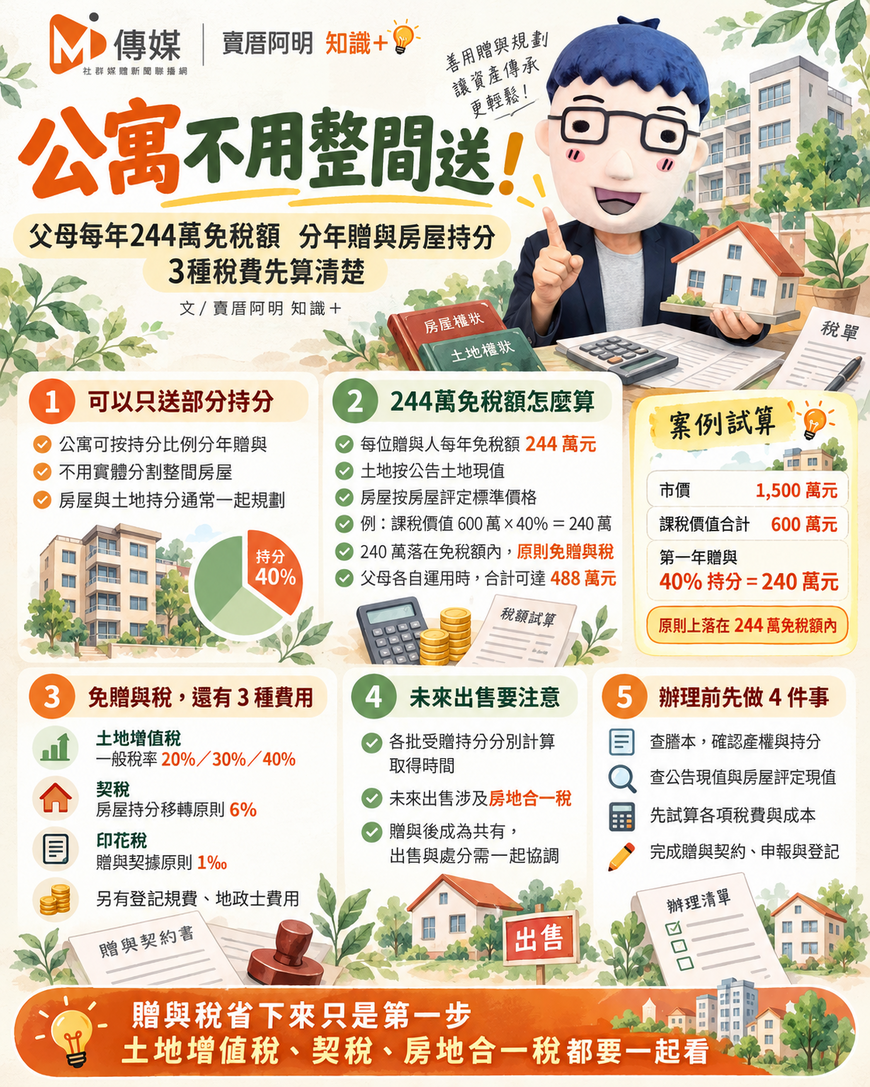
一、公寓可以只贈與部分持分
公寓屬於不動產,可以依所有權比例贈與子女。
例如父親名下有一間公寓,可以先贈與子女五分之一、四分之一或其他比例,不需要將房屋實際隔間分割。
完成登記後,父親與子女就成為共有權人,分別持有一定比例的房屋及土地產權。
一般公寓贈與時,還應一併確認基地持分的移轉安排。
二、244萬元免稅額 依公告現值計算
2026年贈與稅免稅額為每位贈與人每年244萬元。
不動產贈與稅的計算基礎,土地原則採贈與時的公告土地現值,房屋採房屋評定標準價格,而非一般市場成交價。
舉例:
假設一間公寓市價1,500萬元,土地公告現值與房屋評定現值合計600萬元,父親持有全部產權。
若第一年將40%持分贈與子女:
600萬元 × 40%=240萬元。
在當年度沒有其他贈與的情況下,240萬元落在244萬元免稅額內,原則上無須繳納贈與稅。
隔年可再依當年度課稅價值及免稅額安排後續移轉。
阿明提醒:244萬元是每位贈與人全年度的額度,與贈與給幾名子女無關。
父母若各自持有財產,也可分別運用每年244萬元免稅額,合計488萬元。
三、免贈與稅 仍有3種移轉稅費
分年贈與公寓持分,還要計算其他稅費。
土地增值稅: 贈與土地持分,原則按一般稅率20%、30%、40%計算,實際稅額依土地漲價總數額決定。
契稅: 贈與房屋持分,原則按移轉部分的房屋評定標準價格6%課徵。
印花稅: 不動產贈與契據持以辦理物權登記,原則按契約金額1‰課徵。
另外還有產權移轉登記規費及可能產生的地政士服務費。
依財政部規定,贈與移轉產生的土地增值稅與契稅,符合規定可自贈與總額扣除;若由父母代子女繳納,還涉及額外贈與金額的計算。
因此,規劃每年244萬元持分贈與時,應一併確認稅費負擔人及實際出資來源。
四、子女取得持分 未來出售要注意房地合一稅
父母分年贈與公寓,子女取得的各批持分,原則上會依各自取得時間計算持有期間。
未來出售時,還會涉及房地合一稅取得成本及適用稅率。
受贈取得房地的成本認定有特別規定,通常須依受贈時的房屋評定現值、公告土地現值及相關調整方式計算。
若房屋長期增值,現在分年贈與與未來透過繼承取得,整體稅負可能不同。
此外,完成持分贈與後,父母與子女成為共有權人,未來整間公寓出售、抵押或處分時,也須考慮共有人的權利及相關法律程序。
五、分年贈與公寓 辦理前確認4件事
阿明建議,正式贈與前先完成以下準備:
-
確認產權: 取得土地、建物登記謄本,確認所有權人及持分比例。
-
計算價值: 查詢土地公告現值與房屋評定現值,試算244萬元額度內可移轉的比例。
-
試算稅費: 計算土地增值稅、契稅、印花稅及相關登記成本。
-
辦理移轉: 完成贈與契約、稅務申報及必要的繳稅或免稅證明程序,再向地政機關申請登記。
若房屋仍有貸款或設定抵押權,也應先與銀行確認契約及授信限制。
阿明觀點:分年贈與是財產傳承 稅金與產權要一起規劃
父母利用每年244萬元免稅額,逐步將公寓持分移轉給子女,是法律允許的財產傳承方式。
不過,持分一旦完成贈與登記,子女就取得實際所有權,後續處分與管理也會涉及共有關係。
阿明提醒,贈與稅省下來只是第一步,土地增值稅、契稅、未來房地合一稅,以及父母自己的居住保障,都應納入整體規劃。
公寓持分分年贈與前,最好由地政士及稅務專業人員試算,再決定每年移轉比例,才能兼顧節稅、家庭財產安排與未來交易彈性。
關鍵字: 公寓持分贈與、房屋贈與子女、244萬贈與稅免稅額、分年贈與、房屋持分、土地持分、土地增值稅、贈與契稅、印花稅、房地合一稅、父母贈與房屋、財產傳承、賣厝阿明、賣厝阿明知識+