
買房還能多貸一筆裝潢費!房屋修繕貸款最長30年 阿明提醒:銀行核貸有3種方式
【M傳媒/房產中心報導】
買房已經花掉大筆頭期款,交屋後還要裝潢、水電更新、浴室翻修,動輒又要花上幾十萬甚至上百萬元。近期有購屋族關心,申請購屋房貸時,能否同步向銀行申請房屋修繕貸款,並分15至20年慢慢償還,減輕裝修資金壓力。
目前台灣確實有銀行提供房屋修繕貸款,部分產品最長可貸20年至30年。不過,購屋房貸與修繕貸款屬於不同資金用途,能否同步核貸、是否合併扣款,以及適用利率與年限,仍須依銀行授信審核結果決定。
修繕貸款最長30年 銀行確實有相關方案
依銀行公開資料,遠東商銀提供房屋修繕貸款,期限原則20年,最長30年,實際額度依銀行鑑價核定。
高雄銀行也有房屋修繕貸款,最長20年,核貸額度除參考擔保品價值,也會依實際修繕支出及相關證明資料評估。
台北富邦銀行承作的內政部政策性修繕住宅貸款,則提供符合政府補貼資格者申請,貸款期限最長15年,與一般商業修繕貸款的申請條件不同。
上述貸款年限均為銀行公開產品條件,實際仍須依借款人財務狀況、房屋鑑價及銀行授信政策決定。
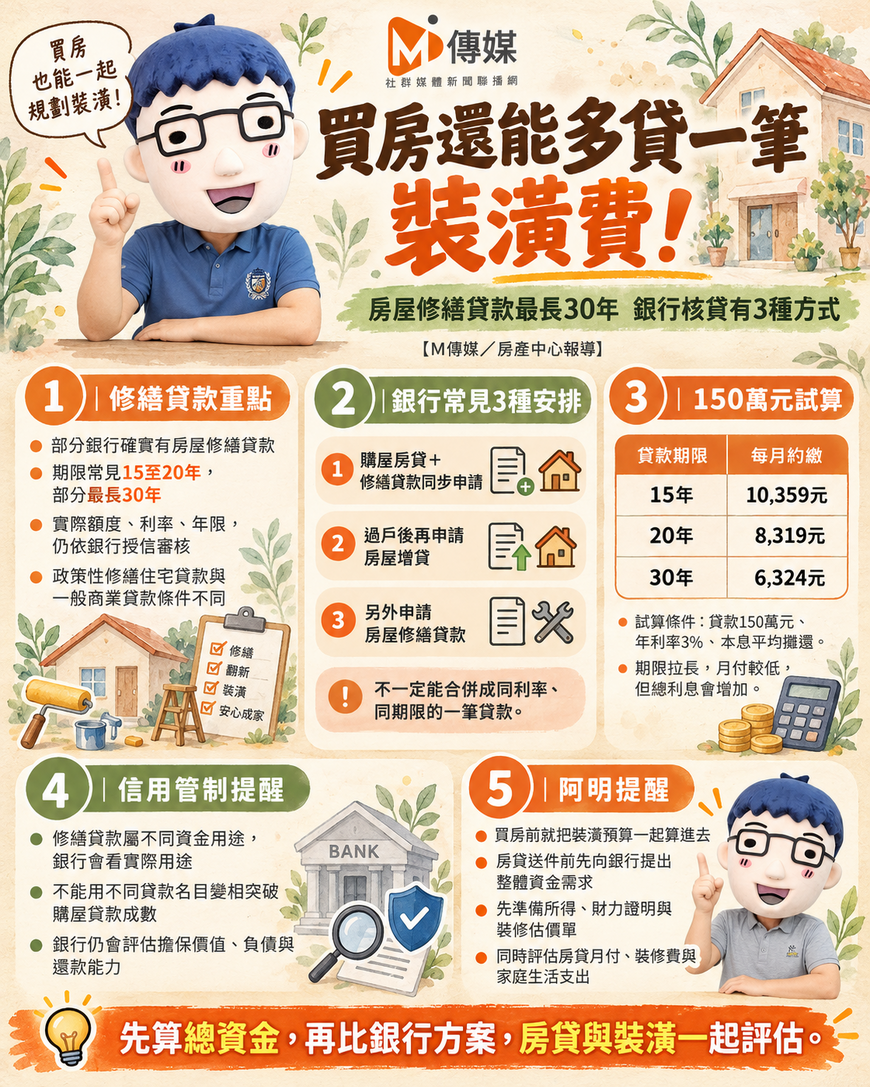
買房加裝潢 銀行常見3種貸款安排
第一種:購屋房貸與修繕貸款同步申請。
申請購屋房貸時提出裝修需求,由銀行分別審核購屋資金及實際修繕支出,可能採兩筆授信處理,利率與還款年限也可能不同。
第二種:購屋後再申請房屋增貸。
房屋完成過戶及設定抵押權後,再依擔保品價值、原貸款餘額與實際修繕用途向銀行提出申請。
第三種:另外申請房屋修繕貸款。
向提供修繕貸款的銀行申請,通常須提出財力證明、房屋權利文件及修繕相關資料。
三種方式都須經銀行個別審查,購屋房貸與修繕貸款也不一定能合併成一筆相同利率、相同期限的貸款。
貸款150萬元裝潢 分20年每月約繳8,300元
以修繕貸款150萬元、年利率3%、本息平均攤還試算:
| 貸款期限 | 每月約繳金額 |
|---|---|
| 15年 | 10,359元 |
| 20年 | 8,319元 |
| 30年 | 6,324元 |
以上為固定利率試算,未計入開辦費、設定費及其他支出。實際修繕貸款可能採浮動利率,月付金額也會隨利率調整。
貸款期限拉長可以降低每月還款壓力,但整體利息支出也會增加。
修繕貸款受信用管制 購屋成數不能變相突破
中央銀行對特定購屋貸款設有最高貸款成數及寬限期限制,銀行辦理授信時須依實際資金用途認定。
例如房屋鑑價1,500萬元,銀行核准購屋房貸1,050萬元,買方另外需要150萬元裝修費,銀行仍須評估修繕用途、擔保價值、既有負債及還款能力,才能決定是否另行核貸。
修繕貸款必須具有實際修繕需求,不能利用不同貸款名目規避購屋信用管制。
阿明提醒:裝潢預算在買房前就要一起算
購屋族如果打算交屋後立即裝潢,最好在購屋房貸送件前,就向銀行提出整體資金需求。
除了準備所得與財力證明,也可以先取得裝修工程估價單,確認銀行是否接受同步申請、實際貸款年限及撥款條件。
買房時多準備一筆裝潢資金,可以增加交屋後的財務彈性,但裝修費、房貸月付金與家庭生活支出仍應一起評估。
房屋修繕貸款確實可以分15至20年償還,部分銀行甚至提供30年期產品。購屋族提前比較銀行方案,才能在自備款、裝潢品質及長期還款壓力之間取得平衡。
關鍵字: 房屋修繕貸款、購屋房貸、裝潢貸款、房屋增貸、房貸30年、房貸20年、裝修貸款利率、遠東商銀修繕貸款、高雄銀行修繕貸款、房貸信用管制、M傳媒