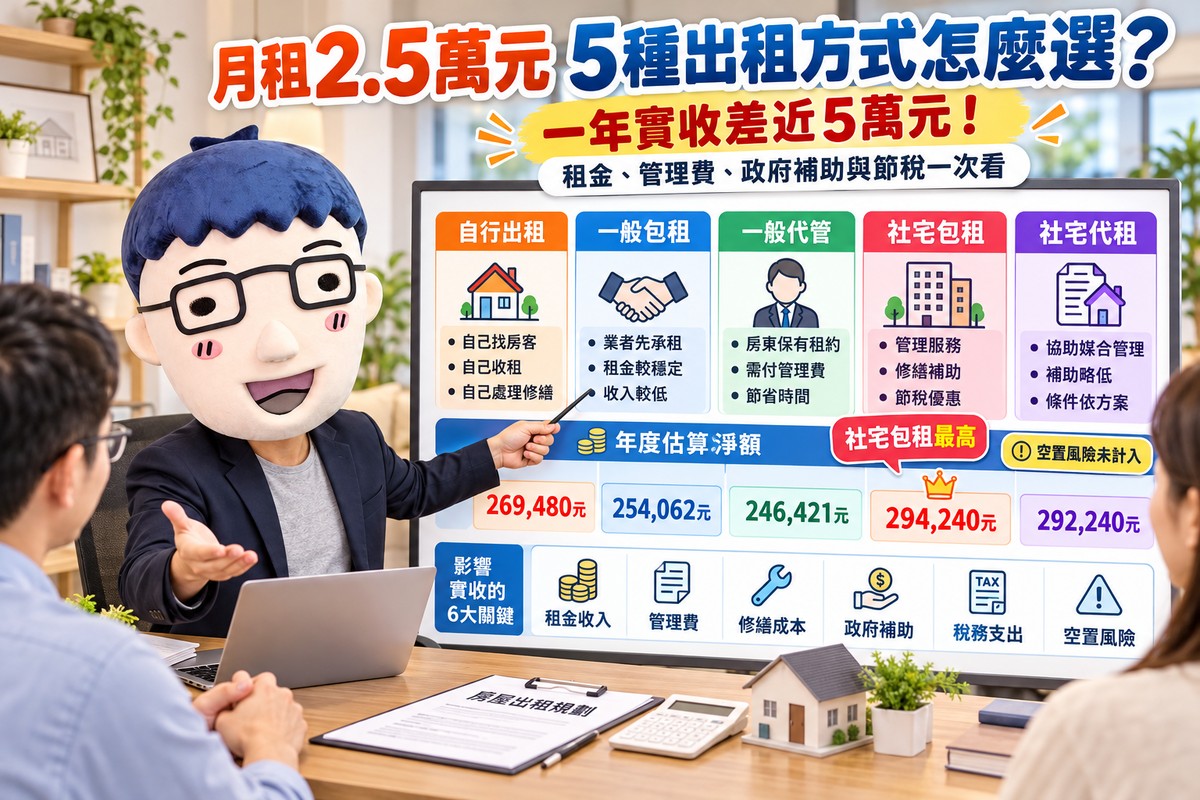

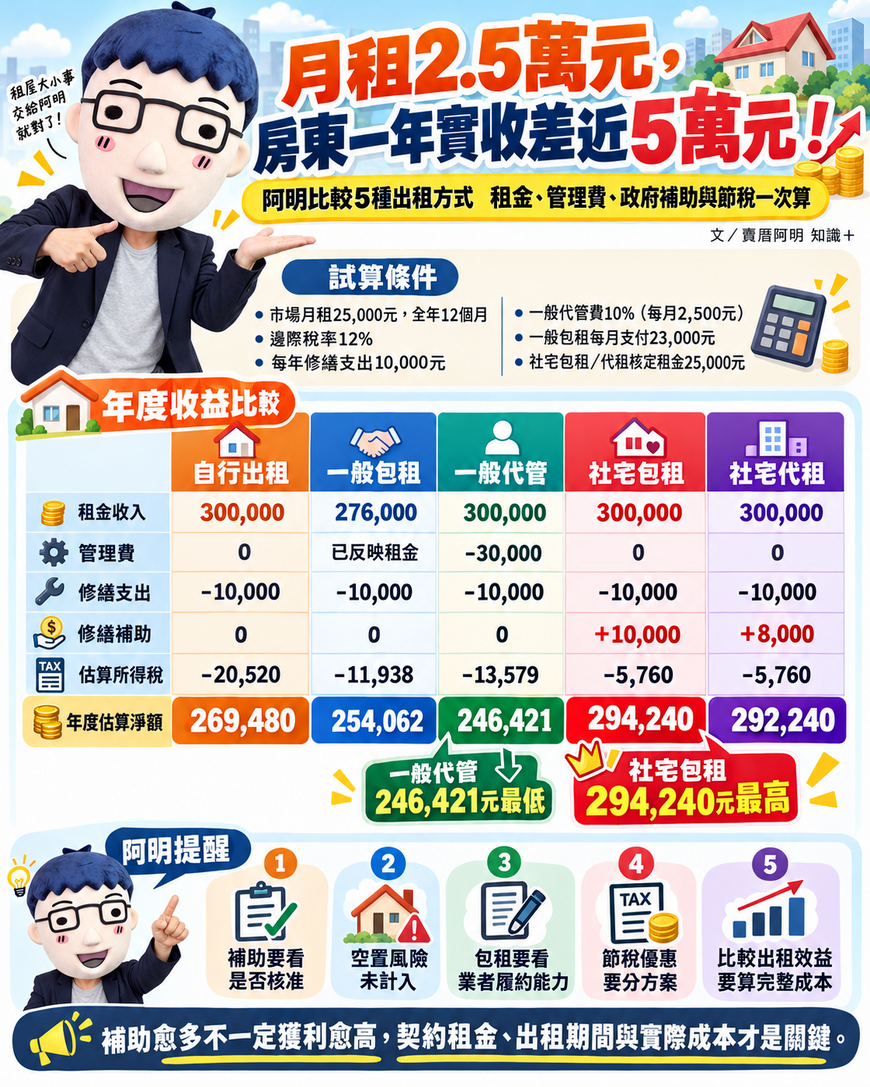
月租2.5萬元,房東一年實收差近5萬元!阿明比較5種出租方式 租金、管理費、政府補助與節稅一次算
文/賣厝阿明 知識+
一間房子每月出租25,000元,一年租金收入30萬元。房東可以自行出租,也能選擇一般包租、一般代管,或加入政府社會住宅包租代管。
五種方式各有不同的管理成本、租金條件與稅務優惠。尤其社宅包租代管還提供修繕及保險等補助,計算年度收益時,應將相關費用與政策優惠一起納入。
阿明以月租25,000元為例,整理五種出租方式的年度淨收益。
月租25,000元 五種出租方式年度收益比較
為方便比較,設定以下相同條件:
-
市場月租25,000元,全年出租12個月。
-
房東綜合所得稅邊際稅率12%,採法定費用扣除標準。
-
每年實際修繕支出10,000元。
-
一般代管費假設為租金10%,每月2,500元。
-
一般包租業者假設每月支付房東23,000元。
-
社宅包租及代租均假設核定租金25,000元,且適用第5期一般戶修繕補助。
| 年度項目 | 自行出租 | 一般包租 | 一般代管 | 社宅包租 | 社宅代租 |
|---|---|---|---|---|---|
| 租金收入 | 300,000 | 276,000 | 300,000 | 300,000 | 300,000 |
| 管理費 | 0 | 已反映租金 | −30,000 | 0 | 0 |
| 修繕支出 | −10,000 | −10,000 | −10,000 | −10,000 | −10,000 |
| 修繕補助 | 0 | 0 | 0 | +10,000 | +8,000 |
| 估算所得稅 | −20,520 | −11,938 | −13,579 | −5,760 | −5,760 |
| 年度估算淨額 | 269,480 | 254,062 | 246,421 | 294,240 | 292,240 |
單位:新臺幣元。以上為示範試算,實際包租租金、管理費與社宅核定租金須依契約及計畫規定。所得稅為假設邊際稅率12%的估算值,未計入房屋稅、地價稅、保險淨支出及其他成本。
自行出租:一年30萬租金 修繕、稅金自行負擔
自行出租不需要支付包租代管服務費,房東直接向租客收租。
以全年滿租30萬元、修繕費1萬元計算,若採一般租賃所得43%必要費用標準,並以12%邊際稅率估算,所得稅約20,520元。
年度估算淨額為269,480元。
但刊登廣告、帶看、催租、修繕、退租點交及糾紛處理,都需要房東自行安排。
一般包租:租金可能較低 換取較少的管理工作
一般包租由業者先向房東承租,再轉租給房客。
假設市場租金25,000元,業者每月支付房東23,000元,全年收入276,000元。
符合專業包租租賃所得稅優惠資格後,以12%稅率估算,所得稅約11,938元。
扣除1萬元修繕費,年度估算淨額為254,062元。
包租能降低部分日常管理與空置負擔,但房東仍要確認業者支付租金的能力及修繕責任。
一般代管:每月付管理費 房東保留租金收入
一般代管由房東與房客簽約,專業業者協助管理。
假設月租25,000元、管理費10%,一年管理費為30,000元。
符合一般專業代管租賃所得優惠資格,估算所得稅約13,579元。
扣除管理費與修繕支出後,年度估算淨額為246,421元。
代管的主要價值,是協助房東節省招租、收租與租務管理時間。
社宅包租代管:修繕補助加上稅務優惠
社會住宅包租代管第5期提供專業管理、所得稅優惠、修繕補助,以及依地方規定適用的房屋稅、地價稅優惠。
房東每屋每月租金收入15,000元以下免納綜合所得稅,超過部分如未逐項舉證費用,可扣除60%必要費用。
以每月租金25,000元試算,每月應計入綜合所得的租賃所得為4,000元,全年48,000元。
假設邊際稅率12%,所得稅約5,760元。
若全年修繕10,000元且符合一般戶補助資格,社宅包租最高可補助10,000元,社宅代租最高8,000元。
在全年滿租、核定租金25,000元的情境下,兩種模式年度估算淨額分別為294,240元及292,240元。
另外,社宅包租方案還有符合規定的居家安全相關保險補助,每年最高3,500元,實際補助以保費支出及核准金額為準。
保險補助主要用來抵銷保費,不視為額外獲利。
房屋稅、地價稅優惠 實際差距可能再擴大
自行出租、一般包租代管及社宅包租代管,可能適用不同的房屋稅與地價稅規定。
社宅包租代管符合條件者,可依所在地地方政府規定享有優惠稅率。
實際節稅金額須依房屋課稅現值、土地地價及地方自治規定計算。
阿明提醒|政府補助是降低成本,穩定收租還是要靠管理
自行出租省下服務費,一般包租降低部分租務負擔,一般代管協助管理,社宅包租代管則增加政府補助與稅務優惠。
這次試算採全年滿租,因此尚未反映空置風險。
假設自行出租一年空置兩個月,單看租金就會減少50,000元;實際所得稅與年度淨額也須跟著重新計算。
社宅包租雖由業者依契約向房東支付租金,仍應評估業者履約能力。
房東比較出租效益,應把一年收進來的租金、花出去的管理費與修繕費、政府核准的補助,以及實際節省的稅金全部算清楚。
補助愈多不一定代表獲利愈高,契約租金、出租期間及實際成本,才是決定最終收益的關鍵。
關鍵字:賣厝阿明知識+、月租25000元、自行出租、一般包租、一般代管、社會住宅包租代管、社宅修繕補助、房東所得稅、租屋管理費、社宅包租代管第5期、房東節稅、房屋稅、地價稅、出租收益比較