
退休有房卻缺現金流!阿明教高齡房東活化資產 房子留著、每月收租,還能享節稅與修繕補助
文/賣厝阿明 知識+
台灣進入超高齡社會,不少退休族名下擁有房產,卻主要依靠退休金、存款或子女提供生活費,形成資產不少、每月可支配現金有限的情況。
賣厝阿明指出,對於暫時沒有出售房屋需求的高齡屋主,將閒置住宅出租,可以在保留所有權的情況下增加退休收入。透過專業包租代管,也能減少招租、收租及修繕管理的工作。
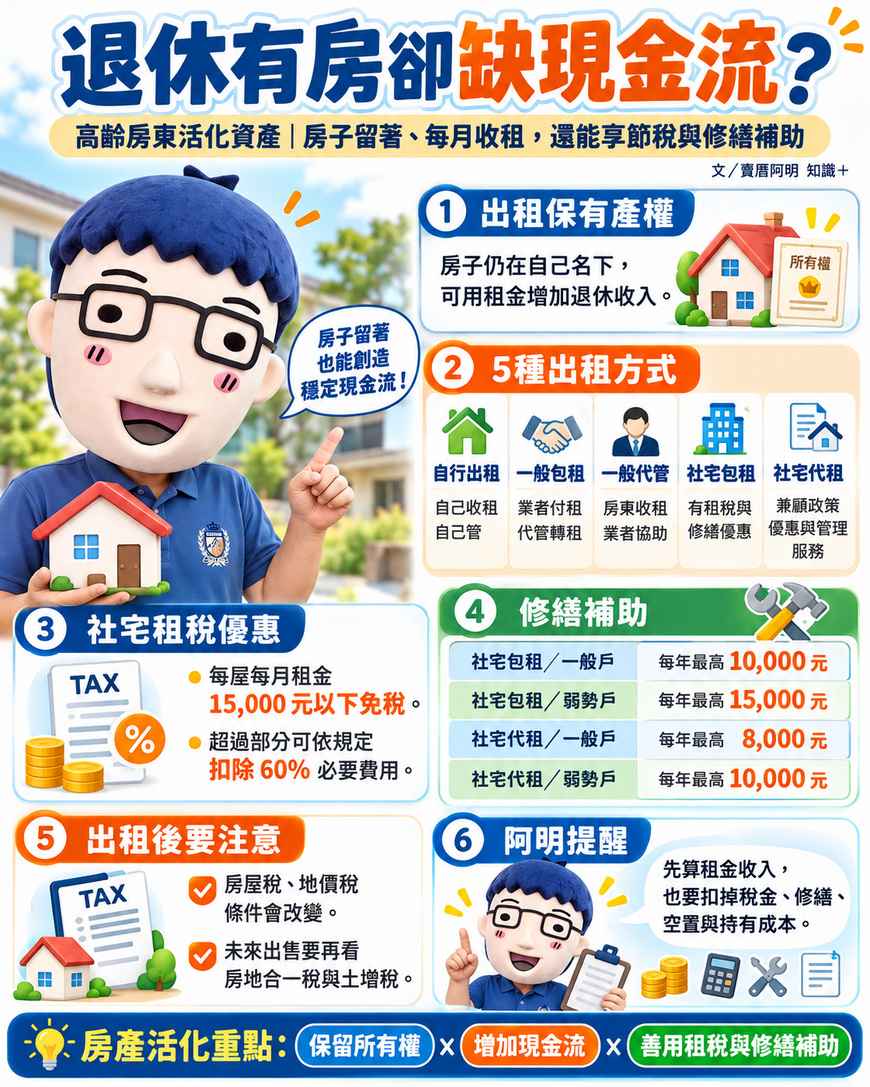
一、房屋出租保有產權 每月增加退休收入
房屋出租屬於租賃行為,所有權仍登記在房東名下。
假設一間閒置住宅每月租金20,000元,全年滿租可取得24萬元租金收入。
扣除稅金、修繕、空置及管理成本後,剩餘金額就能作為退休生活費。
不過,住宅出租後,未來出售、贈與或繼承仍須考量租約及相關稅務規定。
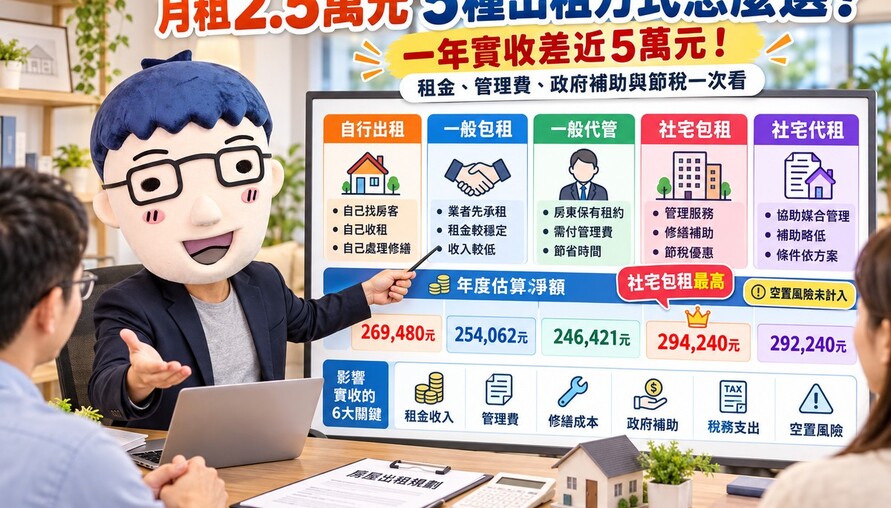
二、自行出租、包租、代租 管理責任不同
高齡房東可以依管理能力選擇出租方式。
| 出租方式 | 租金收取 | 管理責任 | 主要特色 |
|---|---|---|---|
| 自行出租 | 房東向房客收租 | 房東自行管理 | 無業者服務費 |
| 一般包租 | 業者依約支付房東 | 業者負責轉租管理 | 降低日常租務負擔 |
| 一般代管 | 依契約收付 | 業者協助管理 | 房東保留直接租賃關係 |
| 社宅包租 | 業者依包租契約支付 | 業者依計畫管理 | 提供租稅與修繕優惠 |
| 社宅代租 | 房東取得房客租金 | 業者協助媒合管理 | 兼顧政策優惠與租務服務 |
阿明提醒,包租模式可以減少直接面對房客及空置期的部分風險,但仍須確認業者的租金支付能力與契約責任。
三、社宅出租享有所得稅優惠
依《住宅法》第23條,符合社會住宅包租代管資格的房東,每屋每月租金收入15,000元以下免納綜合所得稅。
超過15,000元的部分,若無法逐項舉證必要費用,可依規定扣除60%。
以每月租金20,000元為例,超過免稅額的5,000元,扣除60%必要費用後,每月計入綜合所得的租賃所得為2,000元,全年24,000元。
實際所得稅仍須依房東個人綜合所得情況計算。
此外,符合條件者也可能適用房屋稅、地價稅優惠,實際稅率依地方規定辦理。
四、老屋修繕可申請補助 最高每年1.5萬元
退休族出租老屋,常會遇到冷氣、水電、衛浴或其他設備需要修繕的情況。
依社宅包租代管第5期規定,住宅修繕補助依出租模式及房客身分區分:
| 房客類別 | 社宅包租 | 社宅代租 |
|---|---|---|
| 一般戶 | 每年最高10,000元 | 每年最高8,000元 |
| 弱勢戶 | 每年最高15,000元 | 每年最高10,000元 |
補助最長以3年計算,一般戶包租最高累計3萬元,弱勢戶包租最高累計4.5萬元。
實際金額依合格修繕支出核銷,須保留租約、修繕前後照片及發票或收據等文件。
修繕補助是減少房東支出,並非每年固定增加的租金收入。
五、退休房東還要注意出租後的稅務變化
如果原本是自住住宅,改成出租後,房屋稅與地價稅適用條件會改變。
加入符合規定的社宅包租代管,可能取得相應優惠,但出售房屋時,仍須注意房地合一稅及土地增值稅的自住優惠條件。
例如土地增值稅自用住宅用地10%優惠,對出售前一定期間有無出租設有規定;社宅租稅優惠也不能直接延伸到出售時的土地增值稅。
因此,退休房東若計畫幾年後出售房產,應將出售稅負一併納入評估。
六、高齡房東簽約前 確認租金與資金安全
高齡屋主選擇包租代管業者時,應確認業者合法登記、租金支付日期、押金保管方式、修繕責任及提前解約條款。
如果業者另外推銷投資商品、公司債或要求交付額外資金,應與正常租賃服務分開判斷。
出租住宅的目的在於建立穩定租金收入,業者是否能持續履約,同樣影響退休生活保障。
阿明提醒|房產活化要兼顧現金流與所有權
退休後的房產規劃,可以依家庭需求比較繼續自住、出租、換屋或出售。
對於持有閒置住宅、希望保留產權並增加生活費的屋主,出租是一種可評估的資產活化方式。
房子留在自己名下,透過租金增加收入,再依需求選擇自行管理或委託專業業者,讓不動產成為退休生活的現金流來源。
但實際收益仍須扣除稅金、修繕、空置及其他持有成本,才能確認是否符合退休財務需求。
關鍵字:賣厝阿明知識+、高齡房東、退休現金流、房產活化、退休理財、閒置住宅出租、社會住宅包租代管、房東節稅、租金所得稅、住宅修繕補助、老屋出租、包租代管、房東權益