
爸爸把保單送兒子!贈與稅繳20.6萬仍不夠 8個月後過世再補54萬遺產稅
【M傳媒/房產中心報導】
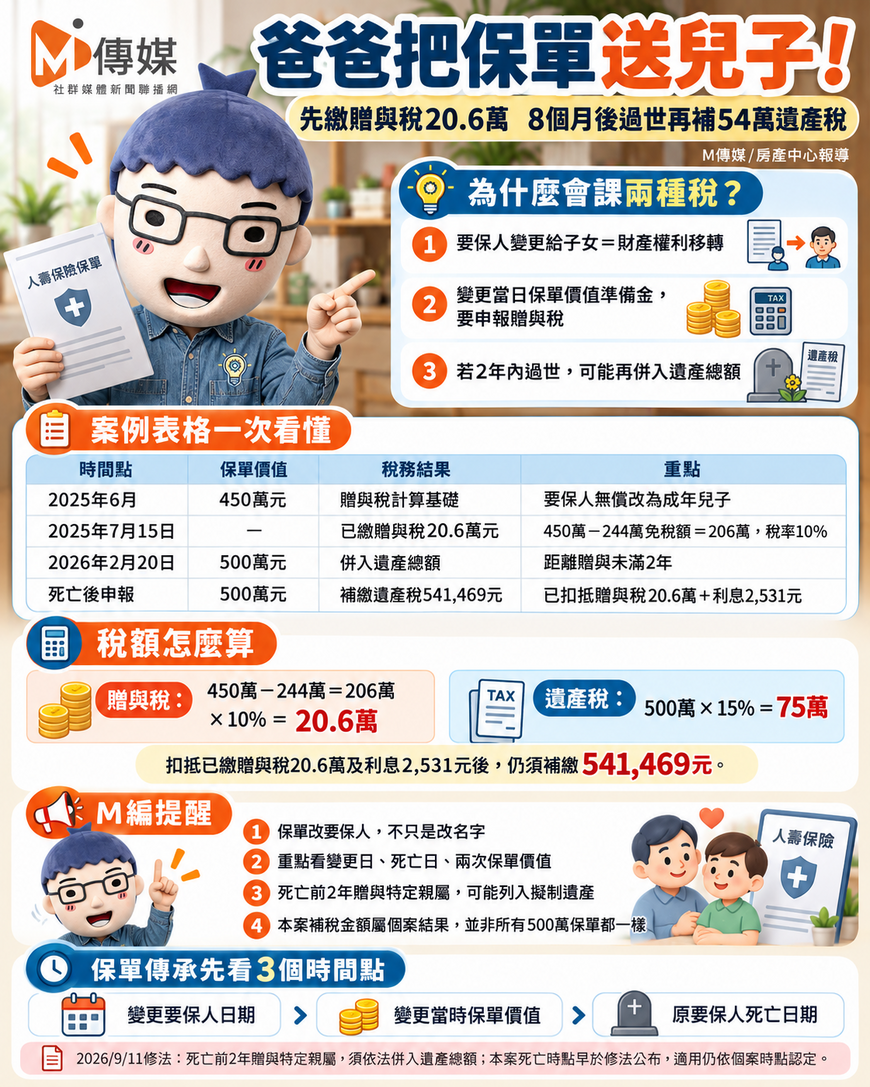
父母把保單要保人改成子女,原本是想提前安排財產,卻可能同時涉及贈與稅與遺產稅!財政部北區國稅局公布案例,一名父親將兩張人壽保險保單無償移轉給成年兒子,當時已繳納20.6萬元贈與稅,沒想到約8個月後父親過世,因為符合死亡前2年內贈與特定親屬的規定,保單必須重新計入遺產,扣抵已繳稅款及利息後,還須補繳54萬餘元遺產稅。
保單改成兒子名字 等於把財產權利送出去
北區國稅局指出,依《保險法》第3條規定,要保人對保險契約享有相關權利,包括終止契約領取解約金及辦理保單借款。
因此,父母將原本自己擔任要保人的人壽保險,無償變更為子女擔任要保人,屬於財產權利移轉,依法涉及贈與稅。
贈與價值原則上依變更當日的保單價值準備金認定,原要保人應注意贈與稅申報期限。
兩張保單價值450萬 先繳20.6萬贈與稅
國稅局舉例,甲先生2023年間投保兩張人壽保險,2025年6月將要保人無償變更為成年兒子。
當時兩張保單價值準備金合計450萬元,扣除2025年度贈與稅免稅額244萬元後,贈與淨額為206萬元。
依10%稅率計算,應繳贈與稅20.6萬元,甲先生已於2025年7月15日完成繳納。
然而,甲先生在2026年2月20日過世,距離變更保單要保人尚未滿2年,因此觸及遺產稅的擬制遺產規定。
死亡日保單升值至500萬 遺產稅再增加75萬
國稅局說明,因為兒子屬於《遺產及贈與稅法》第15條規定的特定親屬,父親死亡前2年內無償移轉的保單權利,須按死亡當日保單價值計入遺產總額。
本案兩張保單在甲先生死亡時,價值已增加至500萬元。
經併入遺產總額後,適用遺產稅率15%,增加遺產稅75萬元。
不過,先前已繳納的贈與稅可依規定扣抵,並加計法定利息。
本案扣除已繳贈與稅20.6萬元及利息2,531元,合計扣抵208,531元後,仍須補繳遺產稅541,469元。
這筆補稅金額是依該個案整體遺產稅計算條件得出的結果,並非所有500萬元保單都須繳納相同稅額。
死亡前2年贈與 2026修法調整納稅義務
依2026年9月11日修正公布的《遺產及贈與稅法》,被繼承人死亡前2年內贈與配偶、特定繼承順位親屬及其配偶的財產,須依法併入遺產總額。
修法並增訂特定受贈親屬按受贈財產占遺產總額比例負擔遺產稅的規定,讓取得贈與財產者承擔相應稅負。
至於本次國稅局公布的案例,父親於2026年2月死亡,早於9月修法公布,個案適用及納稅義務歸屬仍應依相關法律與適用時點認定。
M編觀察|保單傳承要看三個時間點
不少父母透過壽險安排子女保障與財產傳承,卻容易忽略要保人變更本身就是財產權利移轉。
保單規劃應掌握變更要保人日期、當時保單價值,以及原要保人死亡日期。
尤其保單有持續累積價值的特性,贈與當時與死亡當時的課稅價值可能不同,進一步影響遺產稅計算結果。
父母提前把保單轉給子女,應先確認贈與稅;若在移轉後2年內過世,還須重新檢查是否涉及遺產稅申報。
北區國稅局提醒,辦理保單要保人變更或遺產稅申報時,應先向保險公司確認保單價值,並依法申報,以免後續補稅或受罰。
關鍵字:保單變更要保人、父母保單贈與子女、贈與稅、遺產稅、死亡前2年贈與、保單價值準備金、保單傳承、擬制遺產、保險節稅、遺產稅補稅、2026遺產稅新制、北區國稅局、M傳媒