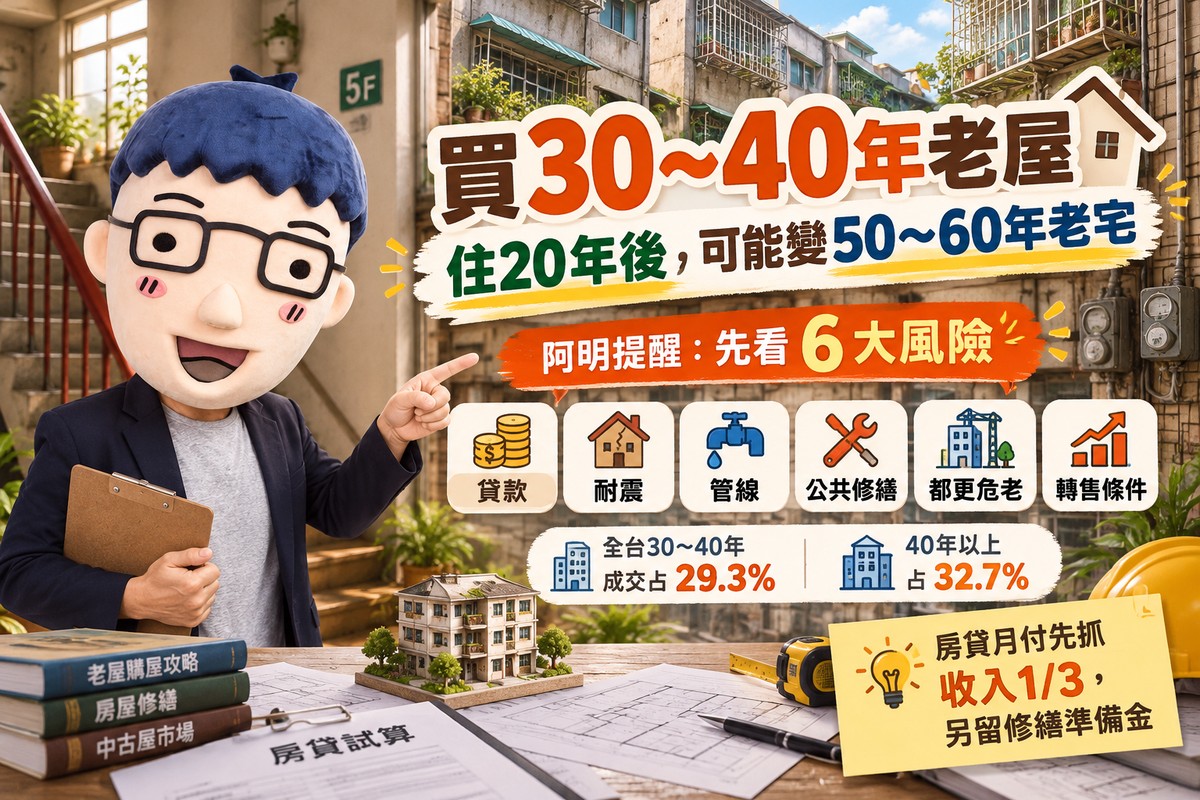

買30~40年老屋要注意什麼!住20年變50~60年老宅 阿明提醒貸款、耐震、管線、都更6大風險
文/賣厝阿明 知識+
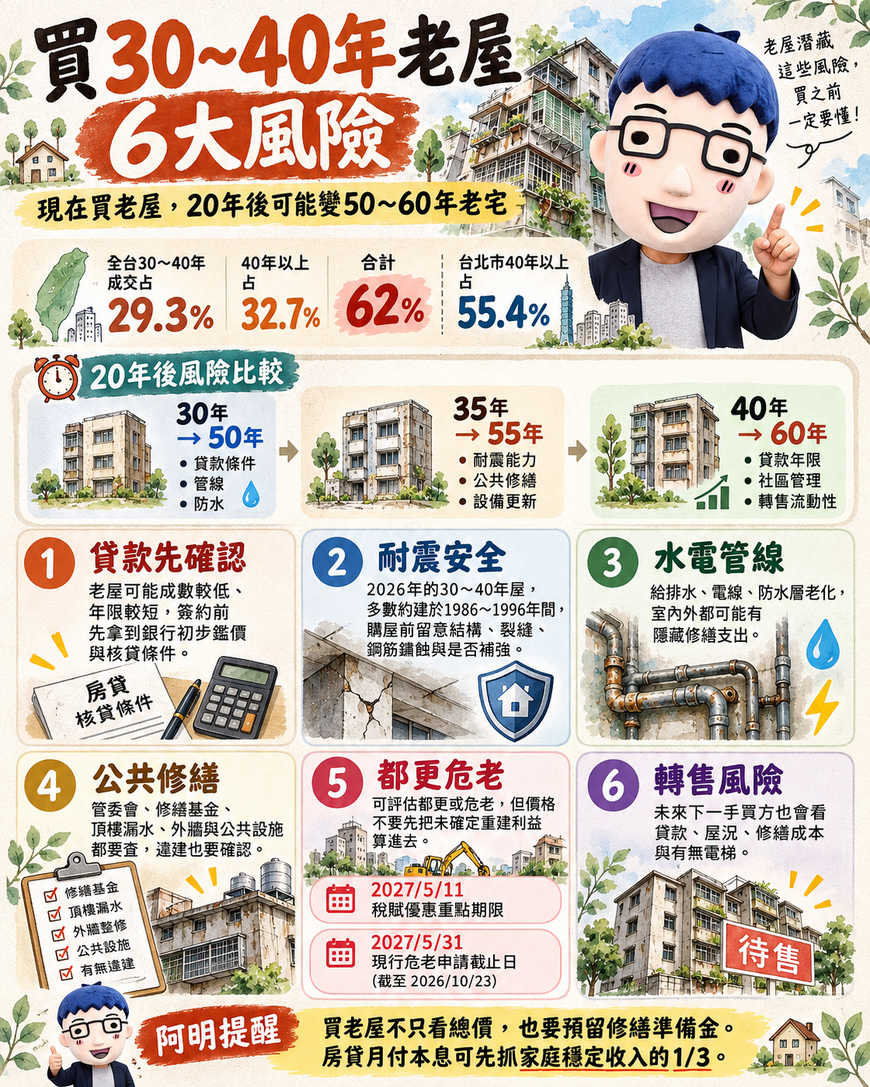
房價居高不下,不少購屋族開始用屋齡換取地段與價格。根據住商機構整理內政部2026年第二季住宅交易資料,全台屋齡30至40年住宅成交占比29.3%,40年以上占32.7%,合計達62%;台北市40年以上老屋成交占比更高達55.4%。
這些數字反映老屋已成為住宅交易的重要選擇。不過,現在買35年老屋,住20年後就變成55年老宅;購買40年老公寓,未來屋齡更將達到60年。
阿明提醒,買30~40年老屋,除了價格與地段,更要確認貸款年限、耐震能力、公共修繕、土地持分及未來轉售條件。
30~40年老屋 住20年後風險比較
| 購買時屋齡 | 20年後屋齡 | 主要注意事項 |
|---|---|---|
| 30年 | 50年 | 貸款條件、管線、防水 |
| 35年 | 55年 | 耐震能力、公共修繕、設備更新 |
| 40年 | 60年 | 貸款年限、社區管理、轉售流動性 |
屋齡增加不代表建物必然失去居住價值,實際狀況仍取決於建築品質、結構安全與長期維護。
老屋貸款 成數與年限都要先確認
銀行評估老屋貸款,會考慮屋齡、地段、建築結構、房屋鑑價,以及借款人的收入與信用。
部分銀行可能降低貸款成數或縮短年限,但並沒有全國統一的40年或50年屋齡拒貸標準。
例如購買1,500萬元老公寓,貸款7成可貸1,050萬元;若銀行只核准6成,買方就須多準備150萬元自備款。
貸款年限也會影響月付。以貸款900萬元、利率2.5%、本息平均攤還試算,30年月付約35,560元,20年月付約47,910元,每月相差約1.24萬元。
阿明建議,簽約前先取得銀行初步鑑價及核貸條件,避免交屋時出現資金缺口。
耐震安全 注意1986至1996年間興建的住宅
2026年屋齡30至40年的住宅,大約興建於1986年至1996年間,多數早於1997年及921地震後的重要耐震規範調整。
購屋前應確認使用執照、結構形式、樑柱裂縫、鋼筋鏽蝕,以及是否曾辦理結構補強。
如有明顯結構異常,可委託專業技師進一步評估耐震能力。
水電管線與公共設施 老屋容易出現隱藏支出
30~40年老屋常見需要更新的項目,包括給排水管線、電線、防水層、外牆及公共設備。
除了室內裝修,也應確認頂樓漏水、公共排水、樓梯間及消防設施維護情況。
依《公寓大廈管理條例》,共用部分修繕原則上由管理負責人或管委會辦理,費用依公共基金、共有持分及有效約定分擔。
若社區缺乏管理組織或修繕基金,大型維修可能需要住戶另外協調出資。
購屋前也應查明頂樓加蓋、陽台外推等增建是否合法,確認實際使用面積與登記面積。
都更危老有兩個期限 申請須全體所有權人同意
老公寓的土地持分、使用分區、法定容積及社區整合情況,都會影響未來重建條件。
依《都市危險及老舊建築物加速重建條例》,屋齡30年以上的合法建築物,仍須符合相關建築安全、耐震評估等法定條件,才能申請危老重建。
現行制度有兩個重要期限。
2027年5月11日: 符合規定期限提出重建計畫,並經主管機關依法同意者,得適用重建期間地價稅免徵,以及重建後地價稅、房屋稅減半徵收兩年等優惠;自然人所有權人符合條件者,房屋稅優惠另有延長規定。
2027年5月31日: 現行危老重建計畫的法定申請截止日。
行政院已於2026年7月16日通過修正草案,規劃刪除申請期限,讓危老重建常態化,但截至2026年10月23日,仍待立法院完成修法。
另外,危老重建原則上須取得重建計畫範圍內全體土地及合法建築物所有權人同意;都市更新則依不同法定同意比例與審議程序辦理。
阿明提醒,老屋可以評估都更與危老,但購屋價格應以現有房屋條件為基礎,避免把尚未確定的重建利益提前算進房價。
下一手買方也要面對貸款與修繕
30~40年老公寓可能因捷運、商圈、學區及成熟生活機能受到歡迎。
但持有20年後,屋齡將達50~60年,未來買方除了考慮地段,也會評估銀行貸款、建築安全、修繕費用與是否有電梯。
尤其沒有電梯的四、五樓老公寓,隨著居住者年齡增加,樓梯使用便利性也可能影響市場需求。
購屋前應比較同區不同屋齡、樓層及屋況的實際成交行情,評估未來可能的轉售客群。
阿明提醒:買老屋除了便宜 還要能安心住20年
30~40年老屋仍可能是符合預算的自住選擇,尤其是交通便利、結構良好、社區管理完善的住宅。
但購屋成本除了房價,還有頭期款、管線更新、室內裝修、公共修繕及未來維護費用。
阿明建議,家庭房貸月付本息可先以穩定收入三分之一作為財務規劃參考,並另外預留老屋修繕準備金。
關鍵字: 30年老屋、40年老屋、買老屋注意事項、老公寓貸款、老屋貸款年限、老屋耐震、老屋水電管線、老屋修繕、土地持分、危老重建、危老申請期限、2027危老租稅優惠、都市更新、老屋轉售、無電梯公寓、賣厝阿明知識+