
升息聲浪再起|專家:經濟很熱、房市很冷 此刻不宜補煞車
【M傳媒/群洋國際地產集團董事長 張惠山(山哥)專欄】
中央銀行9月17日將召開第3季理監事會,近期市場升息聲浪快速升高。
8月CPI年增2.04%,核心物價仍維持高檔,PPI與進口物價受到能源及國際成本推升,台灣出口又在AI、半導體帶動下持續強勁,市場因此開始提高年底前升息半碼的預期。
山哥認為,總體經濟強,不代表房市還有空間再承受一次升息。
目前台灣最明顯的情況,就是「產業很熱、房市很冷」。
房價已經修正 交易也在降溫
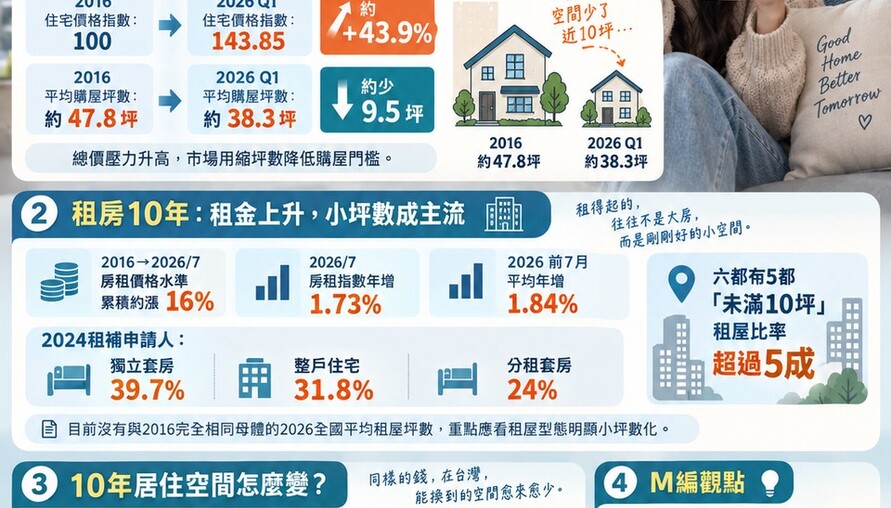
內政部住宅價格指數顯示,2026年第1季全國房價已呈現季減、年減,六都多數城市同步修正,房市正式從前幾年的追價行情轉向量縮價盤整。
銀行端也出現同樣訊號。
不動產貸款集中度已從2024年高點一路往下,2026年7月降至34.44%,回到近20年低檔。這代表銀行資金持續往其他產業配置,不動產授信集中風險已明顯下降。
目前房市最缺的不是另一腳煞車,而是讓市場慢慢消化過去幾年的高房價、高總價與大量預售交屋。
升息打到的不只投資客
升息是一個全面性的貨幣工具。
政策利率只要再往上調,首購族、換屋族、預售屋交屋戶、建商、營造業與一般企業融資成本都會同步增加。
現在買房人已經同時面對幾個壓力:
房貸利率2字頭、銀行鑑價保守、貸款成數下降、第7波信用管制仍在。
對真正有自住需求的家庭來說,房價就算開始修正,融資成本如果繼續往上,購屋負擔未必真的下降。
這也是山哥一直強調的觀念:房價降一點,不代表買房更輕鬆。
當貸款成數少一成、利率再往上加,自備款與每月現金流都會增加。
通膨壓力是真的 但來源也要看清楚
8月CPI回到2%以上,確實值得央行注意。
但目前更強的壓力來自能源、進口物價及國際局勢。這類成本型通膨,和過去市場資金過多、內需過熱並不完全相同。
升息可以壓低需求,卻無法增加原油供給,也無法消除國際戰爭與能源價格波動。
因此,貨幣政策需要分辨通膨來源。
如果為了對抗輸入性通膨全面升息,最後可能先打到已經降溫的房市與內需,而真正推高成本的國際能源價格仍然存在。
第7波管制已經發揮效果
2024年9月第7波選擇性信用管制推出時,房市確實存在資金過度集中、房價快速上漲及投資需求偏熱等問題。
兩年後,市場環境已經明顯不同。
交易量下來、房價開始修正、不動產貸款集中度降低,銀行授信也變得更審慎。
政策既然已經產生效果,下一個階段就應該從「全面降溫」走向「精準管理」。
多屋、高槓桿與短期投資需求可以持續控管,但首購、自住換屋、正常交屋、都市更新與危老重建,都應該保留合理融資空間。
山哥觀點:
央行9月理監事會最適合的方向,仍是政策利率維持不變,同時觀察能源價格、通膨與匯率後續變化。
現在台灣經濟有一個非常特殊的結構。
AI很熱、出口很強、半導體持續投資,但房市已經在修正。
如果只看出口與GDP,確實有升息的理由;如果把房市、內需、家庭房貸與企業融資一起放進來看,升息的副作用也同樣明顯。
貨幣政策最怕的,就是市場已經踩煞車,政策還繼續往下踩。
房市需要的是軟著陸。
讓價格合理修正、交易恢復正常、銀行控制風險,同時讓真正有居住需求的人還能取得合理資金,才是現在更重要的政策方向。
央行升息、9月理監事會、張惠山、山哥、群洋國際地產集團、央行利率、房貸利率、第七波信用管制、不動產貸款集中度、房市降溫、房價修正、首購族、換屋族、CPI、PPI、AI出口、房市軟著陸、2026房市