
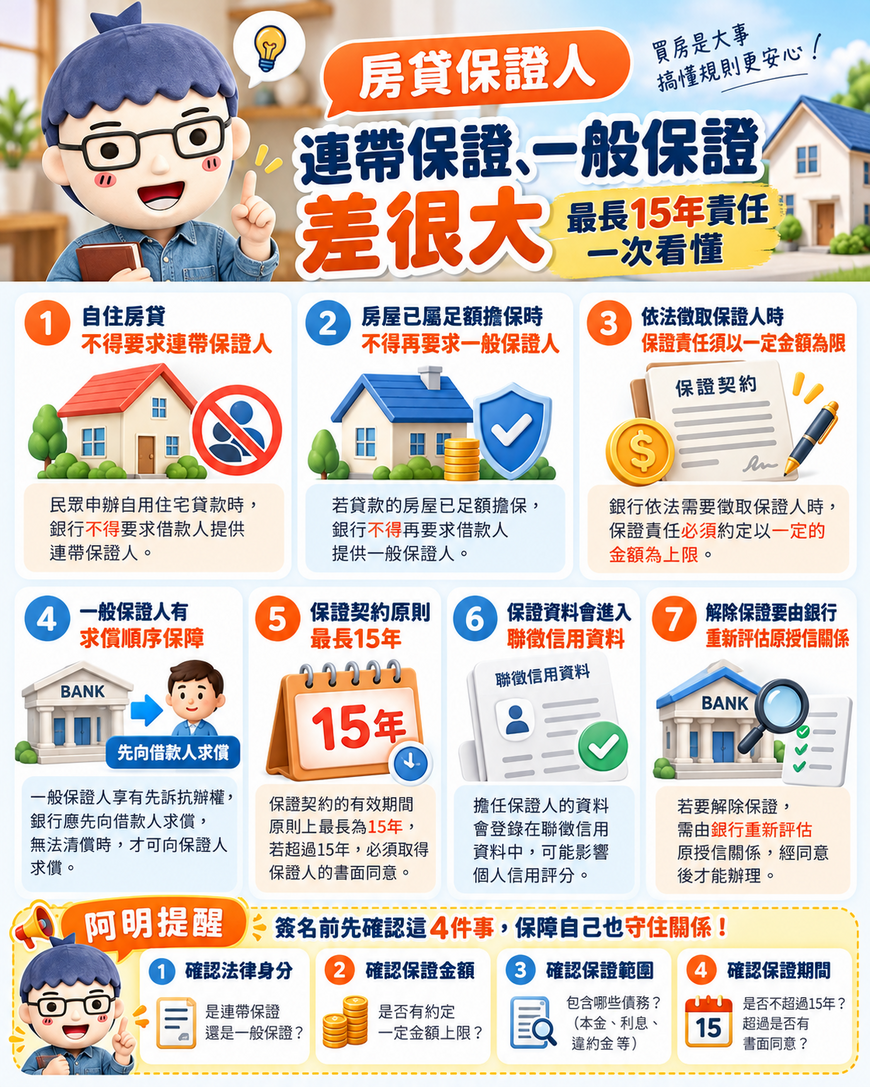
房貸保證人|連帶保證、一般保證差很大 最長15年責任一次看懂
文/賣厝阿明 知識+
買房申請房貸時,部分家庭會由父母、配偶或其他親友協助提供保證。這張簽名代表的不是單純替家人證明身分,而是一項具有法律效力的債務保證責任。
現行《銀行法》已經對自用住宅放款的保證人設下明確規範。銀行辦理自用住宅放款,不得要求借款人提供連帶保證人;銀行已取得足額擔保時,也不得再要求借款人提供一般保證人。
一般保證人一旦依法成立保證契約,責任期間原則上最長可達15年,簽名前要先確認金額、範圍與期間。
重點一|自住房貸不得要求連帶保證人
《銀行法》第12條之1規定,銀行辦理自用住宅放款及消費性放款,不得要求借款人提供「連帶保證人」。
連帶保證與一般保證的法律效果差異很大。一般民法上的連帶保證人原則上沒有先訴抗辯權,債權人可以依法律關係向主債務人或連帶保證人請求清償。
因此,法律特別限制銀行在自用住宅及消費性放款中要求借款人提供連帶保證人。
重點二|房子已是足額擔保 一般保證人也不能再要求
同一條法律還有第二層保障。
銀行辦理自用住宅放款及消費性放款,如果已經取得《銀行法》第12條所定的足額擔保,就不得再要求借款人提供保證人。
兩項規定要分開理解。
自用住宅及消費性放款,銀行不得要求「連帶保證人」;銀行已取得足額擔保後,連「一般保證人」也不得要求。
房屋抵押是否已構成法律所稱的「足額擔保」,仍須依實際授信與擔保狀況認定。
重點三|依法徵取保證人 責任金額必須有限制
銀行在法律允許的情況下徵取保證人,《銀行法》第12條之1也規定,保證責任應以一定金額為限。
保證人簽約時應直接確認契約記載的保證金額、保證範圍及相關從屬負擔。
房貸本金只是其中一項。實際保證責任仍應依契約內容及法律規定判斷,因此簽名前應完整閱讀保證條款,保留契約副本。
重點四|一般保證人有求償順序保障
一般保證人與借款人承擔的法律地位不同。
依《銀行法》第12條之1,銀行未來求償時,應先向借款人求償;借款人財產不足清償的部分,再向保證人求償。
有多名保證人時,對求償不足的部分,原則上應先向各保證人平均求償。
法律另對取得執行名義或保全程序設有例外,因此實際進入訴訟或強制執行程序時,仍應依個案法律關係處理。
重點五|保證契約原則最長15年
房貸經常一借就是30年、40年,保證責任的期間則有另外規定。
《銀行法》第12條之2規定,因自用住宅放款及消費性放款而徵取的保證人,保證契約自成立日起,有效期間不得超過15年。
經保證人書面同意者,則不受15年限制。
因此,房貸期間30年或40年,不等於保證契約必然跟著維持30年或40年。簽約時除了看貸款年限,也要確認保證契約期間及是否另有書面延長同意。
重點六|當上保證人 聯徵會留下相關資料
保證責任也會進入信用資料體系。
聯徵中心的個人信用報告包含授信保證人資訊,以及共同債務、從債務等相關資料。保證人資料原則上會隨主債務資料揭露;主債務清償、銀行更換保證人或免除保證責任後,則依聯徵相關規定處理。
因此,民眾自己日後申請房貸、信貸或其他授信時,金融機構可能依合法取得的信用資料進行整體授信評估。
最終核貸額度、利率及條件,仍由各金融機構依個人所得、負債、信用、擔保品及授信政策綜合判斷。
重點七|解除保證要由銀行處理原授信關係
保證契約成立後,要解除保證責任,核心仍在原本的債權債務關係。
借款人可以向銀行提出申請,由銀行重新評估目前貸款餘額、擔保品價值、借款人收入、信用及整體授信條件,再協議是否免除或更換保證人。
主債務清償、轉貸清償原貸款,或銀行同意免除保證責任,也會影響原保證關係。
聯徵中心資料也明確列出,主債務清償、債權金融機構更換保證人或免除保證責任,都屬於保證責任消滅的可能情形。
阿明提醒|簽名以前先確認4件事
幫家人當房貸保證人,本質上是在承擔一項真實的債務風險。
簽約前先確認四件事:自己簽的是什麼法律身分、保證金額是多少、保證範圍有哪些、保證期間到哪一天。
自用住宅放款依法不得要求連帶保證人;已取得足額擔保時,也不得要求一般保證人。依法成立一般保證關係後,銀行求償另有法定順序,而自用住宅及消費性放款的保證契約原則上最長15年,超過15年須有保證人書面同意。
幫家人提高房貸核貸條件之前,先把自己可能承擔的債務金額算清楚。保證人不是見證人,簽下的是一份可能持續多年的法律責任。
關鍵字:房貸保證人、連帶保證人、一般保證人、自用住宅貸款、銀行法第12條之1、銀行法第12條之2、房貸保證15年、房貸聯徵、房貸核貸、房貸保證責任、解除保證人、買房貸款、台灣房貸、2026房貸、賣厝阿明知識+