
債務協商|卡債、信貸繳不動先處理 房貸正常履約降低房產風險
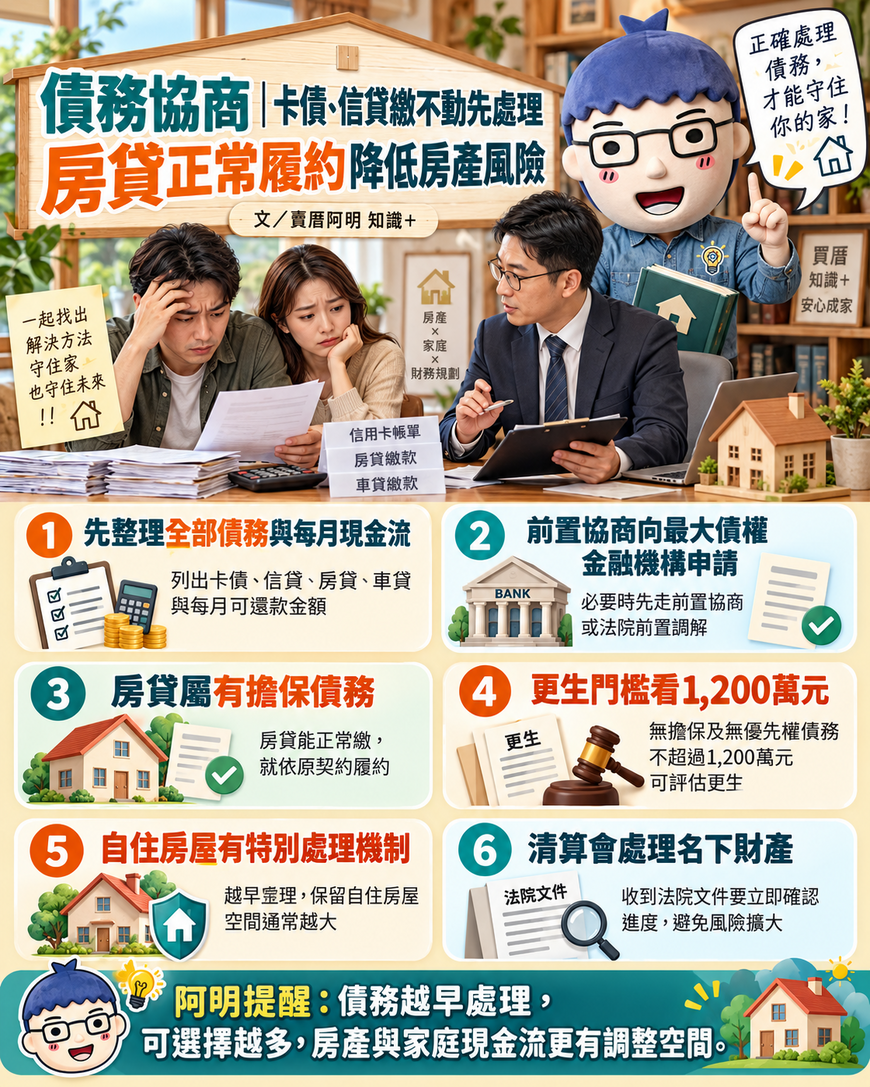
文/賣厝阿明 知識+
信用卡、信貸、房貸同時壓上來,每個月收入已經不夠還款,持續借新債補舊債,通常只會讓利息與月付壓力愈來愈高。
台灣現行制度提供前置協商、法院前置調解、更生與清算等債務處理管道。
名下有房屋的人,房貸是否正常繳款、房屋價值、貸款餘額、收入及其他債務,都會影響房產最後能不能保留。
阿明整理現行制度的重要規則。
一、先整理全部債務與每月現金流
債務處理第一步,是把信用卡、信貸、房貸、車貸及民間借款全部列出來。
每一筆都要確認本金餘額、利率、每月應繳金額及有沒有逾期。
再把家庭收入、基本生活支出與每月實際可以拿來還債的金額算清楚。
每月還款已經超過負擔能力,就要開始評估正式債務處理程序,避免再用信用卡循環、信貸或高利借款繼續補洞。
二、前置協商向最大債權金融機構申請
依《消費者債務清理條例》,債務人如果積欠銀行、信用合作社等金融機構債務,在聲請更生或清算前,原則上必須先進行前置協商或法院前置調解。如果所有債權人都不是金融機構,則可以依規定直接聲請更生或清算。
前置協商不是向法院申請,而是向最大債權金融機構提出。
不知道哪一家是最大債權金融機構,可以向聯徵中心申請金融機構債權人清冊確認。
申請時通常要準備前置協商申請書、財產及收支狀況說明書、債權人清冊、所得與財產資料、薪資證明等文件。
三、房貸屬有擔保債務 原則上照原契約繳
房貸與信用卡、信用貸款最大的差別,在於房屋已設定抵押權。
依銀行公會現行前置協商機制,有擔保債務原則上仍依原契約履行。
也就是房貸還能正常繳納時,就繼續按照原本房貸契約繳款。借款人依協議正常履約後,參與協商的有擔保金融機構會暫停相關法訴行為。
房貸已經無法依原契約繳納時,則要再與原房貸銀行協商處理。協議文件也載明,經金融機構同意後,可能由債務人自行處分擔保品,或由金融機構依法執行擔保品。因此,信用卡與信貸進入協商,不代表房貸可停止繳款。
四、更生門檻為無擔保及無優先權債務不超過1200萬元
前置協商或前置調解沒有成立,符合條件的債務人可以再向法院聲請更生或清算。
依司法院說明,無擔保或無優先權的本金及利息債務總額超過1,200萬元,就不能選擇更生;1,200萬元以下則可以評估更生或清算。
有穩定、持續收入來源的人,通常較有條件提出可履行的更生方案。
更生主要是依收入、必要生活費、財產及債務狀況,提出一套可以持續履行的清償方案。
五、自住房屋有特別處理機制
《消費者債務清理條例》設有自用住宅借款特別條款。
符合規定的債務人,可以在更生方案中安排自用住宅房貸的清償方式,增加繼續保有主要自住房屋的可能性。
這項制度並不是保證進入更生後房子一定留下來。
實際結果仍要看房屋價值、抵押權順位、房貸餘額、收入、其他債務及更生方案是否能持續履行。
因此,有房產又有穩定收入的人,在財務剛開始失控時就處理,通常比房屋已經進入查封或拍賣程序後再處理,更有調整空間。
六、清算會處理名下財產
清算程序的處理方式不同。司法院說明,清算原則上會把債務人現有可處分財產變價,再依法分配給債權人。清算完成後也不是當然免責,仍要由法院依法判斷是否免責。名下有房屋的人進入清算程序,就必須評估房產遭處分的風險。
有穩定工作、仍有還款能力,又希望保留自住房屋的人,更需要提早評估前置協商、前置調解或更生。
七、前置協商會留下聯徵註記
前置協商會留下信用紀錄。
依聯徵中心目前公布的揭露期限:
前置協商不成立:結案日起揭露6個月。
前置協商成立:履約完成或提前清償後再揭露1年。
協商毀諾且尚未清償:自毀諾日起揭露3年。
毀諾後全部清償:自全部清償日起揭露1年,但最長不超過毀諾日起3年。
另外,更生與清算也有各自的聯徵揭露期限。更生相關資料可能揭露至更生方案履行完畢或法院裁定免責後4年,並有最長年限限制;清算程序開始資料則原則上揭露10年。
八、收到法院文件要立即確認進度
房屋已經收到查封、拍賣或強制執行文件,處理時間會變得更緊迫。
這時要先確認目前執行進度、欠款金額、抵押權狀況及房屋價值,再尋求律師、法律扶助基金會或熟悉消債程序的專業人員協助。
持續用民間二胎、高利借款或新的信用貸款補原本債務,通常會讓房屋負擔與利息成本繼續增加。
阿明提醒
有房產的人處理債務,先把所有負債與現金流算清楚。
房貸仍能正常繳納,就維持房貸履約;信用卡、信貸已經超出負擔能力,就及早評估前置協商或法院前置調解。
協商或調解沒有成立,而且無擔保及無優先權債務符合1,200萬元門檻,又有穩定收入,可以進一步評估更生。
債務處理越早開始,可選擇的處理方式通常越多,房產與家庭現金流也有較大的調整空間。
關鍵字: 債務協商、前置協商、法院前置調解、卡債協商、信貸繳不出來、房貸繳不出來、房屋法拍、消費者債務清理條例、更生、清算、自用住宅借款特別條款、聯徵紀錄、賣厝阿明知識+