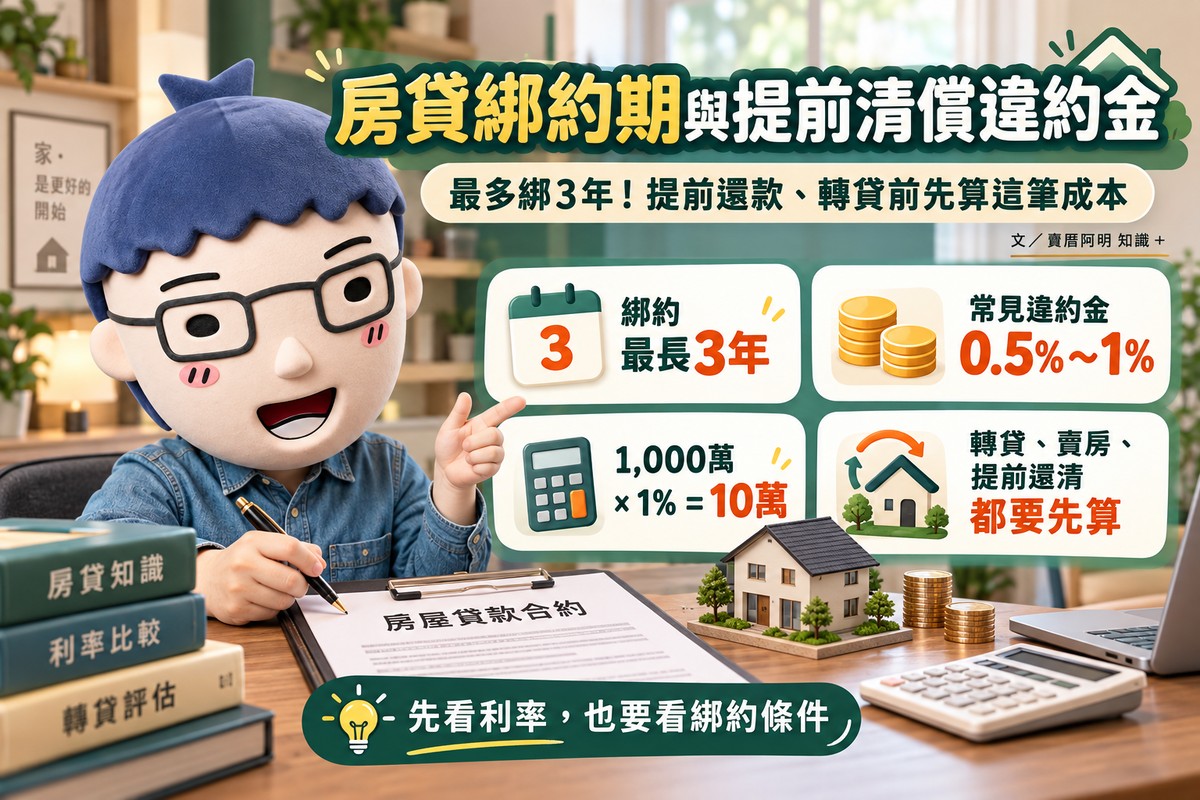

房貸綁約期與提前清償違約金|最多綁3年!提前還款、轉貸前先算這筆成本
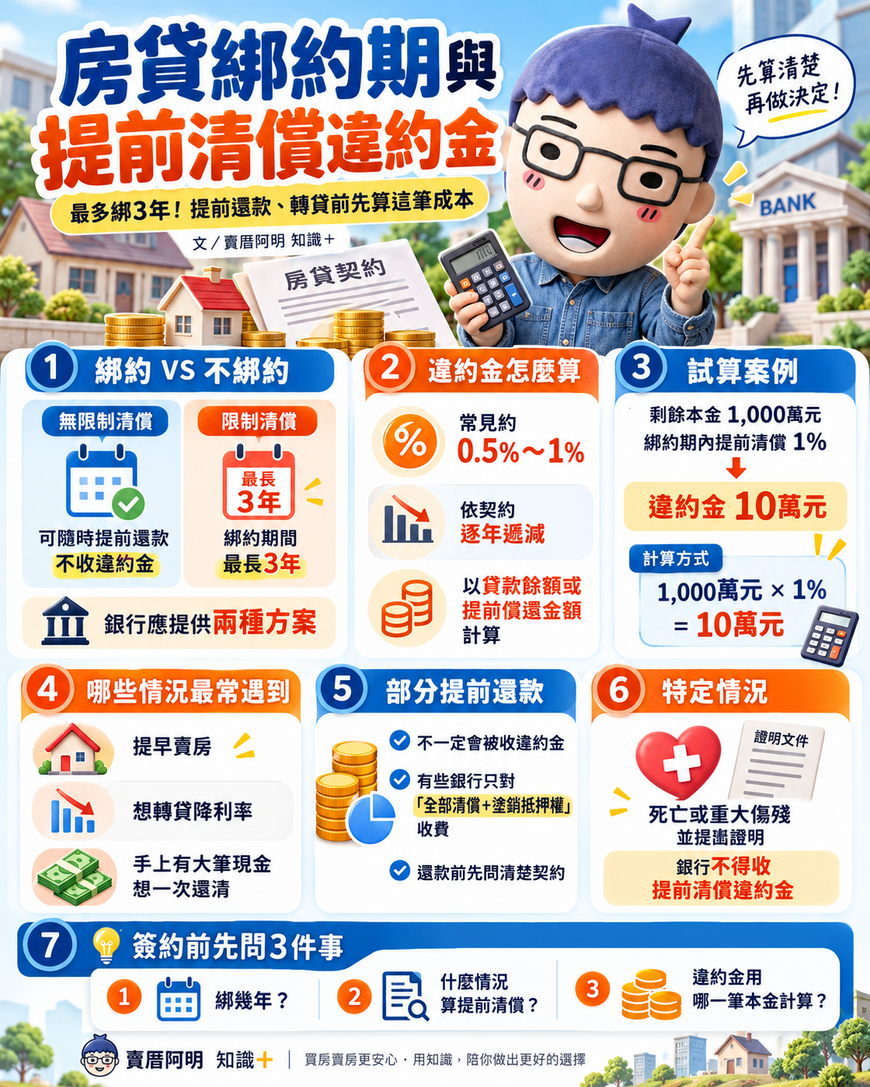
文/賣厝阿明 知識+
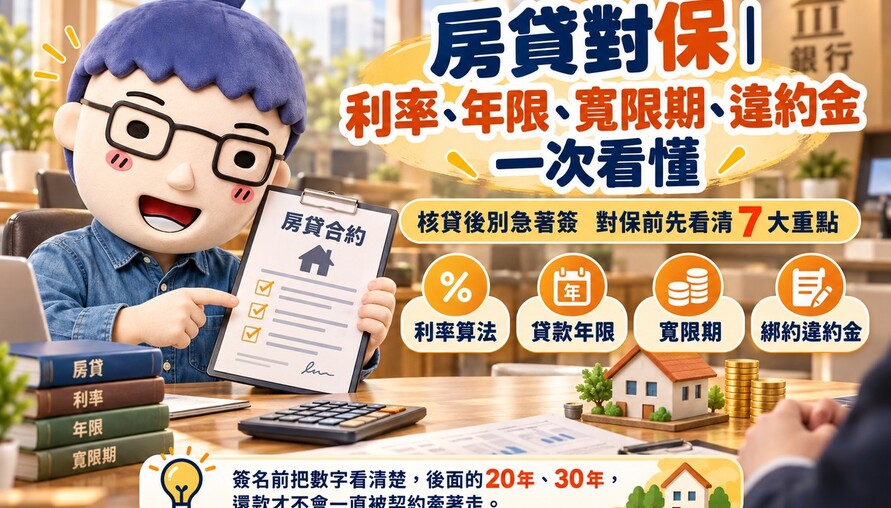
買房辦房貸,很多人第一眼只看利率2.5%、2.8%,卻忽略契約裡還有一個很重要的條件,就是「限制清償期間」。
簡單講,就是銀行給你優惠利率或貸款條件後,約定一段時間內提前全部還清、轉貸或塗銷抵押權,可能要支付提前清償違約金。
阿明提醒,利率決定每個月繳多少,綁約條件則決定你未來想換銀行、賣房或提前還款時,要付多少代價。
綁約VS不綁約
依金管會「個人購屋貸款定型化契約應記載事項」,銀行應提供「無限制清償期間」及「限制清償期間」兩種方案。
選擇無限制清償方案,可以隨時提前還款或結清,不必支付違約金。
選擇限制清償方案,綁約期間不得超過3年,銀行必須在契約裡寫清楚提前還多少、什麼情況要收違約金,以及計算方式。
一般來說,不綁約方案的利率或優惠條件可能與綁約方案不同,簽約前要一起比較。
違約金算法不同
市場常聽到提前清償違約金約0.5%到1%,實際並沒有全銀行統一標準。
以中國信託目前公開一般購屋房貸為例,提前全部清償並要求清償證明或塗銷抵押權時:
-
第1年內:提前償還本金1%
-
第13至24個月:0.8%
-
第25至36個月:0.6%
玉山銀行目前公開條件則是,第1年2%、第2年1%、第3年0.5%,而且一般部分提前還款原則上不用支付違約金,全部清償並塗銷抵押權時才依契約計算。
所以真正要看的不是「市場大概收幾%」,而是你自己那份房貸契約怎麼寫。
1000萬房貸提前轉貸 1%就是10萬元
假設房貸剩餘本金1,000萬元,仍在第一年限制清償期間,契約約定提前全部清償違約金為1%。
簡單計算:
1,000萬元 × 1%=10萬元
如果另一家銀行願意把利率從2.8%降到2.5%,轉貸前就要先把10萬元違約金,加上新銀行開辦費、代書費、抵押權設定及塗銷費一起算進去。
單看新銀行利率比較低,還不能直接判定轉貸比較省。
提前還部分 不一定被違約
有些銀行限制的是「提前全部清償並塗銷抵押權」,平常部分提前還本金不收費;有些契約則可能對特定提前清償行為另有約定。
金管會要求,提前清償違約金應以「貸款餘額」或「提前償還金額」為計算基礎,並依時間採逐年遞減方式計收。
因此,手上突然多100萬元想先還房貸,先打電話確認自己的契約屬於哪一種,再決定怎麼還。
常見房貸綁約問題
提前清償違約金常出現在三種情況:
第一,房子提早出售。
房屋出售後通常要清償原房貸並辦理抵押權塗銷,還在綁約期就可能產生違約金。
第二,看到別家銀行利率比較低,準備轉貸。
轉貸本質上就是由新銀行把舊銀行貸款結清,也會碰到提前清償條款。
第三,手上有大筆現金,想一次把房貸清掉。
如果還在限制清償期間,也要先算提前還清的成本。
特定情況
金管會規定,借款人因死亡或重大傷殘並提出證明,而須提前清償房貸時,銀行不得收取提前清償違約金。
個別銀行契約也可能另外列出政府徵收、天災造成抵押物毀損,或由銀行主動要求提前清償等免收情形,仍以契約內容為準。
阿明總結:
綁約期是銀行控制提前流失客戶的保障,也會限制借款人在前幾年的資金彈性。
阿明建議,簽約前至少確認三件事:
-
綁幾年?
-
什麼情況才算提前清償?
-
違約金用哪一筆本金計算?
把這三件事問清楚,再拿利率、開辦費及總費用一起比較,才是真正完整的房貸成本。
關鍵字: 房貸綁約期、提前清償違約金、房貸提前還款、房貸轉貸、房貸違約金、房貸綁約3年、提前還本金、房貸利率、轉貸成本、賣厝阿明知識+