
千萬房子贈子女「0元贈與稅」!專家提醒:子女未來賣房,房地合一稅可能更重
文/嚴意情(情情來了)|明深地政士事務所 主辦代書
爸媽把市價上千萬元的房子贈與子女,當下可能一毛贈與稅都不用繳,但未來子女出售房屋,房地合一稅卻可能成為另一筆沉重負擔。
情情提醒,房產贈與要同時考慮現在的移轉稅費,以及子女未來出售時的房地合一稅。 當下贈與稅為零,不代表整筆房產傳承最省稅。
市價1,500萬元 贈與稅可能是0元
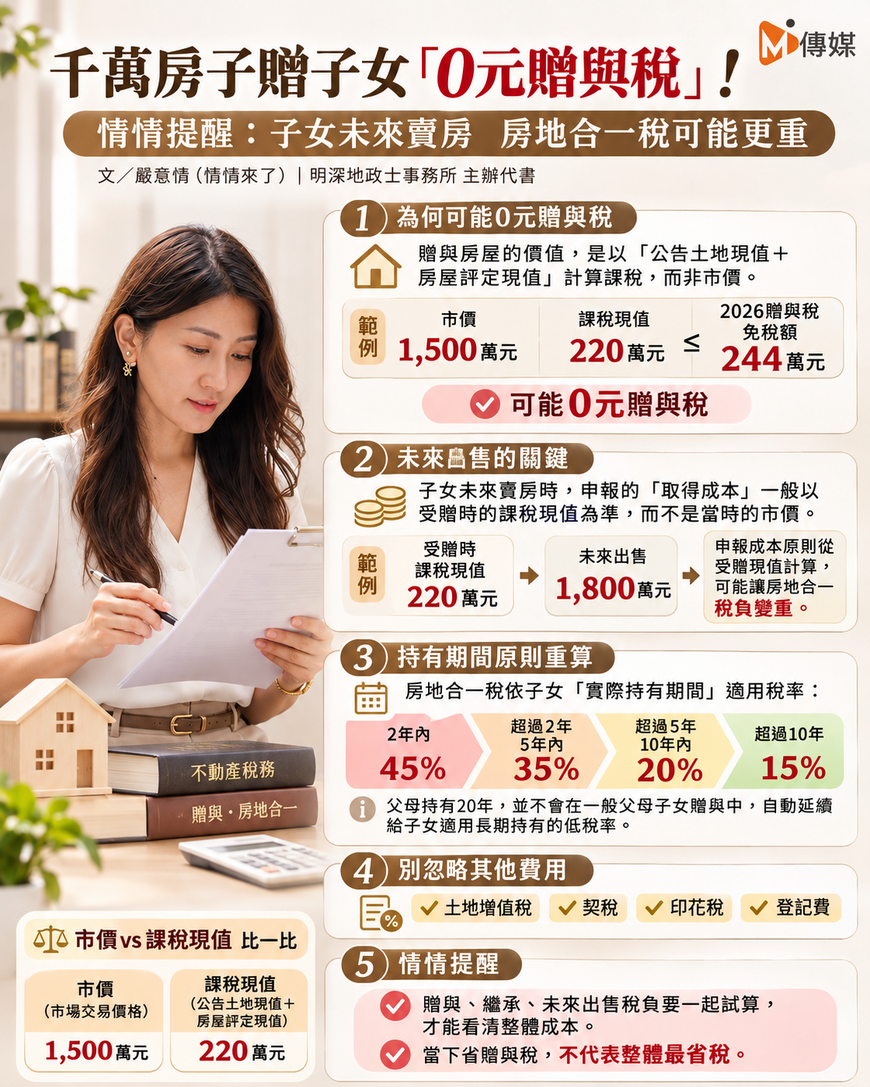
依現行規定,不動產贈與價額以土地公告現值及房屋評定標準價格計算,而非市場成交行情。
假設一間房子市價1,500萬元,但公告土地現值與房屋評定現值合計只有220萬元,父母其中一人贈與子女,在當年度沒有其他贈與且符合規定的情況下,就可能落在2026年244萬元的贈與稅免稅額內。
不過,贈與房地仍可能產生土地增值稅、契稅、印花稅及登記費。
父母若代子女負擔土地增值稅或契稅,也須依規定計算贈與總額及扣除額。
子女未來出售 成本從受贈現值計算
依房地合一稅規定,受贈房地的取得成本,原則上以受贈時房屋評定現值及公告土地現值,按政府公布的消費者物價指數調整後認定。
延續前面的例子,房子受贈時市價1,500萬元、課稅現值220萬元,幾年後以1,800萬元出售。
子女申報房地合一稅時,原始成本原則上須從220萬元按規定調整,再計入符合規定的取得、改良及移轉費用,並依法減除土地漲價總數額。
因此,實際課稅所得可能明顯高於一般人直覺認為的300萬元價差,但最終稅額仍須依完整資料計算。
國稅局案例 賣1,100萬元還補稅10萬元
財政部北區國稅局曾公布案例,一名母親以1,200萬元取得房地,後來贈與兒子。
兒子出售時以1,100萬元成交,原本使用母親的買價計算成本,申報結果為虧損。
國稅局查核後,改依受贈時房地現值、物價指數及相關稅費,核定取得成本1,000萬元。
扣除移轉費用40萬元及土地漲價總數額10萬元後,課稅所得為50萬元,依20%稅率計算,補繳10萬元房地合一稅。
父母持有20年 贈與後持有期間原則上重算
一般父母將房地贈與子女,子女的房地合一稅持有期間原則上從受贈取得日開始計算。
依現行房地合一2.0,境內居住個人持有2年內出售,原則上適用45%;超過2年、5年內35%;超過5年、10年內20%;超過10年15%。
因此,父母即使持有房屋20年,子女受贈後很快出售,仍可能面臨短期持有的較高稅率。
繼承與配偶贈與另有持有期間合併計算規定,適用方式不同。
贈與與繼承 應把未來出售一起算
情情提醒,房產傳承除了比較贈與稅與遺產稅,也要考慮土地增值稅、契稅、取得成本及持有期間。
尤其市價高、公告現值較低的老房子,贈與當下可能很省稅,子女未來出售時,卻可能因成本認列較低而增加房地合一稅負擔。
如果子女準備長期自住,還須進一步評估是否符合房地合一稅自住房地優惠條件。
房產贈與省下眼前的稅,未來出售可能付出更高成本。傳承前把贈與、繼承及後續出售的稅負一起試算,才能找到適合家庭需求的安排。
#房產贈與 #贈與稅244萬 #父母贈與子女 #房地合一稅 #受贈房屋成本 #公告土地現值 #房屋評定現值 #土地增值稅 #房產傳承 #繼承贈與比較 #嚴意情 #情情來了