
高齡房東「有房沒現金」!包租代管結合安養信託 留房養老讓租金變退休生活費
文/日盈不動產|社會住宅包租代管
台灣進入超高齡社會,不少長輩辛苦一輩子買下房子,退休後卻面臨另一種現實:名下有不動產,每個月可以使用的生活費卻有限。尤其房子空著沒出租,除了沒有收入,還得負擔房屋稅、地價稅、管理費及修繕費用。
2026年,台灣金聯旗下力興公司陸續與兆豐銀行、土地銀行合作,將包租代管與安養信託結合,推動「留房養老」模式,讓高齡屋主透過出租房屋取得租金,再由信託協助安排生活與照護支出。
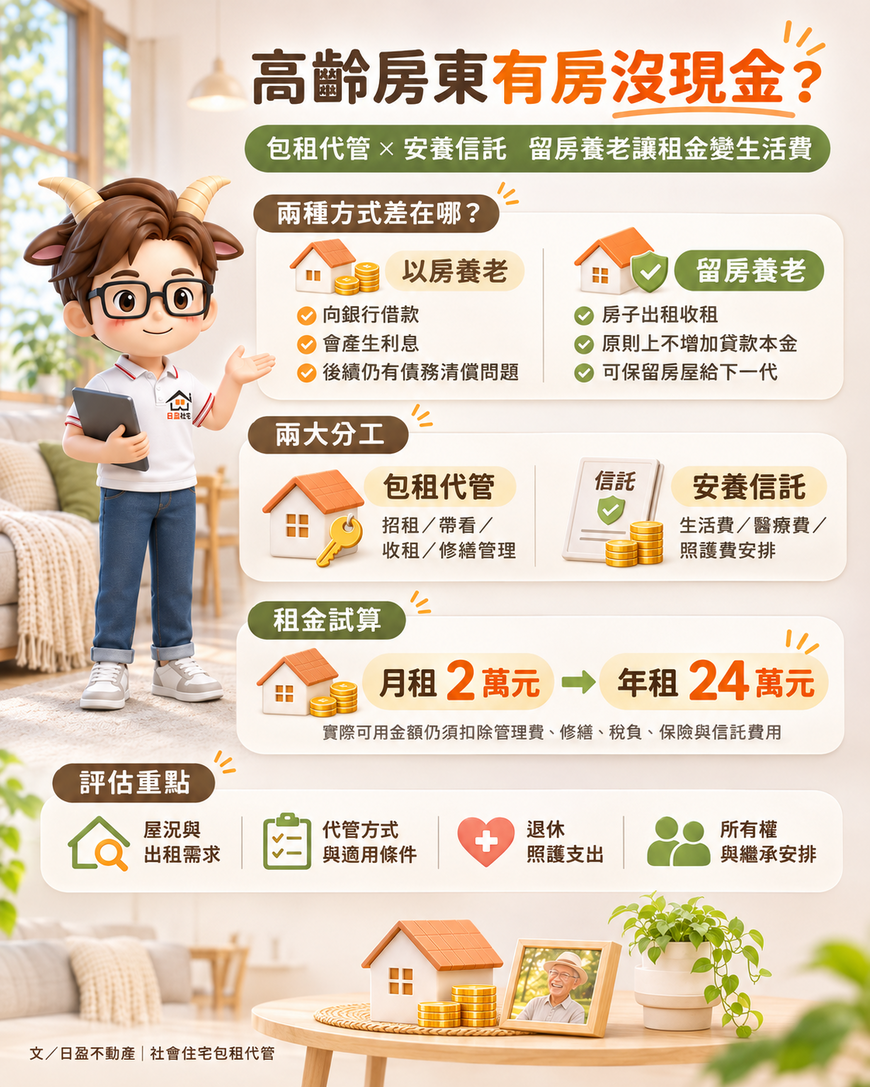
以房養老靠借款 留房養老靠租金
目前銀行推動的「以房養老」,主要是透過不動產逆向抵押貸款,長輩以房屋作擔保,由銀行依核貸條件撥付資金,借款會產生利息,日後仍有債務清償問題。
「留房養老」則是運用房屋出租收益,將原本閒置的資產轉為每月現金收入,原則上不需要為取得租金而增加貸款本金。
兩種方式的資金來源完全不同。
對於希望保留房屋、未來還能傳承給子女的長輩而言,出租住宅是一項可以評估的退休財務安排。
包租代管負責房子 安養信託負責資金
高齡房東自行出租,常遇到招租、帶看、修繕、收租及處理租賃糾紛等問題。
透過專業包租代管服務,可以由業者協助處理租務管理,減少長輩親自奔波。
安養信託則依契約約定管理信託財產,安排生活費、醫療費或照護費用的給付。
簡單來說,包租代管處理房屋出租與管理,安養信託處理資金使用與照護支出,兩者分工合作。
不過,租金是否直接進入信託專戶、房屋本身是否交付信託,以及給付方式與相關費用,都須依個別銀行的契約內容確認。
月租2萬元 一年可創造24萬元租金收入
以一間每月租金2萬元的住宅假設試算,全年出租12個月,租金收入為24萬元。
這筆收入可以作為退休生活費、醫療支出或長照費用的來源。
但24萬元屬於租金總收入,實際可運用金額仍須扣除可能產生的租務管理費、修繕、稅負、保險及信託費用,代管空置期間也可能沒有租金收入。
若採包租方式,則須依業者與屋主簽訂的租約,確認每月實收金額、給付期間及相關保障。
社宅包租代管與一般代管 適用條件各有不同
日盈不動產提醒,政府社會住宅包租代管與一般民間包租代管,適用的租金、房客資格及補助規定有所不同。
符合政府社宅包租代管資格的房東,可依計畫規定享有專業管理、租稅優惠及相關補助;一般民間包租代管則依服務契約及適用法規辦理。
台灣金聯此次與銀行合作的包租代管結合信託服務,也不能直接視為所有社宅包租代管房東都能自動取得的政府方案。
房子留給下一代 退休生活也要顧得到
對高齡房東而言,房屋除了是資產,也可以成為退休生活的收入來源。
但留房養老仍須評估屋況、出租需求、租金收益及未來照護支出。若希望將房屋留給子女,也應事先確認所有權、繼承安排與信託契約內容。
尤其長輩未來可能需要入住養生村、長照機構,或搬到有電梯的住宅,原有房屋透過出租取得收入,就能增加生活安排的彈性。
小編建議,高齡住宅管理的重點,已從單純找到房客,逐漸延伸到穩定收租、減少管理負擔及退休財務規劃。房屋可以繼續保留,租金則用來照顧自己的晚年,讓多年累積的不動產真正發揮生活保障的功能。
#日盈不動產 #社會住宅包租代管 #留房養老 #以房養老 #安養信託 #高齡房東 #退休現金流 #租金收入 #台灣金聯 #土地銀行 #兆豐銀行 #房東知識