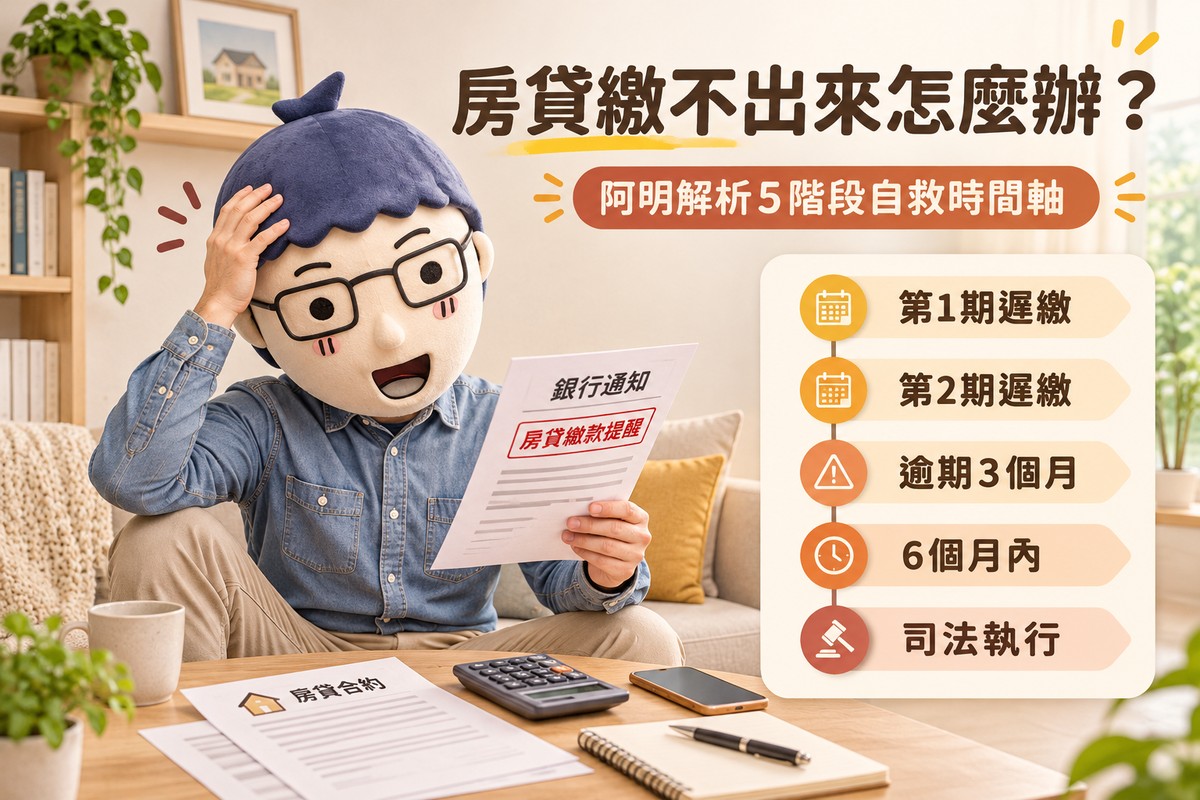

房貸連續3個月繳不出來!銀行催收、聯徵受損到法拍 阿明揭5階段自救時間軸
文/賣厝阿明 知識+|房貸自救懶人包
房貸連續兩、三期繳不出來,除了銀行催收電話,還可能面臨信用紀錄受影響、違約金增加,甚至房屋遭法院拍賣的風險。
賣厝阿明提醒,房貸從遲繳到法拍,需要經過銀行催收及法律程序,並沒有「欠滿3個月就自動法拍」的規定。
但對自用住宅借款人來說,逾期超過2期,可能失去特定前置協商機制對房貸的保障,因此及早與銀行處理十分重要。
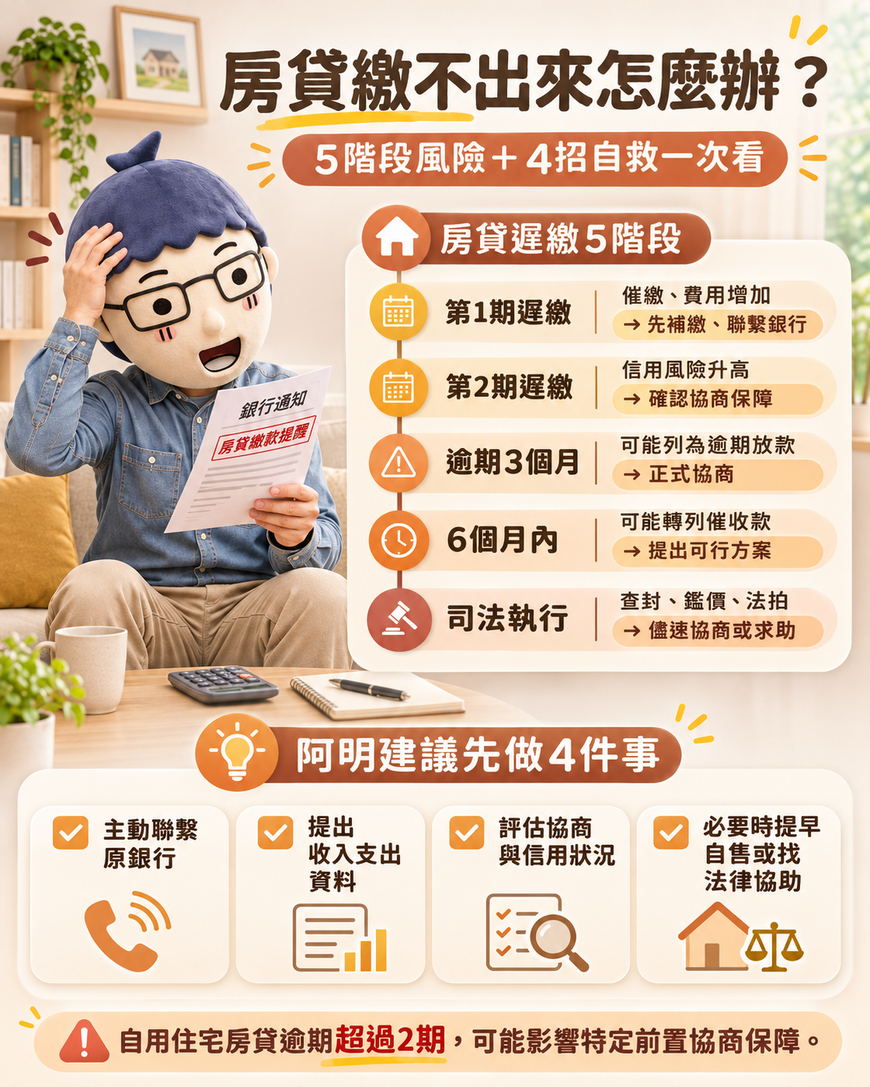
第一階段:第一期房貸沒繳 銀行開始催款與計算費用
房貸到期未繳,銀行可依契約催繳,並按約定計算遲延利息及違約金。
依金管會《個人購屋貸款定型化契約應記載事項》,銀行若採利率比例計收違約金,逾期6個月以內按原貸款利率的10%計算,超過6個月部分按20%計算,每次違約狀態最高連續收取9期。
若採固定金額計收,每次違約狀態最高連續收取3期。實際收費須依契約及相關限制辦理。
對於偶發、非連續遲繳且尚未加速到期的房貸,遲延利息及違約金的計算基礎,也受到金管會規範,銀行不得任意以全部未償本金計算。
第二階段:遲繳紀錄進入聯徵 信用風險逐漸增加
聯徵中心的銀行借款資料包含最近12個月有無遲延還款紀錄,金融機構也有定期及每日報送資料的機制。
因此,房貸遲繳應從第一期就積極處理,金融機構並沒有統一的30天免通報保障。
一般借款遲延資料與正式逾期、催收、呆帳紀錄的揭露規則也不同。
其中,逾期、催收及呆帳紀錄,原則上自清償日起揭露3年;呆帳紀錄另有自轉銷日起最長5年的限制。
第三階段:積欠超過3個月 可能列為逾期放款
依銀行資產評估及逾期放款相關規定,積欠本金或利息超過清償期3個月,原則上屬逾期放款。
若銀行在3個月內已對債務人訴追或處分擔保品,也可能提前列報。
此時銀行可能進一步要求限期清償、協商還款,或依符合規定的契約條件主張加速到期。
逾期放款是銀行授信管理上的認定,法院拍賣仍須經過法定程序。
第四階段:6個月內轉入催收款 還款壓力持續升高
依相關規定,逾期放款原則上應於清償期屆滿6個月內轉入催收款科目;符合協議分期償還並依約履行的案件,另有例外。
銀行可依個案情形進行催收、協議還款或採取法律行動。
這項6個月期限是銀行帳務分類規定,並非銀行必須等到6個月後才可啟動法律程序。
第五階段:銀行聲請法院執行 房屋進入查封與法拍程序
依《民法》第873條,抵押權人於債權已屆清償期而未獲清償時,得依法聲請法院拍賣抵押物。
銀行取得執行名義並聲請強制執行後,法院依程序辦理查封、勘驗、鑑價、核定底價及拍賣。
拍賣可能經過一拍、後續減價拍賣等程序,實際時間受到法院案件量、房屋狀況與拍賣結果影響。
因此,從房貸遲繳到實際拍定,沒有固定4個月或6個月的通用期限。
阿明提醒:自用住宅房貸逾期2期,是重要協商界線
依銀行公會前置協商相關規定,自用住宅借款要納入特定前置協商安排,須符合申請時逾期期數未超過2期等條件,並依規定提出清償方案。
符合金管會定型化契約自用住宅貸款特約條款的借款人,在提出前置協商或調解及合格書面還款方案後,可受到特定加速條款行使限制的保障。
逾期達3期以上,可能無法再適用這項房貸特別保障,但仍可向原銀行個別協商,也可依個人債務狀況評估其他法定債務清理程序。
房貸繳不出來 阿明建議先處理4件事
第一,立即向原貸款銀行說明失業、收入減少或其他財務變化,確認已欠金額及後續還款期限。
第二,提出收入、支出及可負擔月付金資料,申請個別協商、調整還款條件或延長貸款年限。寬限期與展延均須由銀行依個案審核,並注意央行貸款限制。
第三,房貸已經逾期的民眾,應確認信用紀錄與其他負債狀況。若有多筆債務,可評估前置協商或調解,並留意對信用及授信額度的影響。
第四,長期無力負擔房貸,且房屋仍有出售價值時,可及早評估自售、出售後清償貸款及相關交易成本;若已收到法院文件,應儘速尋求法律協助。
房貸遲繳5階段整理
| 階段 | 主要風險 | 優先處理方式 |
|---|---|---|
| 第1期遲繳 | 催繳、遲延費用 | 補繳、聯繫銀行 |
| 第2期遲繳 | 信用及持續違約風險 | 申請還款調整、確認協商保障 |
| 超過3個月 | 可能列為逾期放款 | 正式協商、確認催告與契約條款 |
| 6個月內 | 可能轉列催收款 | 提出可履行方案、尋求法律協助 |
| 進入司法執行 | 查封、鑑價、拍賣 | 確認債權金額、協商或依法處理 |
阿明提醒,房貸繳不出來,最重要的是在收入中斷初期就建立還款計畫。第一期遲繳涉及費用與信用風險,逾期超過2期可能影響特定自用住宅協商保障,銀行進入法律程序後則可能危及房屋所有權。越早處理,越能保留調整還款與處分資產的選擇。
#賣厝阿明 #房貸自救 #房貸遲繳 #聯徵紀錄 #房貸催收 #逾期放款 #前置協商 #自用住宅貸款 #法拍屋 #強制執行 #房貸違約金 #債務清理