
要約書、斡旋書差在哪 成屋出價前先看懂付款、成交與反悔成本
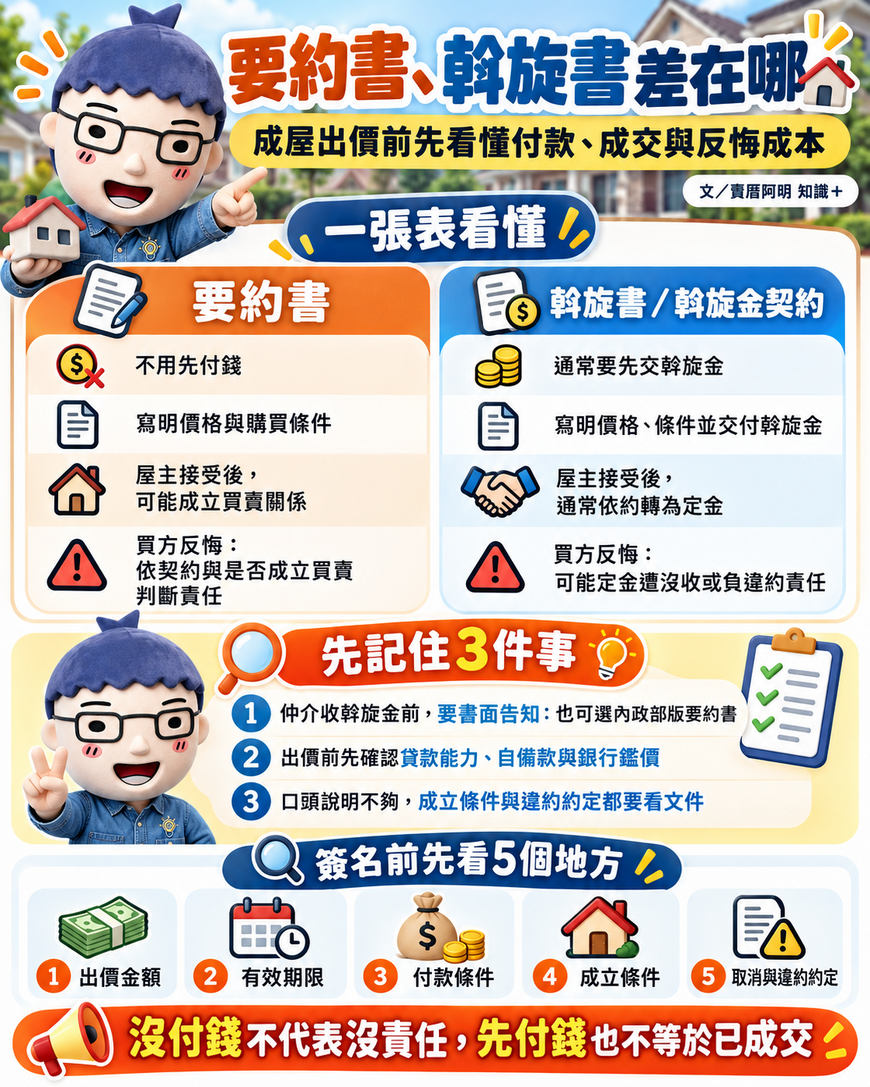
文/賣厝阿明 知識+
買中古屋、成屋透過房仲出價,最常碰到的就是「要約書」與「斡旋書」。
兩種方式都是請房仲把買方提出的價格與條件送給屋主,但最大的差別很直接:
要約書不用先付一筆錢;斡旋書通常要先交斡旋金。
兩種文件在屋主接受後,都可能產生法律效果,所以簽名前要把價格、期限、付款條件及違約約定看清楚。
要約書、斡旋書一張表看懂
| 比較項目 | 要約書 | 斡旋書/斡旋金契約 |
|---|---|---|
| 主要用途 | 向屋主提出購買條件 | 委託仲介向屋主議價 |
| 是否先付錢 | 不用先付錢 | 通常要先交斡旋金 |
| 出價方式 | 寫明價格及購買條件 | 寫明價格、條件並交付斡旋金 |
| 屋主尚未接受 | 依文件約定及要約有效期間處理 | 依斡旋契約約定處理 |
| 屋主接受後 | 可能成立買賣關係 | 通常依約將斡旋金轉為定金 |
| 買方反悔 | 依契約內容及買賣是否成立判斷 | 可能發生定金遭沒收或其他違約責任 |
| 賣方反悔 | 依契約及買賣成立情形處理 | 斡旋金轉為定金後,可能適用定金相關規定 |
| 最大特色 | 不用先拿現金出來 | 用一筆錢表達購買與議價意願 |
要約書不用先付錢 簽名仍有法律效果
內政部版要約書的特色,就是買方提出購買價格、付款方式及相關條件時,不用先交一筆斡旋金給仲介。
房仲再拿著要約內容向屋主議價。
因此,手上暫時不用拿錢出來,是要約書最直接的優點。
不過,「沒有付錢」和「沒有法律效果」是兩件事。
屋主在有效期間內接受買方提出的價格及條件,雙方意思表示達成一致後,就可能成立買賣關係。
買方之後再反悔,就要依要約書內容、買賣是否成立及個案情況判斷法律責任。
所以要約書不能當成單純的「詢價單」。
價格一旦寫上去、名字一旦簽下去,就要當成正式購屋文件來看。
斡旋書先交一筆錢 屋主同意後通常轉成定金
斡旋金是房仲市場很常見的議價方式。
買方先交一筆錢給仲介,同時寫明願意購買的價格、付款方式及其他條件,再由仲介拿著條件向屋主議價。
屋主還沒接受以前,這筆錢的處理方式依斡旋契約約定辦理。
屋主接受買方條件後,實務上通常會依契約約定,將原本的斡旋金轉成買賣定金。
這個時間點非常重要。
斡旋金一旦依約轉為定金,買方再取消交易,就可能產生定金被沒收的結果;賣方反悔,也可能依契約及《民法》定金規定負擔相應責任。
實際結果仍要看契約怎麼寫、買賣是否成立及責任歸屬。
仲介收斡旋金前 要先告知要約書也能選
買方還有一項很重要的權利。
依公平交易委員會規範,不動產經紀業者向購屋人收取斡旋金前,應以書面告知購屋人:
可以選擇支付斡旋金,也可以選擇使用內政部版要約書。
業者也要說明兩種制度的區別及替代關係。
所以房仲拿出斡旋書時,買方不是只有「付斡旋金」一條路。
想先提出正式購買條件,又不想先交付一筆現金,可以選擇使用要約書。
兩種方式都要先確認貸款能力
阿明特別提醒,很多買方把注意力全部放在「價格談不談得成」,卻忘了先確認自己能不能順利貸款。
假設買方原本預計貸款8成,出價後屋主也接受,最後銀行只核准7成,買方就要自己補足資金缺口。
因此,正式提出要約或斡旋以前,最好先確認自己的收入、負債、信用狀況及大概可以準備多少自備款。
房屋本身也要留意銀行鑑價。
成交價不等於銀行鑑價,貸款成數也不等於成交總價直接乘上固定百分比。
資金先算清楚,再正式出價,可以降低成交後才發現資金不足的風險。
簽名前先看5個地方
要約書或斡旋書拿到手,先把這5項看清楚:
-
出價金額:白紙黑字確認總價。
-
有效期限:確認這次出價到什麼時間為止。
-
付款條件:自備款、貸款及付款時間要能配合。
-
成立條件:確認屋主如何表示接受,以及何時產生法律效果。
-
取消與違約約定:買方或賣方改變決定時,契約如何處理。
仲介口頭說明可以協助理解,最後仍要回到雙方簽署的文件內容。
阿明提醒|沒付錢不代表沒責任 先付錢也不等於已成交
要約書與斡旋書,可以用兩句話記住:
要約書:不用先付錢,正式出價後仍可能產生法律效果。
斡旋書:先交斡旋金,屋主接受後通常依約轉為定金。
買房真正重要的是搞清楚自己「現在簽的是什麼」、「屋主接受後會發生什麼事」、「取消交易要負什麼責任」。
一間房子動輒幾百萬、上千萬元,簽名前多花10分鐘看懂文件,遠比成交後再處理違約問題省事。
關鍵字:賣厝阿明、要約書、斡旋書、斡旋金、買房出價、成屋買賣、中古屋買賣、房仲斡旋、買房議價、買房定金、內政部版要約書、斡旋金轉定金、買房違約、房貸鑑價、買房知識