
工廠房屋稅減半怎麼申請?合法登記、直接生產、自有房屋三要件一次看懂
M傳媒/新聞懶人包
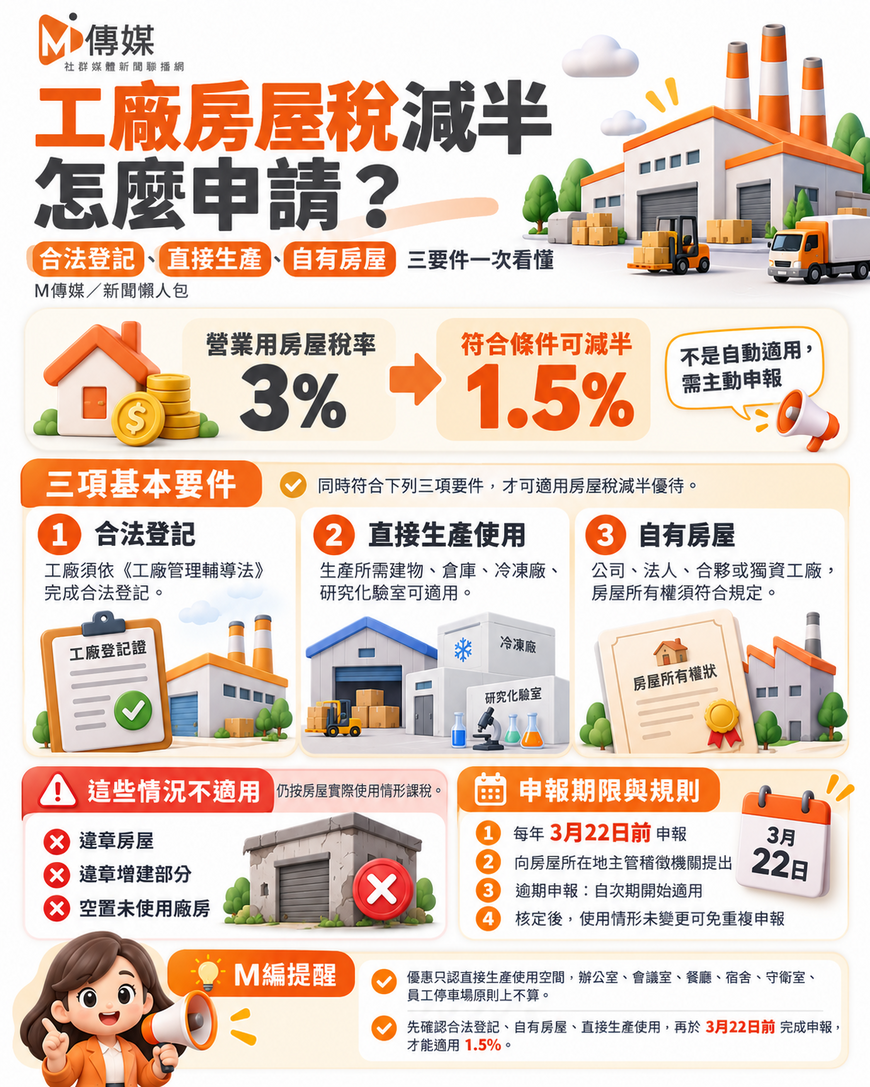
財政部賦稅署表示,合法登記工廠供直接生產使用的自有房屋,可依《房屋稅條例》按營業用房屋稅率減半課徵。目前營業用房屋稅率為3%,符合條件者相當於適用1.5%。但這項優惠不是自動適用,必須符合三項要件並在期限內申報。
重點一:三項基本要件缺一不可
1. 合法登記
工廠須依《工廠管理輔導法》完成合法登記,才能進一步申請房屋稅減半。
2. 直接生產使用
房屋必須實際供工廠直接生產使用,包括生產所需建物、倉庫、冷凍廠及研究化驗室等。但辦公室、會議室、餐廳、守衛室、員工宿舍、員工停車場等,原則上不屬於直接生產使用範圍。
3. 自有房屋
房屋須符合自有條件:
· 公司或法人組織的工廠:房屋應由公司或法人所有。
· 合夥組織的工廠:須符合相關所有權規定。
· 獨資經營的工廠:房屋須為登記工廠的營業負責人所有。
重點二:這些情況不適用
· 未領有使用執照的違章房屋
· 違章增建部分
· 空置未使用的廠房
以上情況仍應依房屋實際使用情形課徵房屋稅,無法適用減半規定。
重點三:申報期限與適用規則
房屋稅減半優惠須由符合條件的納稅義務人主動申報,並非自動適用。
· 申報期限:每期房屋稅開徵40日前,即每年3月22日前,向房屋所在地主管稽徵機關申報。
· 逾期申報:自申報次期開始適用。
· 核定後:只要減徵原因及房屋使用情形沒有變更,後續不必重新申報。
M編觀察:
工廠房屋稅減半,對合法登記、實際生產的業者來說,確實是不無小補。但要注意,這項優惠只認「直接生產使用」的空間,辦公室、宿舍、餐廳統統不算。業者如果誤以為「工廠範圍內全部都能減半」,申報後被稽徵機關剔除,反而白忙一場。最保險的做法是:先確認工廠是否合法登記、房屋是否自有、空間是否直接生產使用,並在每年3月22日前完成申報,才能真正享受到1.5%的優惠稅率。
關鍵字: 工廠房屋稅、房屋稅減半、營業用房屋稅率、合法登記工廠、直接生產使用、自有房屋、工廠管理輔導法、房屋稅條例、3月22日申報、違章房屋、空置廠房、財政部賦稅署、M傳媒