
購屋預算|自備款、每月房貸與買房隱藏成本一次看懂
文/賣厝阿明 知識+
第一次買房,最容易低估的不是房價,而是「買下這間房總共要準備多少現金」。
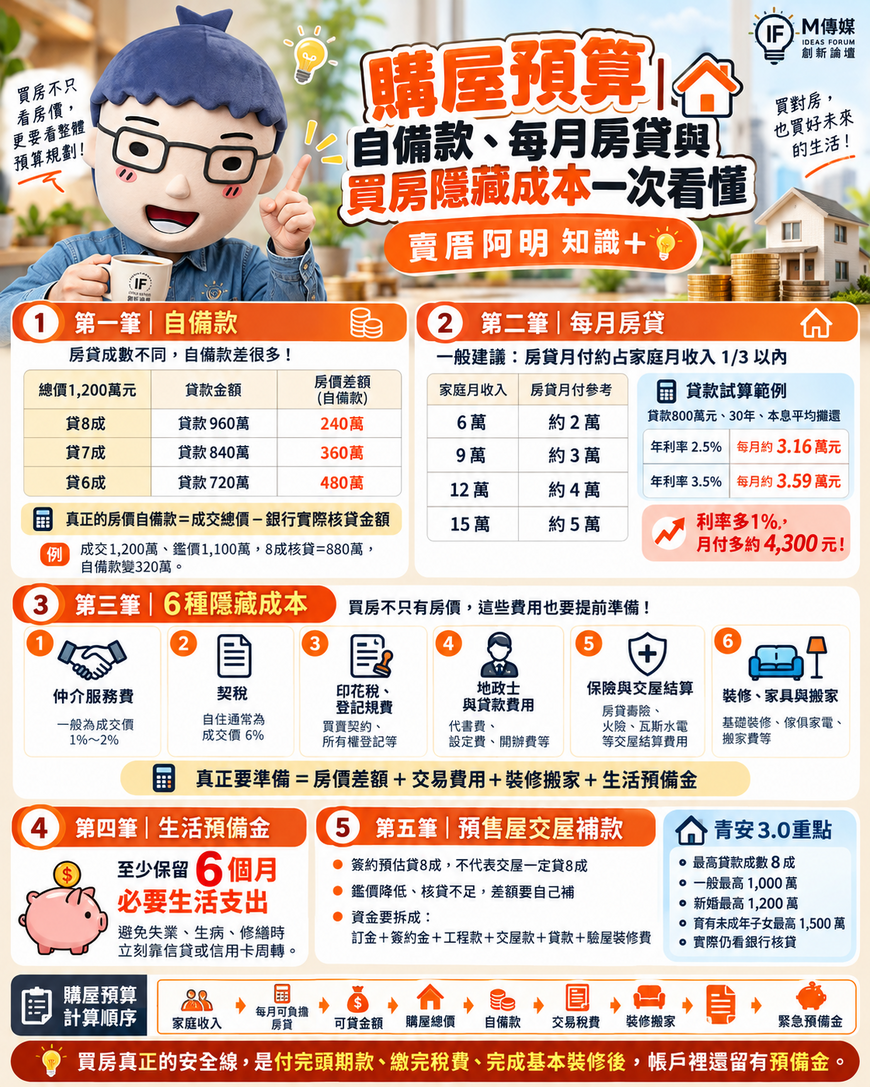
總價1,200萬元的房子,如果銀行貸款8成,房價差額是240萬元,但這240萬元只是自備款的一部分。後面還有仲介服務費、契稅、登記與貸款費用、保險、裝修、搬家,以及交屋後的生活預備金。
阿明整理買房預算最重要的5筆帳,買房前一次算清楚。
第一筆|自備款:貸8成、7成差很多
以總價1,200萬元試算:
| 核貸成數 | 貸款金額 | 房價差額 |
|---|---|---|
| 8成 | 960萬元 | 240萬元 |
| 7成 | 840萬元 | 360萬元 |
| 6成 | 720萬元 | 480萬元 |
這裡的240萬、360萬、480萬元,都還沒有包含其他交易費用。
而且銀行核貸通常還會看鑑價。
例如房子成交1,200萬元,銀行鑑價只有1,100萬元,以鑑價8成計算只能貸880萬元,買方需要自行準備的房價差額就變成320萬元。
所以買房不能直接用「總價×2成」當成全部自備款。
真正的房價自備款=成交總價-銀行實際核貸金額。
第二筆|房貸:先算每月繳得起多少
買房不能只看銀行願意貸多少,更要看家庭每個月可以穩定負擔多少。
房貸可以先以家庭穩定月收入約三分之一作為財務規劃參考:
| 家庭月收入 | 房貸月付參考 |
|---|---|
| 6萬元 | 約2萬元 |
| 9萬元 | 約3萬元 |
| 12萬元 | 約4萬元 |
| 15萬元 | 約5萬元 |
這是家庭預算參考,不是銀行統一核貸標準。
以貸款800萬元、30年、本息平均攤還試算:
年利率2.5%:每月約3.16萬元
年利率3.5%:每月約3.59萬元
同樣貸800萬元,利率增加1個百分點,每個月就多出約4,300元支出。
有車貸、信貸、育兒費用、長輩扶養或收入波動的家庭,房貸預算還要再往下降。
第三筆|買房還有6種隱藏成本
頭期款準備完成,還有一批交易支出要另外準備。
1. 仲介服務費
買方服務費依契約議定,買賣雙方合計收費不得超過成交價6%,6%是上限,不是固定收費。
例如1,200萬元房屋,假設買方與仲介議定2%,就是24萬元。
2. 契稅
房屋買賣契稅稅率為6%,計算基礎是房屋核定契價,不是1,200萬元成交總價直接乘6%。
3. 印花稅、登記規費
依公契記載金額、申報價值及實際登記事項計算。
4. 地政士與貸款費用
包括地政士報酬、銀行開辦費、抵押權設定等相關支出。
5. 保險與交屋結算
房貸通常還涉及住宅火災及地震基本保險,交屋時也可能有管理費、水電等費用結算。
6. 裝修、家具與搬家
中古屋尤其要把水電、防水、冷氣、家具家電、清潔及搬遷費一起列入預算。
所以真正要準備的是:
房價差額+交易費用+裝修搬家+生活預備金。
第四筆|交屋後至少留一筆生活預備金
存款500萬元,直接拿480萬元買房,只剩20萬元生活,現金流會非常緊。
交屋之後,每個月除了房貸,還有管理費、水電瓦斯、生活費、保險及房屋修繕;每年還有房屋稅、地價稅等持有成本。
阿明建議,完成自備款、交易費用及裝修預算後,可以另外保留約6個月必要生活支出作為緊急預備金。
育兒家庭、收入波動較大,或購買高屋齡住宅,可以再提高預備金。
這筆錢的功能很簡單,就是讓家庭遇到失業、生病、房屋突然需要修繕時,不必立刻靠信貸或信用卡周轉。
第五筆|買預售屋要先準備交屋補款
預售屋前期採分期付款,自備款可以分散到數年支付,但交屋時仍有一個重要變數:最終房貸金額。
簽約時預估貸款8成,不代表幾年後交屋一定可以貸到8成。
買預售屋時可以把資金拆成:
訂金+簽約金+工程款+交屋款+貸款+驗屋裝修費。
如果交屋時銀行鑑價降低、核貸成數不足,原本預計銀行支付的部分,就可能變成買方需要自行補足的現金。
因此,預售屋不能只準備契約表面上的自備款,還要替交屋保留資金彈性。
青安3.0有最高額度 實際仍看銀行核貸
2026年8月1日上路的青安3.0,最高貸款成數為8成,一般申請人最高貸款1,000萬元、新婚家庭最高1,200萬元、育有未成年子女家庭最高1,500萬元。
貸款最長40年,並有最長5年寬限期等條件。
這些都是方案條件上限,實際貸款金額、成數、年限及寬限期,仍須經銀行依申請人信用、收入、還款能力及房屋條件審查。
使用寬限期時,也要把寬限期結束後的正常月付金一起算進家庭預算。
阿明提醒|買房照這個順序算
首購族可以按照這個順序安排:
家庭收入
→ 每月可負擔房貸
→ 可貸金額
→ 購屋總價
→ 自備款
→ 交易稅費
→ 裝修搬家
→ 緊急預備金
銀行核准的貸款額度代表「貸得到多少」,家庭每個月可以長期穩定支付的金額,才代表「買得起多少」。
買房真正的安全線,是付完頭期款、繳完稅費、完成基本裝修後,帳戶裡還留有預備金;每個月繳完房貸,也還有足夠的生活費。
關鍵字:賣厝阿明知識+、買房懶人包、首購族、買房預算、自備款、頭期款、房貸月付金、房貸試算、青安3.0、購屋成本、買房隱藏成本、契稅、仲介服務費、預售屋、交屋款、房貸寬限期、買房注意事項