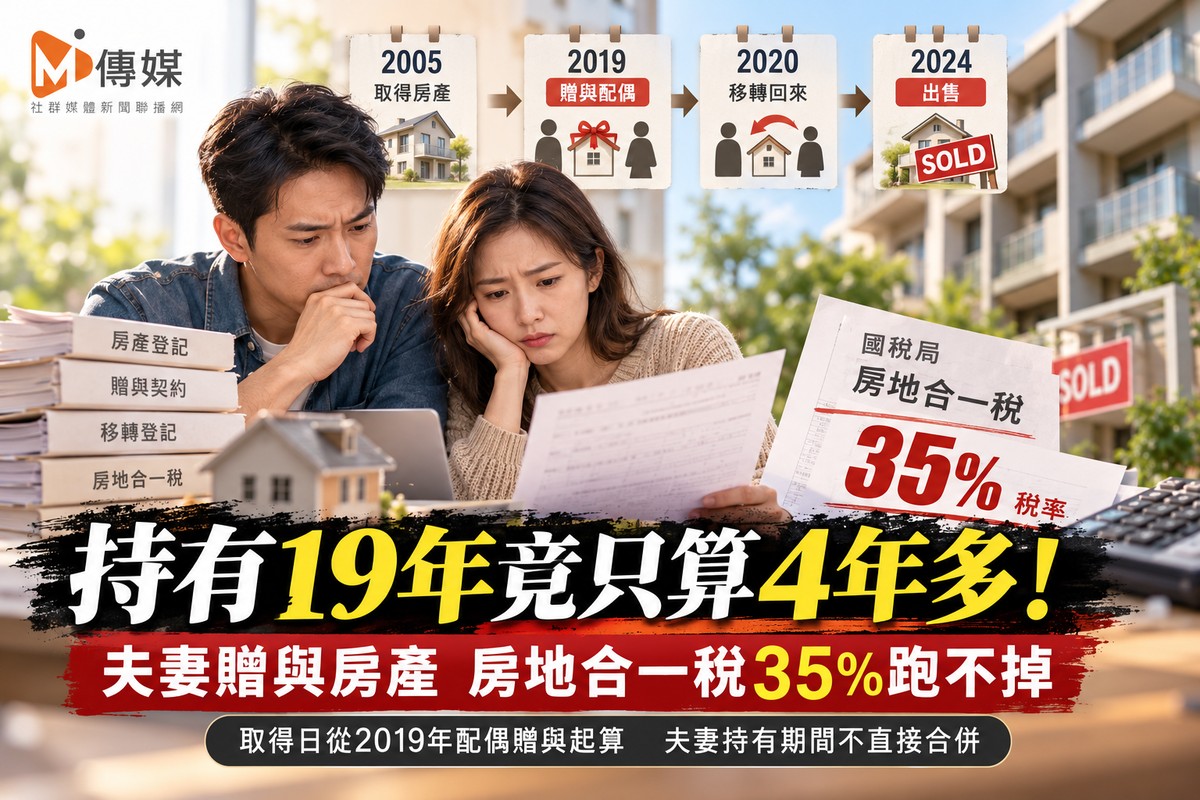

持有19年竟只算4年多!夫妻贈與房產 房地合一稅35%跑不掉
【M傳媒/新聞懶人包】
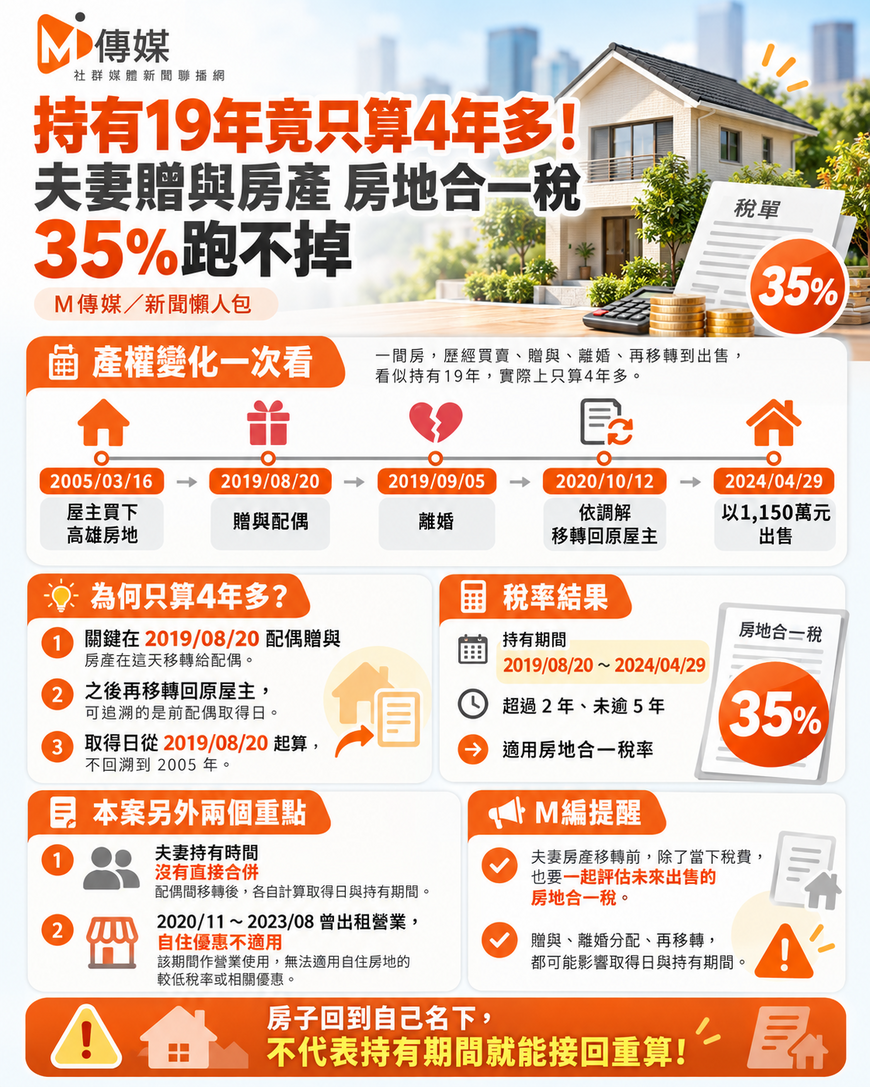
房子2005年買進,2024年才出售,持有19年,最後計算房地合一稅時,持有期間卻只有4年多,適用35%稅率。 關鍵就在這間房子曾經贈與配偶,離婚後又因夫妻剩餘財產分配移轉回來。這個案例提醒,夫妻之間移轉房地產,除了當下的贈與稅、土地增值稅及契稅問題,未來出售時的取得日與持有期間也要一起評估。
產權變化一次看
| 時間 | 事件 |
|---|---|
| 2005年3月16日 | 屋主買下高雄一處房地 |
| 2019年8月20日 | 屋主將房地贈與配偶 |
| 2019年9月5日 | 兩人離婚 |
| 2020年10月12日 | 依調解程序筆錄,以「調解移轉」為登記原因,由前配偶將房地移轉回原屋主 |
| 2024年4月29日 | 屋主以1,150萬元出售房地 |
原本按35%申報 國稅局再要求補稅
2024年4月29日,屋主以1,150萬元出售房地。申報房地合一稅時,原本就是按照持有超過2年、未逾5年的35%稅率申報,列報課稅所得約697.8萬元,自繳稅額約244.2萬元。國稅局後續查核調整部分可減除成本及費用,將課稅所得核定為約738.8萬元,應納稅額約258.6萬元,因此要求再補稅約14.4萬元。
屋主主張從2005年開始算 財政部沒採認
屋主認為,房子最早就是自己在2005年購買,後來雖然贈與配偶,離婚後又透過夫妻剩餘財產分配相關程序拿回,因此主張取得時間應回到2005年。屋主另外主張,即使適用房地合一稅,自己與前配偶前後持有時間合計已超過10年,也應適用較低的15%稅率。財政部最後沒有採認。
關鍵卡在2019年這次「配偶贈與」
本案最重要的時間點,就是2019年8月20日。屋主在這一天把房地贈與配偶,房地所有權已經移轉。後續因夫妻剩餘財產分配事件取得房地,在認定取得日時,可以依相關規定以前配偶原取得該房地的日期認定。問題就在於,前配偶取得這間房子的日期是2019年8月20日接受贈與之日。因此後來房子再移轉回原屋主,可以追溯的是前配偶的取得日,也就是2019年8月20日,而不是再往前追到原屋主2005年的買進日期。
持有4年多 最後適用35%
依財政部認定,本案持有期間從2019年8月20日到2024年4月29日,合計超過2年、未逾5年,因此適用35%房地合一所得稅率。原本2005年至2019年間的持有期間,沒有因為房子最後又回到原屋主名下,就全部接回來計算。這就是為什麼房子買了19年,稅務上卻只認定持有4年多的原因。
夫妻持有時間也沒有直接合併
屋主另外提出夫妻屬於同一經濟實體,因此夫妻雙方持有期間應該合併計算。財政部同樣沒有採認。依本案訴願決定的認定,夫妻各自管理、使用、收益及處分財產,沒有因為婚姻關係就把夫妻名下財產的持有期間全部合併計算。因此,房地產在夫妻之間移轉,未來再出售時,仍要依實際取得原因及房地合一稅相關規定認定取得日。
房子曾出租營業 自住優惠也無法使用
本案還有另一個重要問題。屋主主張適用自住房地的400萬元免稅額及10%優惠稅率。國稅局查核發現,這間房屋在2020年11月至2023年8月間曾出租供營業使用。自住房地優惠有居住、設籍及交易前6年內沒有出租、供營業或執行業務使用等條件。本案因為存在出租供營業使用紀錄,因此沒有取得自住房地優惠。
M編提醒:夫妻房產移轉 要把未來出售稅負一起算
夫妻之間贈與房地產,常見考量包括資產配置、家庭財產安排及稅務規劃,但房屋一旦完成所有權移轉,未來再出售時,取得日、持有期間及房地合一稅率都可能跟著改變。這個案例最大的提醒,就是房子最後雖然回到原本屋主手上,稅務上的持有期間仍受到中間那次配偶贈與影響。2005年買進 → 2019年贈與配偶 → 2020年移轉回來 → 2024年出售,最後從2019年開始計算持有期間,適用35%稅率。 房地產準備在夫妻之間贈與、離婚分配或其他方式移轉前,除了計算當下稅費,也要把未來出售可能產生的房地合一稅一起納入規劃。
關鍵字: 房地合一稅、夫妻贈與、配偶贈與、剩餘財產分配、房地合一35%、房地合一15%、房屋持有期間、房地取得日、自住房地優惠、400萬免稅額、10%優惠稅率、夫妻房產移轉、房地產稅務、買房知識、M傳媒