
長輩財產先加一道鎖!安養信託、防詐信託懶人包 情情:房子、存款先盤點清楚
文/嚴意情(情情來了)|明深地政士事務所 主辦代書
長輩一輩子累積的財產,通常集中在房子、土地、存款及股票。進入高齡生活後,除了安排生活費、醫療與照護支出,財產安全也要一起規劃。
安養信託就是其中一項工具。
簡單來說,就是把特定財產交付信託,由受託人按照事先訂好的契約管理及給付,讓退休金、房產及其他資產按照長輩自己的安排使用。
情情整理安養信託最重要的5個觀念。
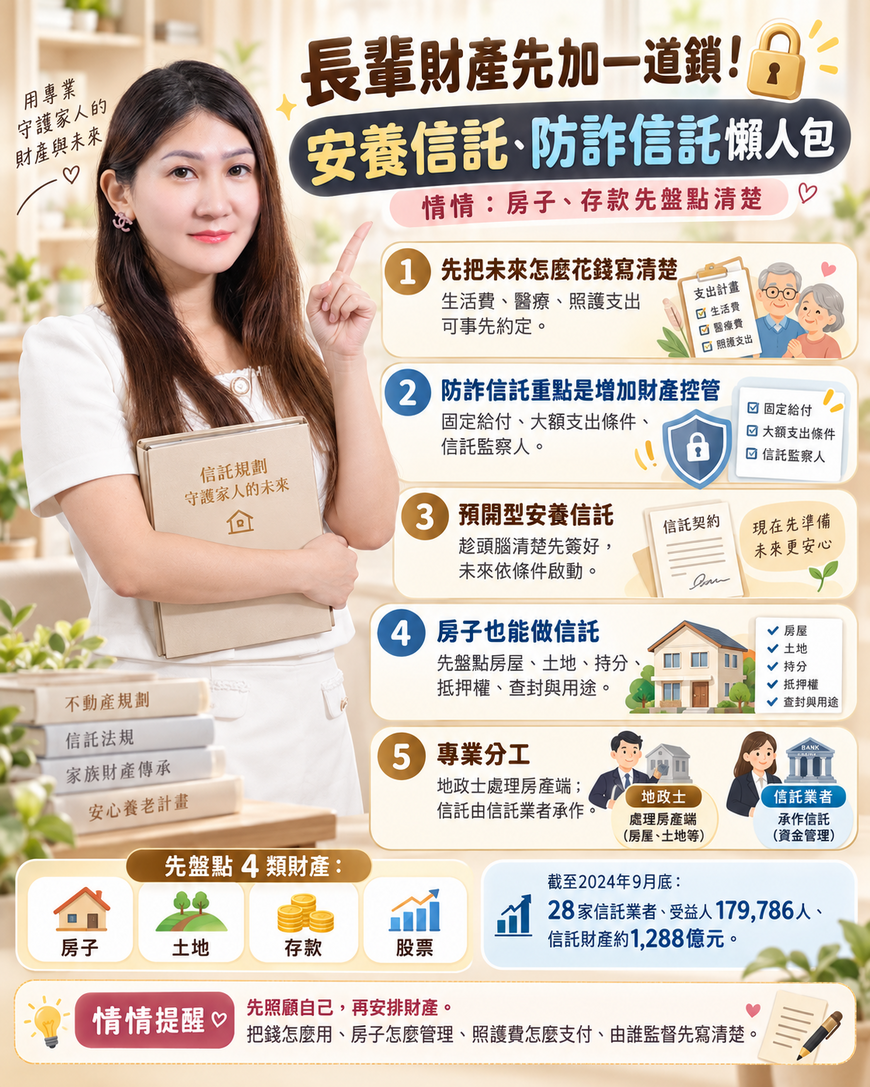
一、安養信託先把「未來怎麼花錢」寫清楚
安養信託可以依需求安排金錢、有價證券、不動產等不同類型財產。
例如長輩有500萬元退休金,可以在契約中安排每月固定生活費,醫療、看護或安養照護費用則依約支付。
信託公會的高齡者安養信託參考範本,也將生活、安養照護、醫療及其他照顧需求列為信託財產給付的重要用途。
重點在於:趁自己還能清楚決定時,先把未來的財產使用規則訂好。
二、「防詐信託」重點是增加財產控管
一般所稱的「防詐信託」,實務上可以透過安養信託、預開型安養信託及不同給付條件,加強高齡財產安全。
例如設定:
每月固定給付生活費、大額支出符合約定條件才支付、醫療照護費依契約用途給付,再搭配信託監察人等機制。
財產進入信託架構後,受託人必須依照契約管理,增加大額財產移轉的控管。
信託公會2025年推動預開型安養信託,也明確將防範高齡者遭不當誘導或詐騙、保障財產安全列為重要功能。
三、預開型安養信託 趁頭腦清楚先簽好
預開型安養信託最大的特色,就是提早規劃。
長輩在具備行為能力、可以清楚表達自己意願時,先把契約及未來財產安排建立起來,再依約定條件啟動後續管理或給付。
2026年7月,信託公會再次修正「高齡者安養信託契約參考範本」,同時包括「委託人於信託期間喪失財產管理能力適用」版本。
對家庭而言,提早規劃可以把未來生活費、照護費、房屋管理及財產使用方式先留下明確依據。
四、房子也能做信託 先把產權盤點清楚
很多長輩最大的財產不是現金,而是房子與土地。
安養信託的信託財產可以包含不動產,信託公會參考範本也分別設計金錢、有價證券及不動產的個別約定事項。
因此,準備把房地產納入信託前,情情建議先盤點:
房子登記在誰名下、土地持分多少、有沒有共有、房貸或抵押權、查封及其他登記限制,以及未來準備自住、出租、管理或處分。
先把產權現況整理清楚,再依家庭需求規劃信託架構。
五、地政士處理房產端 信託由信託業者承作
不動產納入信託會牽涉產權與登記。
地政士可以從房地產端協助調閱謄本、整理產權、確認持分及抵押權狀況,並依案件需要協助準備不動產信託登記相關文件及辦理登記。
信託財產的管理及信託業務,則由依法得辦理相關信託業務的機構依契約承作。
涉及比較複雜的稅務、繼承或法律安排,也可以依個案搭配律師、會計師及其他專業人員共同規劃。
安養信託已超過17萬人使用
金管會資料顯示,截至2024年9月底,已有28家信託業者提供安養信託商品,累計受益人達179,786人,累計信託財產本金約1,288億元。
從退休生活安排到高齡財產安全,信託已逐步成為高齡財務規劃工具之一。
情情提醒|先照顧自己,再安排財產
很多長輩一輩子留下來最大的資產,就是一間房加上一筆退休金。
這些財產首先要支撐自己的生活、醫療與照護,再依自己的意願安排未來。
安養信託負責把未來財產使用方式先訂好,防詐設計增加大額財產控管;地政士則可以從房屋、土地的產權端先協助盤點。
信託也不是單一的防詐工具。沒有納入信託的存款、印章、權狀及其他財產,仍要做好管理,也可以搭配銀行轉帳限額、地籍異動即時通等措施。
趁長輩還能清楚表達自己的想法,把錢怎麼用、房子怎麼管理、照護費怎麼支付、由誰協助監督先安排好,就是替晚年財產多建立一道保護。
關鍵字:安養信託、防詐信託、預開型安養信託、高齡財產、老人防詐、不動產信託、房屋信託、土地信託、失智財產規劃、地政士、信託業者、地籍異動即時通、嚴意情、情情來了、明深地政士事務所