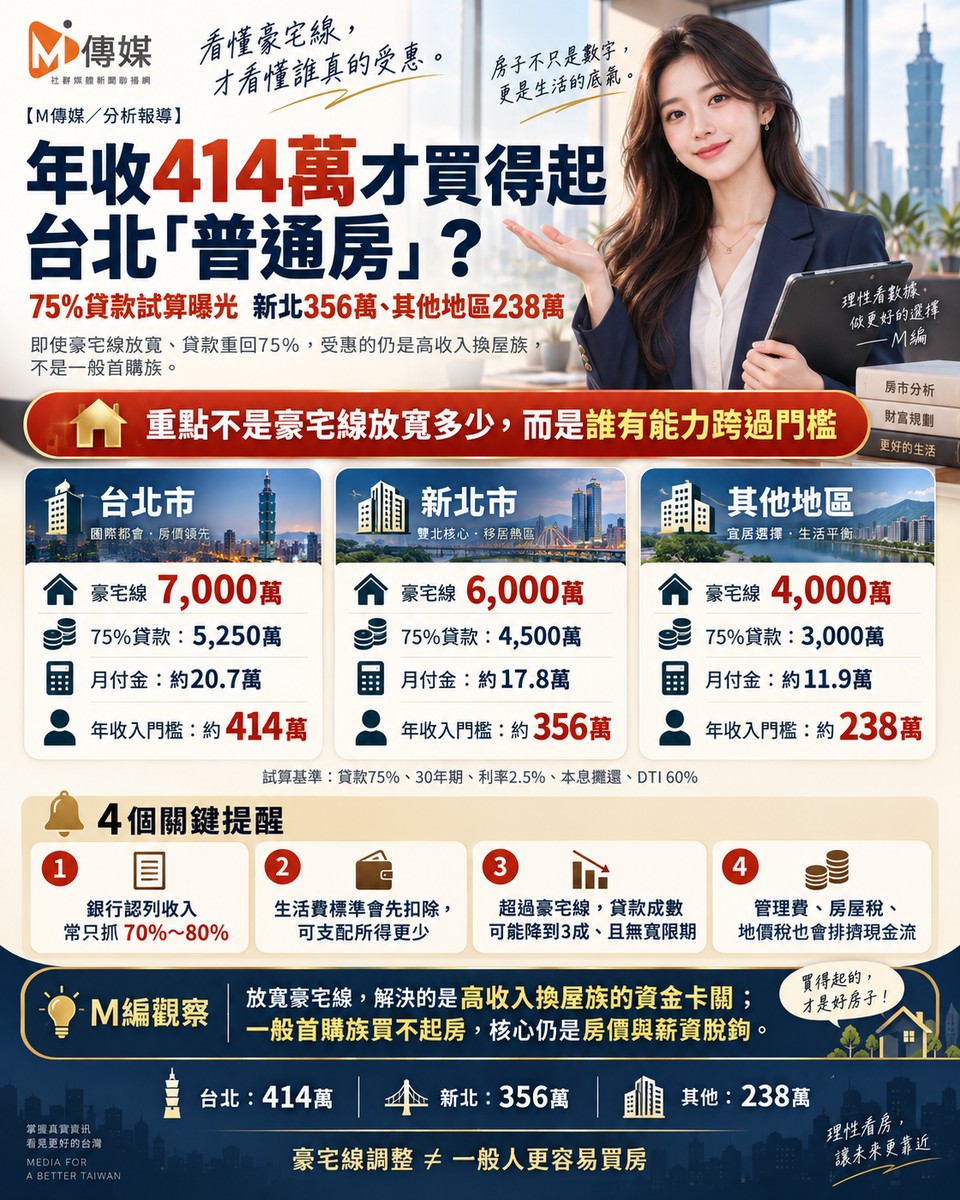

年收414萬才買得起台北「普通房」?放寬豪宅線救的是誰,答案讓人火大
75%貸款試算曝光 新北要356萬、其他地區238萬 網怒:這叫一般民眾?
【M傳媒/分析報導】
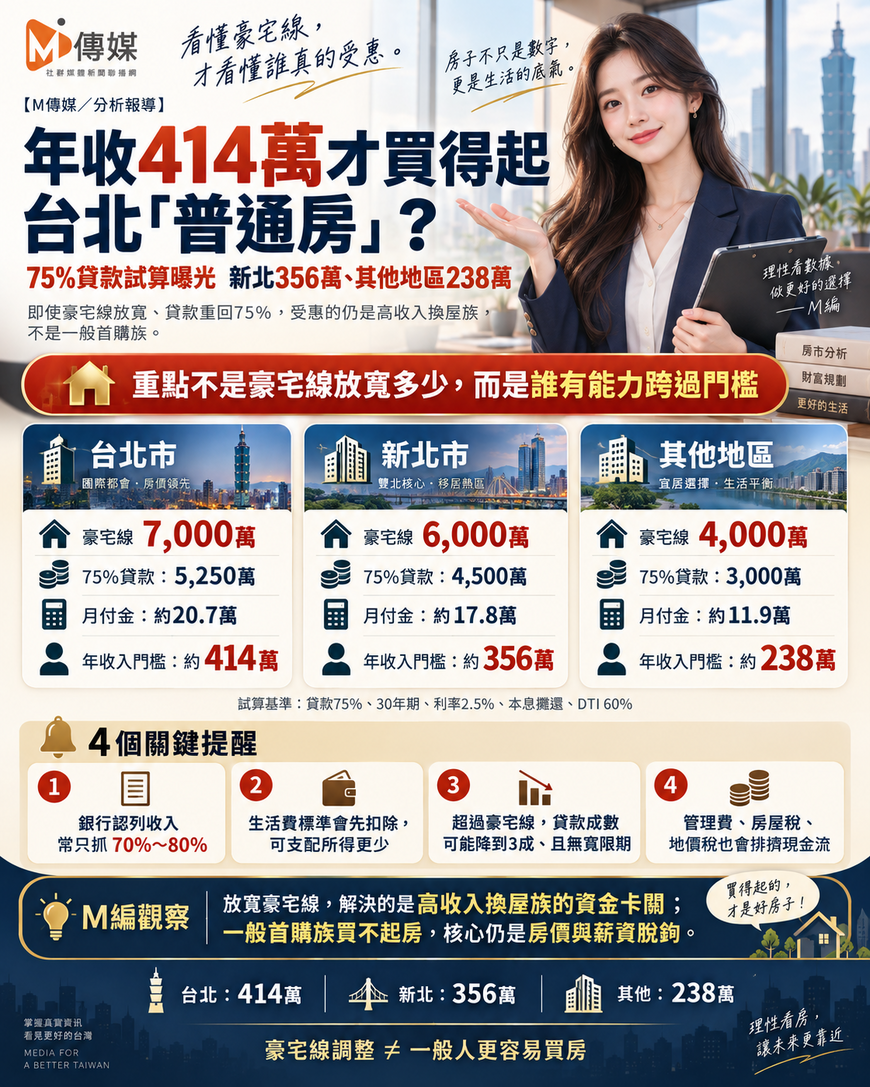
央行現行高價住宅認定標準為:台北市7,000萬元、新北市6,000萬元、其他地區4,000萬元,一旦觸及豪宅線,貸款成數降至最高3成且無寬限期。業界呼籲放寬豪宅線,並建議自住換屋應恢復75%至80%貸款成數。以下以**75%貸款成數、30年期、利率2.5%**為基準,試算各區域豪宅線對應的月付金與收入門檻。
一、各區豪宅線對應貸款金額與月付金
以貸款1,000萬元、利率2.5%、30年期本息攤還計算,每月本息約39,514元。據此換算各區域豪宅線對應的貸款金額與月付金:
台北市:豪宅線7,000萬元,貸款75%為5,250萬元,月付金約20.7萬元。
新北市:豪宅線6,000萬元,貸款75%為4,500萬元,月付金約17.8萬元。
其他地區(六都及新竹縣市) :豪宅線4,000萬元,貸款75%為3,000萬元,月付金約11.9萬元。
二、以DTI 60%反推所需月收入
銀行審核房貸時,會計算收支比(DTI) ,即每月總支出(含房貸、信貸、車貸等)占每月總收入的比例。多數銀行將DTI安全上限定在60%,優質客戶可放寬至70%。若以房貸月付不超過月收入60%為基準:
台北市:月付金20.7萬元,所需月收入約34.5萬元,所需年收入約414萬元。
新北市:月付金17.8萬元,所需月收入約29.7萬元,所需年收入約356萬元。
其他地區:月付金11.9萬元,所需月收入約19.8萬元,所需年收入約238萬元。
三、關鍵提醒:這些數字是「最低門檻」
上述試算假設無其他負債、無寬限期、30年期本息攤還,實務上還有幾個變數會讓門檻更高。
第一,銀行對收入的認列會打折。 銀行通常只認近6個月平均月收的70%至80%,自營工作者甚至可能只認70%。若銀行認定月收為實際的75%,則所需實際月收入要再除以0.75。以台北市為例,所需帳面月收入可能達46萬元。
第二,生活費會被扣除。 銀行計算DTI時,會先扣除該縣市最低生活費標準。以台北市為例,每人每月最低生活費約2萬744元,銀行可能再乘1.2倍。這意味著可支配所得要先扣掉生活費,剩餘空間才能用來繳房貸。
第三,豪宅線只是「起點」。 若購買的房屋總價超過豪宅線,貸款成數會進一步壓縮,自備款需求更高。以台北市7,000萬為例,75%貸款代表自備款1,750萬;若貸款成數降至3成,自備款將暴增至4,900萬。
第四,豪宅的持有成本也要算進去。 除了房貸本息,還有管理費、房屋稅、地價稅等,這些都會排擠現金流。
M編觀察:放寬豪宅線,受惠的是誰?
從試算結果來看,即使豪宅線放寬、貸款成數恢復75%,要跨過這道門檻,年收入仍須達到238萬至414萬元以上。這說明豪宅線的調整,受惠的是高收入換屋族,而非一般首購族。央行統計也顯示,近5年符合高價住宅認定標準的成交件數,占全體住宅成交件數比重低於2%。
放寬豪宅線,解決的是換屋族的資金卡關,不是首購族的購屋門檻。 一般民眾買不起房的核心問題,仍然是房價與薪資的脫鉤,這條線的調整與他們的困境並無直接關聯。
豪宅線、高價住宅限貸、75%貸款成數、DTI、收支比、月付金試算、台北市7,000萬、新北市6,000萬、收入門檻、換屋族
【M傳媒/分析報導】