
房東傳承規劃懶人包|贈與、繼承、包租代管怎麼搭 稅負與現金流一次看
文/日盈不動產|社會住宅包租代管 小編
房東名下累積一間、兩間甚至多間房產後,隨著退休與家庭資產傳承需求增加,通常會同時面臨三項安排,包括生前贈與、日後繼承,以及持有期間持續出租增加現金流。
這三種方式功能不同。
贈與與繼承處理產權傳承,包租代管則處理房屋仍在持有期間的出租、管理與現金流。
房產傳承規劃除了贈與稅、遺產稅,還要把土地增值稅、契稅、印花稅,以及下一代未來出售時可能產生的房地合一稅一起計算。
生前贈與 提前完成產權移轉
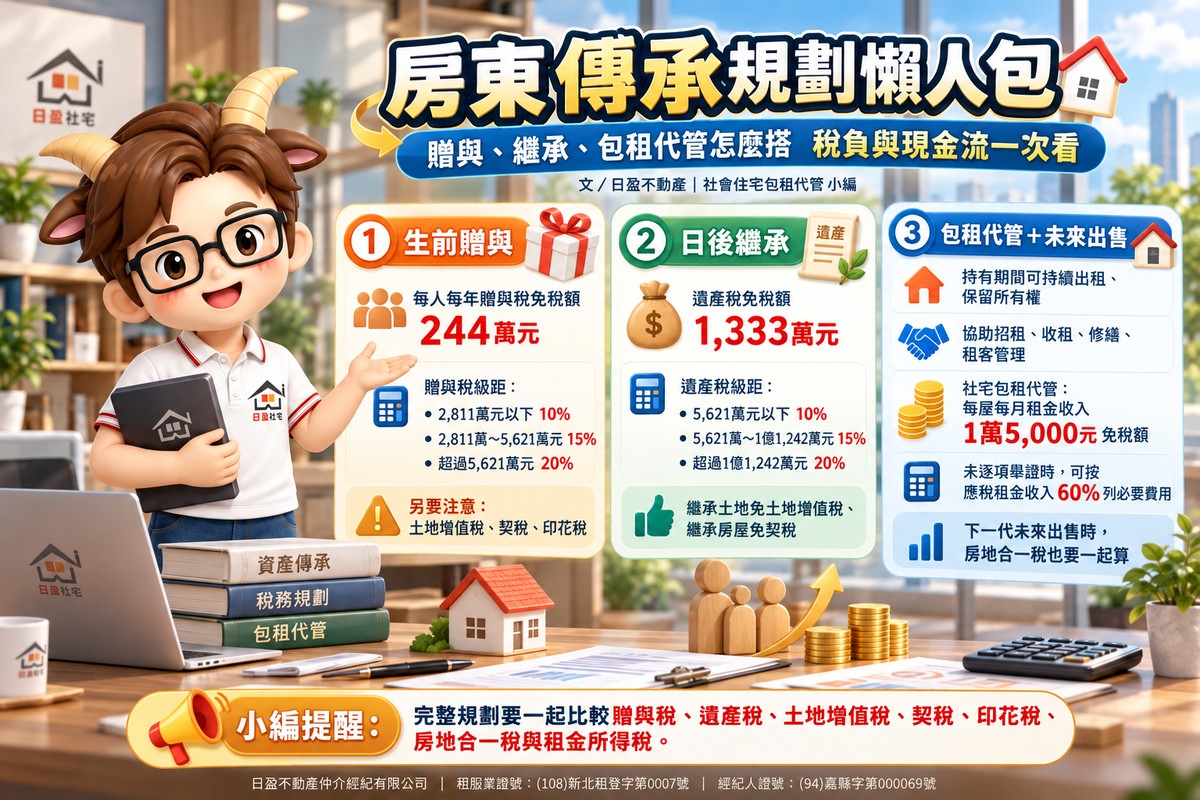
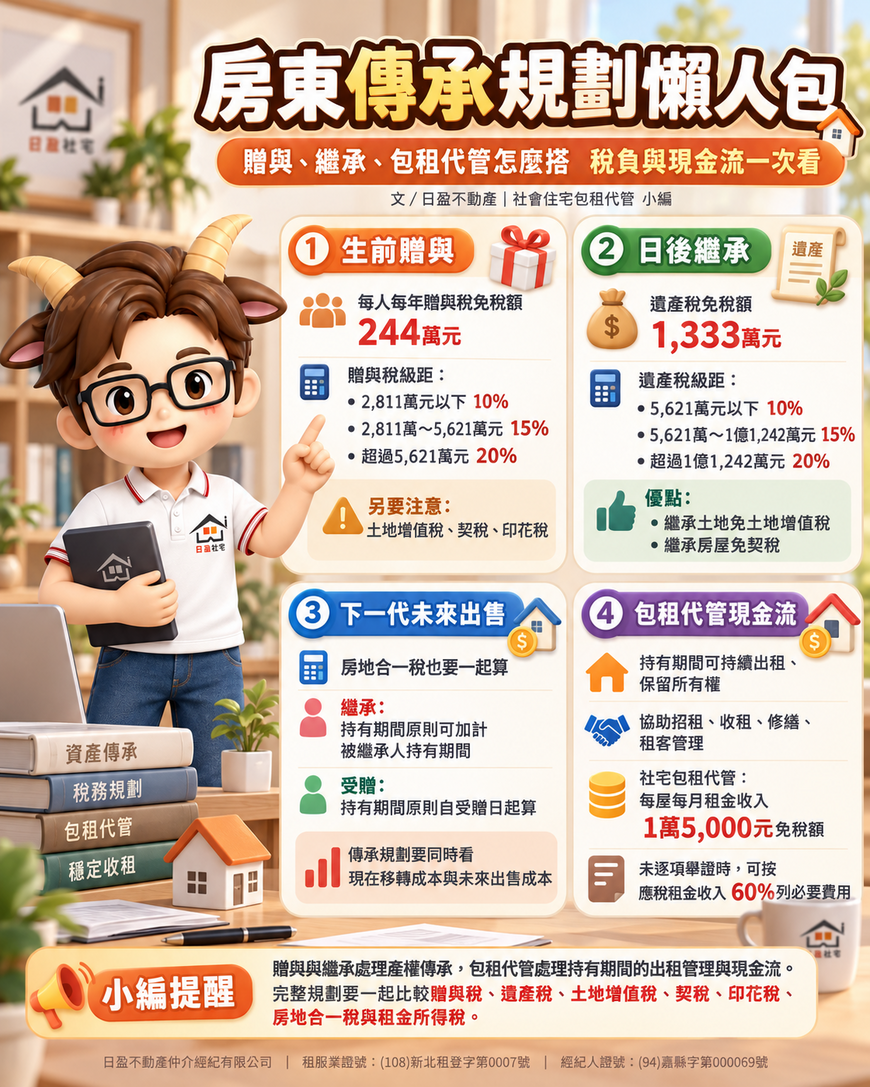
目前每位贈與人每年享有244萬元贈與稅免稅額。
2025年起,課稅贈與淨額2,811萬元以下適用10%;超過2,811萬元至5,621萬元部分適用15%;超過5,621萬元部分適用20%。
房地贈與同時還可能產生土地增值稅、契稅及印花稅。
土地贈與原則上按一般用地土地增值稅20%、30%、40%累進稅率計算,贈與方式無法適用自用住宅用地10%優惠稅率;房屋贈與則由受贈人按核定契價6%繳納契稅。
因此,高價房地整筆贈與下一代時,評估範圍應涵蓋全部移轉成本,而非只看每年244萬元贈與稅免稅額。
日後繼承 土地增值稅與契稅免課
房屋保留至日後由下一代繼承,稅務結構與贈與不同。
因繼承取得土地免課土地增值稅,繼承房屋免課契稅;遺產則須依法辦理遺產稅申報。財政部也以案例說明,資產未達實際遺產稅課稅門檻的家庭,提前贈與可能反而增加土地增值稅、契稅及贈與稅成本。
目前遺產稅免稅額為1,333萬元,另有配偶、直系血親卑親屬、父母、喪葬費等扣除額。
2025年起,課稅遺產淨額5,621萬元以下適用10%;超過5,621萬元至1億1,242萬元部分適用15%;超過1億1,242萬元部分適用20%。
家庭資產總額、房地價值、繼承人人數與其他財產不同,適合採用的傳承方式也會不同。
下一代未來出售 房地合一稅一起納入
房產傳承規劃還要納入下一代未來出售房屋的稅負。
繼承或受贈取得的房屋土地,未來適用房地合一稅時,成本原則以繼承或受贈時的房屋評定現值及公告土地現值,再依政府公布的消費者物價指數調整計算。
持有期間也有差異。
因繼承取得房地,計算房地合一稅持有期間時,原則上可以加計被繼承人的持有期間;一般生前受贈取得房地,則依受贈取得時間計算。
這項差異可能直接影響未來出售適用的房地合一稅率,因此傳承規劃應同時比較現在的移轉成本與下一代未來出售成本。
包租代管 維持傳承前退休現金流
包租代管主要功能在於房產仍由原房東持有期間,協助處理招租、收租、修繕及租客管理。
房東仍需要租金支應退休生活時,可以先保留所有權,以出租方式持續取得現金流,再依家庭資產狀況安排未來贈與或繼承。
這種安排可以讓房屋傳承與退休收入分開規劃,保留較大的時間與資金彈性。
社宅包租代管 每月1.5萬元租金享免稅額
住宅出租給符合《住宅法》第23條規定的單位作社會住宅使用,出租期間每屋每月租金收入享有1萬5,000元免稅額。
超過1萬5,000元的部分,可依實際費用列舉扣除;未逐項舉證時,社會住宅出租案件可按應稅租金收入的60%列為必要損耗及費用。
房屋稅及地價稅優惠則依住宅所在地及地方自治規定辦理。
因此,社宅包租代管適合納入「房產仍在持有階段」的資產管理規劃,讓房東保留所有權與租金收入,同時降低日常租務管理負擔。
傳承規劃一次看
生前贈與適合已確定提前移轉產權,並完成贈與稅、土地增值稅、契稅及未來出售稅負試算的家庭。
日後繼承適合希望持續保留產權及租金收入,再由下一代依法承接資產的家庭。
包租代管適合房產仍在持有階段,希望建立穩定租金現金流、降低管理負擔,再銜接未來贈與或繼承安排的房東。
三者可以依家庭不同階段搭配運用。
小編提醒
完整的房產傳承試算,至少應納入贈與稅、遺產稅、土地增值稅、契稅、可能涉及的印花稅、房地合一稅及租金所得稅。
同時還要評估房東退休期間的現金流需求,以及下一代取得房屋後預計自住、出租或出售的安排。
房產傳承先做好家庭資產配置與整體稅負試算,仍在持有階段的住宅則可透過包租代管維持租金現金流與管理效率。
日盈不動產|社會住宅包租代管可協助房東盤點出租住宅、租金收益及社宅包租代管資格;涉及贈與、繼承、稅務及產權安排,再由地政士、會計師或稅務專業人員依個案條件進一步規劃。
關鍵字:房產傳承、房屋贈與、房屋繼承、贈與稅、遺產稅、土地增值稅、契稅、房地合一稅、包租代管、社會住宅包租代管、房東節稅、退休現金流、日盈不動產