
金管會說「錢很多」、首購族卻「貸不到」!不動產放款比率創16年新低,網怒:誰在說謊?
M傳媒/綜合報導
金管會最新公布,截至今年8月底,國銀依《銀行法》72-2條規定的不動產放款比率降至23.97%,較上月下滑0.22個百分點,更較去年同期大幅下降1.92個百分點,寫下2010年11月以來、近16年新低紀錄。銀行局副局長張嘉魁指出,主因是整體存款總額大幅增加,分母的存款總餘額成長,稀釋了放款比重。
今年8月住宅及建築放款總額為15.72兆元,存款總餘額加金融債發售額達65.57兆元,計算出的比率即為23.97%。張嘉魁強調,目前各銀行在提供房貸的資金上,還是「充分提供」,也持續請銀行應優先提供民眾「首購」、「自住」及「已承諾」。
數據看起來很漂亮。但市場的實際感受,卻完全是另一回事。
排撥1至3個月、彰銀排到2027年
房產集團指出,在新屋交屋潮與銀行房貸額度控管下,部分公股及民營銀行的審核、排撥時間需等待1至3個月,個別銀行甚至要排至2027年1月;部分銀行也優先承作建商分戶貸款或高資產客戶。
根據房產集團資料,公股行庫普遍因額度吃緊而拉長審核至1到3個月,台銀要求收支比達180% 才有機會貸到8成,一銀9月申請恐延至11月撥款,彰銀甚至直接排到2027年1月以後。部分民營銀行也只承作有資產門檻的VIP客戶,部分更幾乎暫停收件。
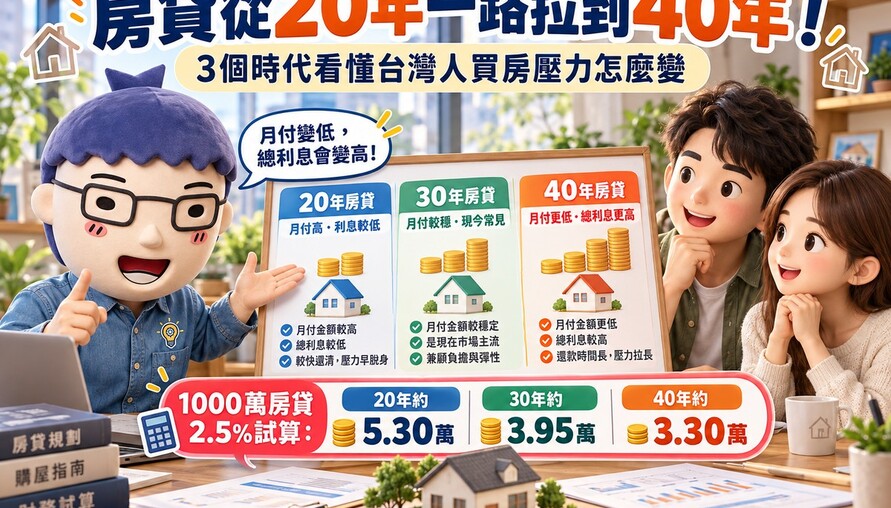
首購房貸利率中位數已從2024年第二季的2.06% 升至2026年第三季的2.60%,第二戶從2.18% 升至2.90%,實質升息幅度超過央行升息2碼。央行沒升息,房貸卻自己升了。
張嘉魁:沒有排撥,等待是「配合交屋時程」
對於市場傳出房貸排撥、求貸無門的說法,張嘉魁強調,經查證被點名的相關銀行,房貸業務均正常收件與辦理,並沒有暫停收件或需要延遲排撥至明年初的情況。他表示,部分案件等待期較長,主因為配合建商交屋時程或客戶個人自身的資金需求,皆按照既定流程辦理。
張嘉魁強調,目前各銀行在提供房貸的資金上,還是「充分提供」,金管會已請銀行公會於2024年9月設置「銀行購置住宅貸款資訊揭露專區」,依目前揭露資訊顯示,各銀行均尚有可承作額度。
網友炸鍋:數據說有錢,行庫說沒錢,到底誰對?
網友留言:「比率16年新低,然後我排撥要等3個月? 」、「金管會說充分提供,彰銀說排到2027年,這兩個平行時空? 」、「存款增加所以比率降低,啊存款增加跟房貸額度有什麼關係? 」、「又是總行說有錢、分行說沒錢的戲碼」、「首購利率2.6%,第二戶快3%,這叫充分提供? 」
也有網友緩頰:「金管會說的是總量,分行有自己的配額啦」、「銀行也要賺錢,當然先借給VIP和建商分戶」、「排撥不是不借,是叫你等,等久了你就會去找別家」。
不好貸三個原因
為什麼比率創16年新低,市場卻仍感覺資金緊俏?銀行業者點出三個原因:
第一,新青安3.0熱度不如前一波。 購屋與搶貸需求同步降溫,但銀行在授信審核上並未同步放寬。
第二,建商分戶貸款佔用額度。 部分房貸來自建商土建融完工後轉為分戶貸款,原本就是同一筆不動產授信額度轉換,未必新增占用銀行額度,但對個別銀行的放款集中度仍有壓力。
第三,銀行優先服務VIP與建商分戶貸款。 部分銀行如富邦、台新、國泰等,有承作建商交屋分戶貸款,資金相對吃緊,若額度不足,傾向暫停收件或持續滾動式調整。部分外商銀行如渣打、星展等,僅針對VIP客戶,還有資金門檻限制。
M編觀察:
這份數據與市場感受的落差,說穿了是總量與個別之間落差。
數據說錢很多,但你的貸款還在排隊。比率創16年新低,你的利率創17年新高。這就是房貸市場真相。
關鍵字: 銀行法72-2條、不動產放款比率、23.97%、新青安排除計算、房貸排撥、首購房貸、房貸利率2.60%、銀行承作空間、金管會、張嘉魁、M傳媒