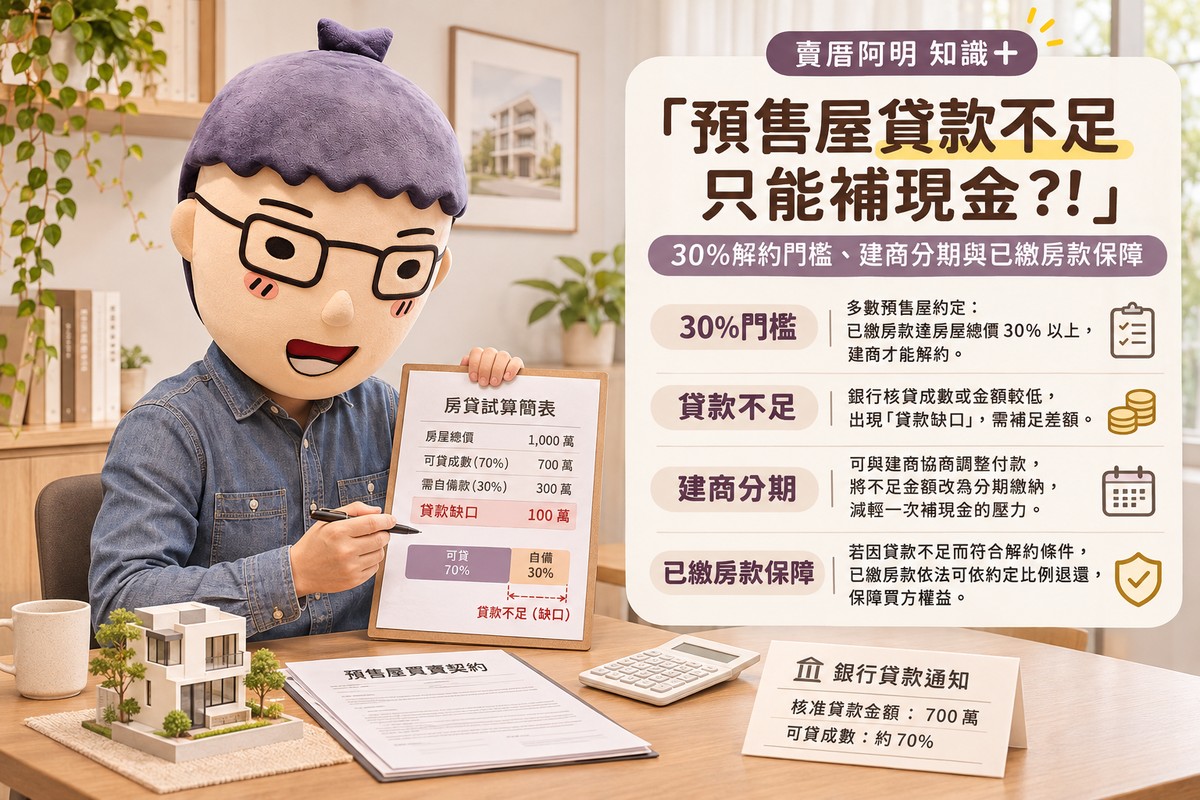

預售屋貸款不足只能補現金?!30%解約門檻、建商分期與已繳房款保障攻略
文/賣厝阿明 知識+|預售屋買賣法律知識懶人包
預售屋即將交屋,原本契約預定貸款1,000萬元,銀行最後只核准800萬元,突然出現200萬元資金缺口。買方除了得籌措現金,也可能面臨建商催繳尾款、交屋延遲及違約金爭議。
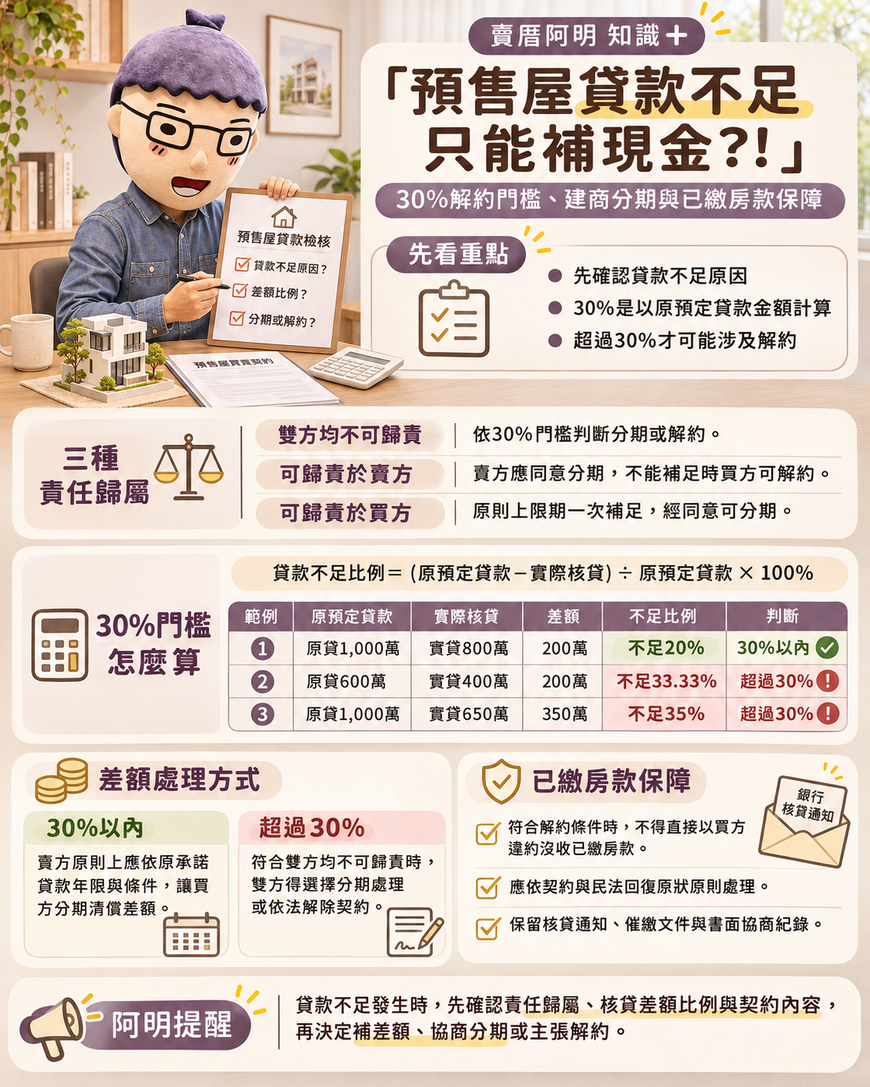
依內政部《預售屋買賣定型化契約應記載及不得記載事項》第18點,預售屋貸款不足,應先確認貸款辦理方式及不足原因,再依可歸責買方、可歸責賣方或雙方均不可歸責等情況,決定差額清償與契約解除方式。
其中,符合雙方均不可歸責條件,貸款差額在原預定貸款金額30%以內,賣方原則上應提供分期清償;差額超過30%,買賣雙方得依規定選擇分期處理或解除契約。
30%的計算基準是契約原預定貸款金額,並非房屋總價,也不是銀行原先預估的貸款成數。
因此,同樣少貸200萬元,原預定貸款1,000萬元與600萬元,可能適用不同的法律處理方式。
一、預售屋貸款不足的法律依據與適用條件
預售屋從簽訂買賣契約到正式交屋,可能相隔數年。銀行通常在接近交屋時,依當時授信政策、房屋鑑價、借款人所得、信用及還款能力等因素決定實際核貸金額。
內政部公告的《預售屋買賣定型化契約應記載及不得記載事項》第18點,明定貸款約定、差額處理及銀行撥款利息分擔等事項。
這項規範有一個重要適用前提。
第18點第2款所規範的貸款不足處理,主要是指由賣方洽定辦理的貸款金額,少於契約預定貸款金額。
買方如另行自行選擇銀行、變更申貸方式,應進一步確認原契約約定、賣方洽定銀行的核貸情形,以及貸款不足原因。
主要法律依據如下:
| 法規或規範 | 主要適用內容 |
|---|---|
| 預售屋買賣定型化契約應記載事項第18點 | 貸款不足原因、分期清償、解除契約與撥款利息 |
| 同規範第9點 | 買方遲延付款及催繳程序 |
| 同規範第24點 | 買賣雙方違約處罰 |
| 《消費者保護法》第17條 | 定型化契約應記載事項的法律效力 |
| 《民法》第252條 | 約定違約金過高時,法院得酌減 |
| 《民法》第259條 | 契約解除後的回復原狀 |
| 《消費者保護法》第43條、第44條 | 消費爭議申訴及調解 |
資料來源:內政部、全國法規資料庫。適用截至2026年11月22日已生效規定。
二、貸款不足的三種責任歸屬
依第18點,銀行貸款不足的處理方式,應先區分責任原因。
1. 不可歸責於買賣雙方
指貸款不足並非因買方或賣方個人可歸責事由所造成。
內政部2024年11月5日台內地字第1130143454號函明確說明,購屋人原本符合金融機構授信條件,後來因政府變更金融機構不動產授信條件而導致貸款不足,屬於可能適用雙方均不可歸責的情況。
符合此類條件,得依第18點的30%差額規定辦理。
不過,銀行鑑價降低、內部授信審核改變或貸款資金不足等情況,仍須依個案確認原因,不能僅憑貸款成數下降就直接認定雙方均不可歸責。
2. 可歸責於賣方
如果貸款不足是由賣方應負責的原因造成,例如賣方未履行約定的貸款協助義務、提供資料有重大缺失,或應處理的產權問題影響核貸,且有具體證據證明因果關係,即可能涉及賣方責任。
依第18點,賣方應同意不足差額按原承諾貸款相同年限及條件,由買方分期清償。
如賣方不能補足不足額部分,買方有權解除契約。
3. 可歸責於買方
如果銀行貸款不足是因買方本身的信用、財務或申貸行為等可歸責原因造成,則適用買方負責的處理方式。
例如,買方信用出現重大問題、未依約提供申貸文件,或其他個人因素經證明直接影響核貸。
依第18點,買方應於接獲通知日起,在契約約定期限內一次給付差額,且期限不得少於30天;經賣方同意,也可以分期給付。
若未依約履行付款義務,可能進一步涉及違約責任。
三種責任的處理比較
| 貸款不足原因 | 差額處理方式 | 契約解除規定 |
|---|---|---|
| 雙方均不可歸責 | 依30%門檻適用不同分期方式 | 超過30%時,買賣雙方得選擇分期或解除契約 |
| 可歸責於賣方 | 按原承諾貸款相同年限及條件分期 | 賣方不能補足不足額部分時,買方有權解除 |
| 可歸責於買方 | 原則在契約期限內一次補足,期限至少30天;經賣方同意得分期 | 未依約付款時,可能涉及違約與解約責任 |
資料來源:內政部《預售屋買賣定型化契約應記載及不得記載事項》第18點。
貸款不足的責任歸屬,是決定買方能否要求建商分期及主張解除契約的關鍵。
三、貸款少200萬元|30%差額門檻計算
依第18點,30%差額比例應以契約原預定貸款金額計算。
計算公式:
貸款不足比例=(契約原預定貸款金額-實際核貸金額)÷契約原預定貸款金額×100%
貸款不足金額假設試算
| 原預定貸款 | 實際核貸 | 不足金額 | 不足比例 |
|---|---|---|---|
| 1,000萬元 | 800萬元 | 200萬元 | 20% |
| 800萬元 | 600萬元 | 200萬元 | 25% |
| 600萬元 | 400萬元 | 200萬元 | 33.33% |
| 1,000萬元 | 700萬元 | 300萬元 | 30% |
| 1,000萬元 | 650萬元 | 350萬元 | 35% |
以上均為假設試算,金額單位為新臺幣。
以第一種情況為例,原預定貸款1,000萬元,實際核貸800萬元,差額200萬元,只占原貸款金額20%。
如果確認雙方均不可歸責,原則上應依30%以內的分期規定處理。
第三種情況,原預定貸款600萬元,實際核貸400萬元,差額同樣是200萬元,但不足比例達33.33%。
符合雙方均不可歸責及第18點適用條件時,就涉及超過30%的分期清償與契約解除規定。
差額剛好30%仍屬30%以內;必須超過30%,才符合該款的解除契約差額門檻。
四、差額30%以內|賣方應依原承諾貸款條件分期
依第18點,因雙方均不可歸責導致貸款不足,差額在原預定貸款金額30%以內,賣方應同意以原承諾貸款相同年限及條件,由買方分期清償。
假設原預定貸款1,000萬元,銀行最後只核准800萬元,貸款不足200萬元,比例為20%。
原承諾貸款條件假設為:
-
貸款本金:200萬元差額。
-
年利率:2.5%。
-
期限:30年。
-
還款方式:本息平均攤還。
-
不含寬限期。
依上述條件假設試算,200萬元差額每月應繳約7,902元。
這筆款項是買方向賣方清償貸款差額的分期負擔,應與銀行實際核准的800萬元房貸分開計算。
原承諾貸款利率及年限,須依契約與相關文件認定。
內政部2024年11月函釋指出,若買賣雙方沒有原承諾貸款年限及條件的相關文件,得參照賣方洽定銀行核定的貸款利率及年期辦理。
因此,30年、2.5%僅為假設試算條件,並非法定統一貸款條件。
五、差額超過30%|分期至少7年與解除契約條件
符合雙方均不可歸責,且貸款不足差額超過原預定貸款金額30%時,依第18點,買賣雙方得選擇依規定分期處理或解除契約。
公告的應記載事項規定,差額超過30%者,賣方同意依原承諾貸款利率計息,縮短清償期限,由買方按月分期攤還。
縮短後的分期期限不得少於7年。
這項規定與30%以內按原承諾貸款相同年限及條件分期的制度不同。
另外,內政部公告的「應記載事項」使用「差額超過原預定貸款金額百分之三十者」,而「預售屋買賣契約書範本」則使用「百分之三十以內部分」及「超過百分之三十部分」等文字。
因此,涉及實際分期時,須核對個別契約內容,確認全部差額或分段差額如何計算、各自適用的利率及年限,避免產生爭議。
假設試算:原貸600萬元,實際只貸400萬元
| 計算項目 | 金額 |
|---|---|
| 原預定貸款 | 600萬元 |
| 銀行核貸 | 400萬元 |
| 貸款不足 | 200萬元 |
| 原貸款30%門檻 | 180萬元 |
| 超過30%門檻的差額 | 20萬元 |
| 全部不足比例 | 33.33% |
這項試算用於判斷是否跨越30%門檻,實際分期計算仍須依公告規定及適用契約確認。
若符合第18點規定的不可歸責原因,雙方即可依法主張相應的分期或解除契約權利。
內政部函釋已確認,差額超過30%,買賣雙方始有該款所定契約解除權。
但若雙方對責任原因、實際核貸結果或解約權的行使產生爭議,仍須依契約、完整事證及必要的司法程序認定。
六、符合解約條件|已繳房款與違約金處理
預售屋買方通常在施工期間已陸續支付訂金、簽約金及工程期款。
貸款不足發生後,已繳房款是否會遭建商沒收,應先確認契約解除的法律原因。
依內政部2024年11月5日函釋,雙方均不可歸責造成貸款不足,差額超過30%而依法解除契約時,賣方不得以買方違約為由,沒收買方已繳價款。
契約合法解除後,雙方原則上應依《民法》第259條及相關規定辦理回復原狀。
至於返還價款、利息及其他費用,仍須依具體契約與法律要件計算。
若貸款差額在30%以內,買方不因此直接取得該款的單方解約權。
內政部函釋指出,30%以內而賣方無法提供約定分期時,買賣雙方可以協議其他解決方案或合意解除契約。
如果另涉及賣方違約,則應依相關規定另外判斷解除契約及賠償權利。
貸款不足的房款處理比較
| 貸款不足情形 | 已繳房款及契約處理 |
|---|---|
| 雙方均不可歸責,差額30%以內 | 原則適用分期,不當然取得該款單方解約權 |
| 雙方均不可歸責,差額超過30% | 可依規定選擇解約;符合要件時不得以買方違約沒收價款 |
| 可歸責於賣方,賣方不能補足不足額 | 買方得依法解除契約,並依相關規定處理退款 |
| 可歸責於買方且未依約付款 | 可能構成付款違約,須依契約及法律認定 |
七、預售屋買方違約|違約金最高15%與付款催告
依內政部定型化契約應記載事項第24點,買方違反付款條件及方式,賣方得依契約約定計算違約金。
買方付款違約的約定違約金,最高不得超過房地總價15%,且不得超過買方已繳價款。
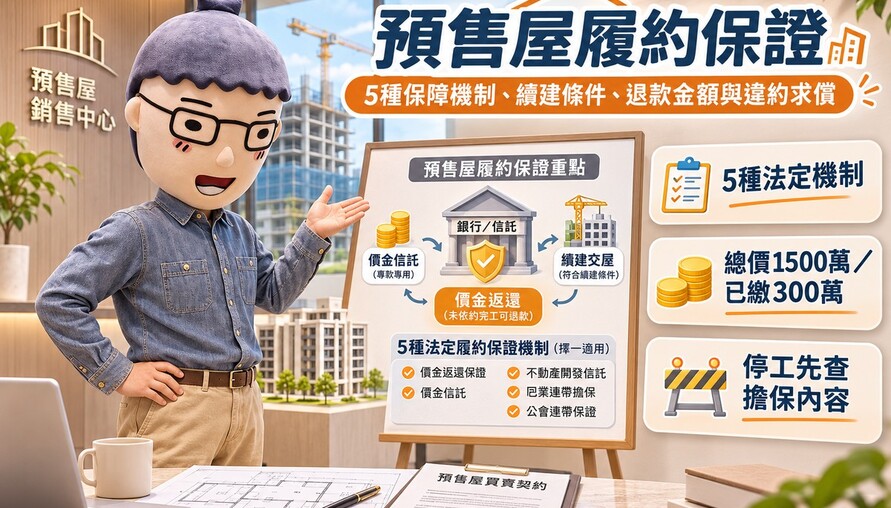
例如房屋總價1,500萬元,法定上限15%為225萬元。
但實際能否沒收及沒收多少,仍取決於契約約定、違約是否成立及具體情節。
依《民法》第252條,約定違約金過高時,法院得酌減。
另外,依定型化契約第9點,買方逾期達5日仍未繳清期款,或已繳票據無法兌現時,須依逾期期款每日萬分之二單利計算遲延利息。
若逾期2個月,或使用執照核發後超過1個月仍未繳期款或遲延利息,經賣方以存證信函或其他書面催繳,送達7日內仍未履行,始依該點規定進一步處理違約。
賣方同意緩期支付者,另依約定處理。
因此,買方發生貸款不足時,應注意銀行通知、建商催款文件、付款期限及協商紀錄,避免因未回應催告而增加法律風險。
八、2026年法院實際案例|貸款不足的舉證責任
臺灣臺北地方法院於2026年2月4日作成114年度重訴字第760號民事判決,涉及預售屋貸款不足、契約解除及已繳房款返還。
依判決內容,該案房地總價6,998萬元,買方已繳價款2,450萬元。
買方主張原契約預定貸款約六成,後來因金融授信限制,實際只能貸款三成,貸款差額超過原預定貸款金額30%,因此要求解除契約並返還已繳價款。
法院調查後認定,銀行因申貸資料不足,未完成正式核貸;銀行對標的物的鑑估金額為6,997.6萬元,也未達買方主張適用的7,000萬元高價住宅限制門檻。
買方未能證明確實因相關授信限制,導致銀行只能核貸三成。
法院因此未採認買方主張的貸款不足解除契約事由。
不過,法院另依《民法》第252條審查違約金,認為建商按總價15%計算約1,049.7萬元違約金過高,酌減至150萬元。
最後判命建商返還買方2,300萬元及相關法定利息。
案件重點整理
| 判斷項目 | 法院認定 |
|---|---|
| 房屋總價 | 6,998萬元 |
| 已繳價款 | 2,450萬元 |
| 買方主張貸款不足 | 原預定約六成,主張實際僅能貸三成 |
| 銀行審核資料 | 因資料不足,未完成正式核貸 |
| 買方依30%條款主張解約 | 未獲採認 |
| 建商主張違約金 | 約1,049.7萬元 |
| 法院酌減違約金 | 150萬元 |
| 判命返還價款 | 2,300萬元及法定利息 |
資料來源:臺灣臺北地方法院114年度重訴字第760號民事判決。
本案屬一審個案判決,後續是否確定,尚未查得可核實資料。
這項判決反映,貸款不足的具體證據,是主張解除契約權利的重要基礎。
同時,買方未能成立貸款不足解約事由,也不代表建商主張的違約金必然全部獲得法院支持。
九、銀行鑑價不足與授信政策變動的認定
預售屋貸款金額與原先預期不同,可能涉及銀行鑑價、借款人還款能力、信用紀錄及授信規範等因素。
買方應分別確認銀行核貸金額與核貸條件。
| 情況 | 實務判斷重點 |
|---|---|
| 政府授信政策變更 | 是否原先符合條件,後因政策變更導致不足 |
| 銀行鑑價低於成交價 | 依鑑價原因及契約確認責任 |
| 買方信用或財務條件改變 | 評估是否屬買方可歸責事由 |
| 賣方提供文件有問題 | 評估是否屬賣方責任 |
| 貸款利率提高 | 須確認原承諾條件及契約;與本金不足分別處理 |
| 寬限期取消或縮短 | 須依銀行授信與契約判斷,不能直接套用30%本金差額 |
| 買方自行更換銀行 | 確認原約定與賣方洽定銀行的辦理結果 |
中央銀行曾在2024年10月9日公布選擇性信用管制相關協處措施,後續亦說明預售屋買賣契約與銀行房貸契約屬於不同契約。
政府針對授信規範提供協處措施,並不代表銀行必須依預售屋簽約時的預估條件核貸。
因此,購屋人應取得銀行可提供的正式審核資料,保留貸款不足原因及實際金額,以利後續協商或權利主張。
十、交屋前貸款不足的處理程序與文件
買方收到銀行貸款不足通知後,應依契約與銀行審核結果,確認自身權益並保留證據。
第一步:確認契約預定貸款金額
查閱契約的貸款約定、付款明細表、原承諾貸款條件,以及銷售時提供的相關文件。
第二步:取得銀行核貸及鑑價資料
確認正式核貸金額、申貸狀態、貸款年限、利率及可取得的貸款不足原因資料。
第三步:確認貸款不足的歸責原因
依買方、賣方或雙方均不可歸責情況,核對第18點適用條件。
第四步:計算貸款差額比例
以原預定貸款金額為分母,確認不足比例是否在30%以內或超過30%。
第五步:以書面要求賣方協商或履約
依符合的條件,提出分期清償、其他付款安排或解除契約的主張。
建議要求賣方以書面載明分期本金、年利率、年限、每期金額、提前清償方式及逾期責任。
若涉及解除契約,亦應確認退款金額、退款期限及相關處理方式。
第六步:確認對保及付款期限
依第18點,除享有政府舉辦優惠貸款利率等規定情況外,買方原則上應自賣方通知辦理貸款日起20日內辦妥對保手續,並配合相關貸款撥付程序。
貸款不足正在協商時,仍應留意契約付款日期與建商催告期限。
第七步:申請消費爭議處理
若協商未果,可依《消費者保護法》第43條,向企業經營者、消費者保護團體或消費者服務中心申訴。
企業經營者應於申訴日起15日內妥適處理。
未獲妥適處理時,可向地方政府消費者保護官申訴,並依規定申請消費爭議調解。
若涉及契約條款違反應記載事項,也可向建案所在地地政主管機關反映。
十一、銀行提前撥款|正式交屋前利息由賣方返還
預售屋貸款核准後,銀行可能在正式通知交屋前撥款。
依定型化契約第18點第3款,銀行核撥貸款後的利息由買方負擔,但於賣方通知的交屋日前所產生的利息,應由賣方返還買方。
例如銀行已撥款,買方也開始支付貸款利息,但建商尚未到契約通知的交屋日期,就應確認這段期間的利息分擔方式。
買方可保留銀行撥款紀錄、貸款利息明細及建商交屋通知,依契約核對應返還金額。
這項規定與貸款不足分期屬於不同保障,應分別處理。
十二、定型化契約未記載30%條款的法律效力
預售屋買賣契約即使沒有完整記載內政部公告的貸款不足處理規定,仍應依《消費者保護法》第17條確認法律效力。
依該條規定,中央主管機關公告應記載的事項,即使未記載於定型化契約,仍構成契約內容。
建商若在契約中加入不利於買方、意圖排除法定保障的條款,應依消費者保護法、契約性質及相關規定審查效力。
個別磋商條款則須確認其形成過程、內容與法律效力,不能只因契約有買方簽名,就直接推定所有條款均合法有效。
行政院消費者保護處於2026年9月23日公布115年度預售屋買賣定型化契約查核結果,查核期間為2026年3月至5月,共查核69個建案,其中11個建案的部分契約內容不合規定,合計裁罰354萬元。
主要違規項目包括驗收、房地標示及停車位規格、開工與使用執照期限及交屋通知等規定。
上述屬整體定型化契約查核結果,並非貸款不足條款專項違規統計。
阿明提醒|貸款不足先確認責任、30%差額與契約權利
預售屋交屋時發生銀行核貸不足,買方應先確認契約預定貸款金額、貸款辦理方式及實際不足原因。
若屬賣方洽定辦理的貸款,且貸款不足不可歸責於雙方,差額在原預定貸款金額30%以內,賣方原則上應依原承諾貸款年限及條件提供分期清償。
差額超過30%,買賣雙方得依規定選擇分期處理或解除契約。依法解除契約時,賣方不得以買方違約為由沒收已繳房款。
若貸款不足可歸責於買方,則須依約定期限給付差額,並注意付款違約及催告程序。
購屋人應保存預售屋買賣契約、原承諾貸款條件、銀行正式核貸資料、建商付款通知及相關書面往來紀錄。
銀行實際貸款不足的法律處理,應以責任歸屬、30%差額門檻、契約內容及完整證據為基礎,保障買賣雙方依法履約與解除契約的權利。
資料來源:
-
行政院|預售屋買賣定型化契約應記載及不得記載事項:第9點、第18點及第24點。
-
內政部|2024年11月5日台內地字第1130143454號函釋:貸款不足歸責、分期、30%解除契約及已繳價款保障。
-
內政部|預售屋買賣契約書範本:貸款差額30%以內部分及超過30%部分的分期條款。
-
中央銀行|選擇性信用管制協處措施:2024年10月9日公布。
-
中央銀行|2025年9月理監事會後參考資料:預售屋貸款不足與定型化契約處理說明。
-
司法院|臺灣臺北地方法院114年度重訴字第760號民事判決:2026年2月4日。
-
全國法規資料庫《消費者保護法》:第17條、第43條、第44條。
-
全國法規資料庫《民法》:第252條、第254條、第259條。
-
行政院消費者保護處|115年度預售屋買賣定型化契約查核結果:2026年9月23日公告。
資料查核日期:2026年11月22日。
適用說明: 本文依現行預售屋定型化契約應記載事項、內政部正式函釋、中央銀行公開說明及法院個案判決整理。金額及房貸計算均為假設試算。涉及貸款不足比例、歸責原因、分期清償、契約解除及已繳價款返還,應依簽約時適用規定、個別契約條款與具體證據認定。