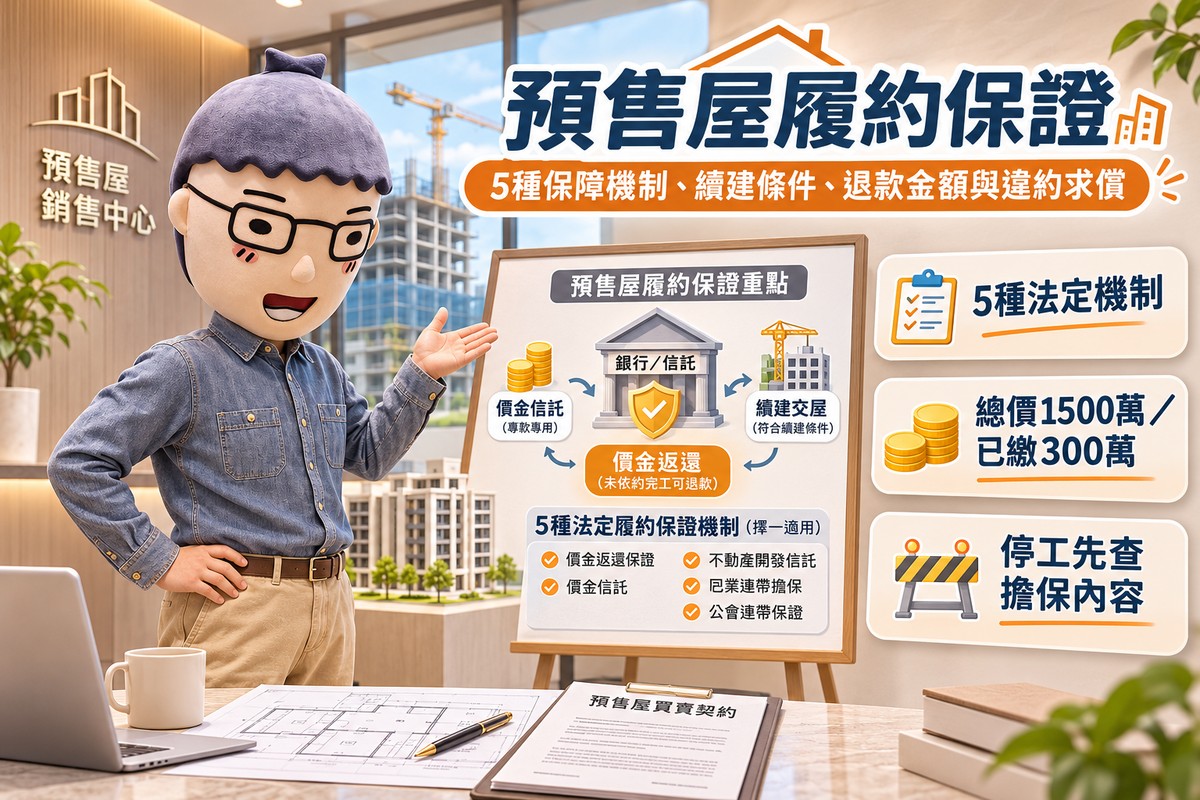

預售屋履約保證|5種保障機制、續建條件、退款金額與違約求償
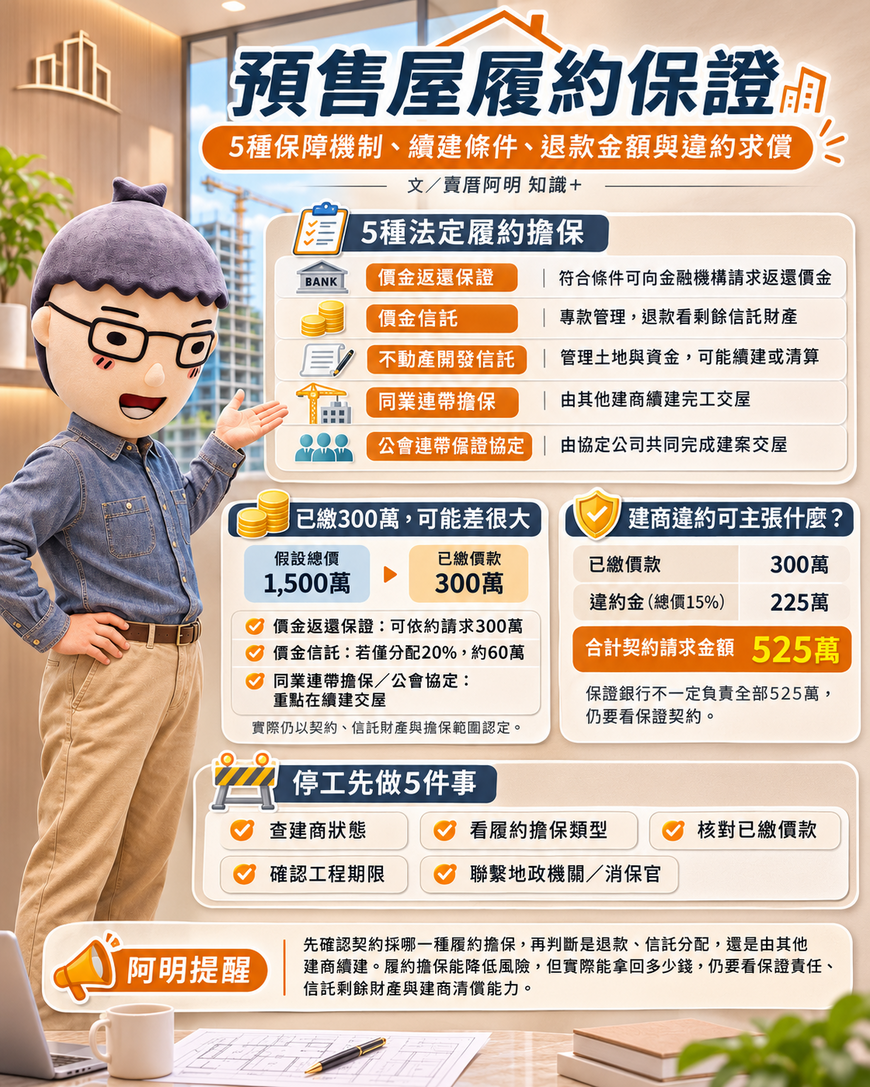
文/賣厝阿明 知識+|預售屋交易法律知識懶人包
買預售屋最擔心的情況之一,就是工程才蓋到一半,建商突然發生財務危機,工地停工,甚至宣布倒閉。
假設一間預售屋總價1,500萬元,買方已經繳了300萬元的訂金、簽約款及工程款,房屋卻遲遲無法完工。這時候,已經繳出去的300萬元能否拿回來,與建案採用哪一種履約擔保制度有直接關係。
依現行《預售屋買賣定型化契約應記載及不得記載事項》第7點之1,預售屋應辦理履約擔保,目前共有5種法定方式。
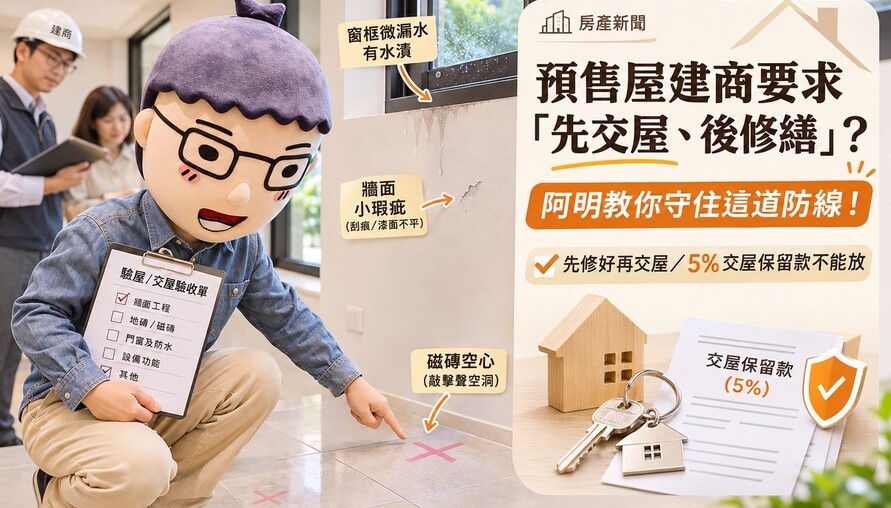
阿明提醒,履約擔保有「價金返還」、「資金信託管理」及「其他建商續建」等不同功能。買方應先確認契約採用哪一種機制,再判斷退款與求償權利。
一、預售屋5種履約擔保機制比較
現行預售屋履約擔保共有5種方式,建案原則上應擇一辦理。
| 履約擔保類型 | 主要保障內容 | 建商無法完工時的處理 |
|---|---|---|
| 價金返還之保證 | 金融機構依保證契約承擔價金返還責任 | 符合保證條件後,向金融機構請求返還 |
| 價金信託 | 買方繳納價金交由信託機構管理 | 依信託受益權及剩餘財產處理 |
| 不動產開發信託 | 土地及興建資金交付信託管理 | 依信託契約評估續建或財產清算 |
| 同業連帶擔保 | 其他符合資格的建商提供履約擔保 | 向擔保建商請求完成建案並交屋 |
| 公會辦理連帶保證協定 | 由參與協定的建商提供續建保障 | 向協定所列公司請求共同完成建案並交屋 |
資料來源:內政部《預售屋買賣定型化契約應記載及不得記載事項》第7點之1。
這5種方式的保障目標不同,買方實際可以拿回多少錢,必須依擔保契約、繳款紀錄及建案財務狀況認定。
二、價金返還之保證:由金融機構依約返還價金
價金返還之保證,是由建商與金融機構簽訂保證契約。
如果建商發生符合保證契約約定的情況,導致無法完成交屋,買方可以依保證內容向金融機構請求返還價金。
依現行定型化契約,建商應提供價金返還保證契約影本給買方,保證費用由賣方負擔。
買方應確認保證銀行名稱、保證範圍、保證期間及啟動條件。
尤其要查明訂金、簽約款、開工款及各期工程款,哪些已經納入保證範圍。
價金返還保證著重已繳價款的返還責任,但不代表建商應付的違約金、房價上漲差額及其他損失,都由保證銀行支付。
實際仍須依保證契約認定。
三、價金信託:專款專用,退款依剩餘財產計算
價金信託是將買方繳納的購屋款,交由信託機構依契約管理。
信託機構可依約定支付工程款、相關稅費及其他符合規定的支出。
這項制度可以降低建商任意挪用資金的風險,但信託款項會隨工程進度及相關費用支出而減少。
依現行定型化契約,價金信託原則上以賣方為受益人;當賣方無法依約完工或交屋時,相關受益權歸屬買方。
但買方可分配的金額,仍須考慮剩餘信託財產、相關債權及信託契約規定。
因此,價金信託提供的是資金管理及特定情況下的受益權保障,並非保證買方已繳價款可以全額領回。
沒有納入信託管理的款項,也須另行確認法律請求權。
四、不動產開發信託:土地與資金共同納入管理
不動產開發信託除了管理興建資金,也將建案土地納入信託安排。
受託機構依照信託契約,管理土地、銀行融資、建商自有資金及買方繳納價款等相關財產。
建商發生財務問題時,可以依信託契約及實際財務狀況,評估是否有其他建商接手、繼續施工的可能。
但是否能夠續建,仍須考慮剩餘資金、工程成本、土地融資、施工契約及其他債權。
如果資金不足,也沒有適當接手者,仍可能進入清算或其他法律程序。
不動產開發信託的主要功能是管理開發財產,並不當然保證建案完工,也不保證買方全部價金返還。
五、同業連帶擔保與公會協定:主要保障續建交屋
同業連帶擔保,是由另一家符合規定的建商提供擔保。
依現行定型化契約,原建商未依約完工或交屋時,買方可以持契約向所列擔保公司請求完成建案後交屋。
擔保公司不得依該項約定向買方要求額外費用或補償。
公會辦理連帶保證協定,則由參與協定的建商,依約共同承擔建案完成及交屋責任。
這兩種制度的主要保障方向是續建,而非直接發放退款。
因此,買方簽約前應確認擔保公司名稱、公司資格、實際加入的協定及相關書面證明。
如果擔保公司本身也發生財務問題,可能增加後續履約與求償困難,仍須透過法律程序確認責任。
六、已繳300萬元,5種履約擔保可以拿回多少
以下以一間總價1,500萬元的預售屋,買方已繳300萬元為例,說明不同機制的差異。
退款金額假設試算
| 履約擔保方式 | 假設情況 | 買方可能取得的保障 |
|---|---|---|
| 價金返還之保證 | 已繳300萬元均在保證範圍內,並符合啟動條件 | 可依約向保證機構請求300萬元 |
| 價金信託 | 假設清算後,買方可分配比例為20% | 300萬元 × 20%=60萬元 |
| 不動產開發信託 | 建案仍有可運用的信託財產 | 優先依契約評估續建或結算,退款金額須個案認定 |
| 同業連帶擔保 | 擔保建商依法履約 | 主要請求續建完工及交屋 |
| 公會辦理連帶保證協定 | 協定公司依法履約 | 主要請求共同完成建案及交屋 |
假設試算:買方已繳300萬元。價金信託20%分配比例純屬計算示例,並非政府公告退款比例或真實建案回收率。實際須確認財產結算、優先債權、信託受益權及保證契約內容。
以價金信託為例,假設最後僅能分配60萬元,剩餘240萬元仍可能依買賣契約及法律向建商主張債權。
但是否能實際收回,取決於建商可供清償財產及相關債權程序。
法律上有權請求返還300萬元,與實際能收到300萬元,是兩個不同的問題。
七、建商停工與倒閉,解除契約須確認違約條件
建商發生短期停工,與確定無法履約,法律上的處理方式不同。
依現行預售屋買賣定型化契約第12點,建商應依契約約定期限開工,並在約定日期前完成必要設施及取得使用執照。
如果超過約定期限仍未開工或取得使用執照,原則上每逾期一天,應按買方已繳房地價款,以每日萬分之五單利計算遲延利息。
若逾期3個月仍未開工或取得使用執照,視同賣方違約,可依相關違約條款處理。
但因天災、政府法令變更或其他符合規定的不可歸責事由,可能依法順延期間。
單純停工幾天,或聽聞建商財務困難,並不當然表示買方已取得解除契約的權利。
應先核對履約期限、停工原因、違約事實及擔保啟動條件。
八、建商違約,買方可請求退還價款與違約金
依預售屋買賣定型化契約第24點,賣方違反開工及取得使用執照期限等規定,買方符合條件時得解除契約。
買方依法依約解除後,賣方應退還已繳房地價款及應返還的遲延利息,並依契約負擔違約金。
違約金約定不得低於房地總價15%,但其賠償金額超過買方已繳價款時,以已繳價款為限。
違約求償假設試算
假設房地總價1,500萬元,買方已繳300萬元,契約約定違約金為總價15%。
| 項目 | 假設金額 |
|---|---|
| 已繳房地價款 | 300萬元 |
| 違約金:總價15% | 225萬元 |
| 合計契約請求金額 | 525萬元 |
假設試算:以符合第24點解除契約的條件、違約金約定為15%,且未另計遲延利息為前提。實際仍須依契約及個案認定。
其中,300萬元是返還已繳價款,225萬元是建商應負的違約金。
如果建案採用價金返還保證,保證機構是否只負責300萬元,仍須依實際保證範圍認定,不能直接要求保證銀行支付全部525萬元。
建商資金不足或進入破產程序時,即使買方有合法求償權,也可能無法全額受償。
九、建商停工後,買方應先處理5項事項
| 處理事項 | 主要內容 |
|---|---|
| 確認建商狀態 | 查詢停工原因、公司營運及建案主管機關資料 |
| 查閱履約擔保 | 確認第7點之1採用哪種機制及擔保機構 |
| 核對已繳價款 | 整理匯款紀錄、收據、期款通知及專戶資料 |
| 確認工程期限 | 比對契約開工、使照期限及實際施工進度 |
| 聯繫主管機關 | 向所在地地政機關、消保官及相關機構尋求協助 |
買方也應保存契約正本、履約擔保證明、銀行匯款紀錄及建商停工通知。
如有多名受影響住戶,可共同委任專業律師,協助確認信託、債權及續建安排。
後續工程款支付
依現行定型化契約第8點,除簽約款及開工款外,其他工程款原則上應依已完成的工程進度收取,每次付款間隔至少20日。
若建商未依工程進度訂定付款條件,買方得於工程全部完工時一次支付。
因此,建案停工後,應先確認工程是否達到契約約定的付款階段。
尚未達到付款條件的工程款,可依契約主張相關權益;已經到期的款項,則應先確認法律依據,避免單方面停止付款而衍生買方違約爭議。
十、2026年履約擔保修正進度
內政部為降低預售屋停工及倒閉風險,已提出履約擔保制度修正方案。
行政院消費者保護會於2026年5月13日通過修正草案,主要調整包括:
| 修正方向 | 主要內容 |
|---|---|
| 價金信託及開發信託 | 買方價金原則直接存入專戶 |
| 信託款項用途 | 買方繳款限制用於工程款及相關稅費 |
| 價金返還保證 | 明確化實際繳入專戶價金的保證範圍 |
| 信託受益權 | 明確化無法完工或交屋時的歸屬條件 |
| 連帶擔保 | 強化擔保公司續建至完工交屋的責任 |
資料來源:行政院2026年5月14日新聞稿。
上述內容屬於行政院消保會審議通過的修正草案。
截至2026年11月18日,尚未查得內政部正式公告該次修正生效的資料,因此仍應以現行正式規定及實際契約認定買方權益。
阿明提醒:預售屋履約擔保,先確認保障內容與付款去向
預售屋建商倒閉,最重要的是確認已付款項受到哪一種履約擔保保障。
價金返還保證著重退款;價金信託及不動產開發信託著重資金與財產管理;同業連帶擔保及公會協定則以續建交屋為主要保障方式。
阿明提醒,購買預售屋時,應取得履約擔保文件,確認擔保公司或受託機構,並保存每期付款紀錄。
如果建商已經停工,應先查明違約條件與信託資金狀況,再決定繼續履約、請求續建或依法解除契約求償。
履約擔保可以降低建商倒閉帶來的風險,但買方實際能拿回多少錢,仍須依保證責任、信託剩餘財產及建商清償能力認定。
資料來源:
資料查核日期:2026年11月18日。
政策狀態: 現行五種履約擔保機制持續適用;2026年5月行政院消保會通過的強化履約擔保修正案,尚未查得正式公告施行資料。