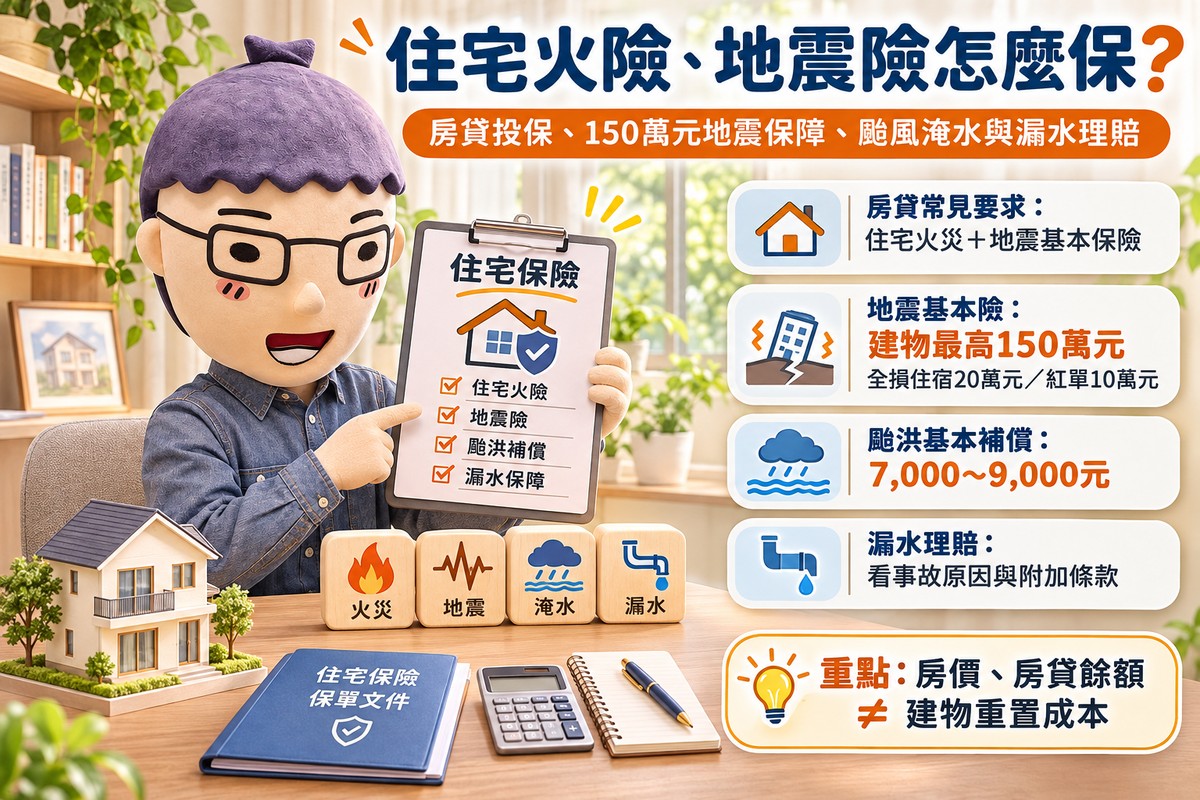

住宅火險、地震險|房貸投保、150萬元地震保障、颱風淹水與漏水理賠
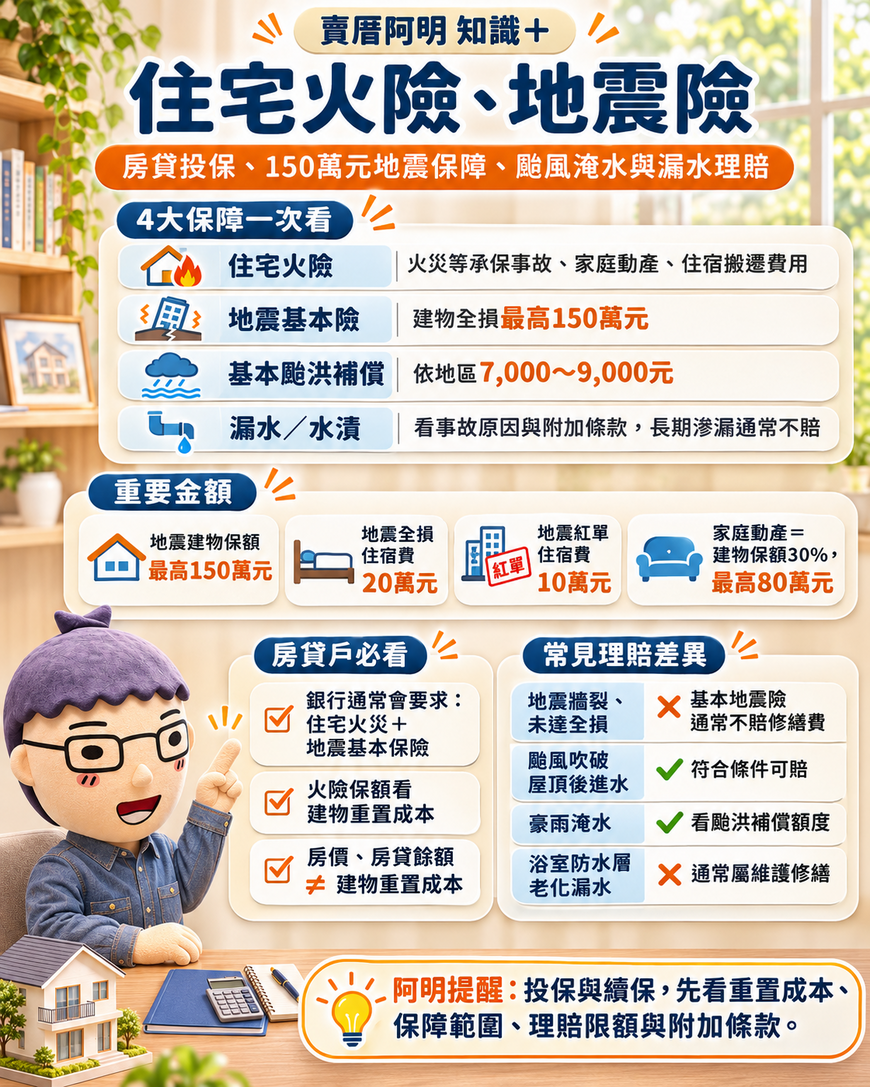
文/賣厝阿明 知識+|房屋保險知識懶人包
購屋申請房貸時,銀行通常會要求借款人投保「住宅火災及地震基本保險」,保障抵押房屋因火災、地震等事故造成的財產損失。
不過,住宅火險、地震基本險、颱風洪水保障與居家綜合保險,承保事故、理賠金額及除外責任都有明顯差異。
依2026年現行制度,住宅地震基本保險的建物保額最高150萬元,符合全損條件時另給付20萬元臨時住宿費;地震造成建物未達全損,但符合政府紅單認定條件者,可獲得10萬元臨時住宿費。
住宅火險目前也包含基本颱風洪水補償,依建物所在地區,保障上限分為7,000元、8,000元及9,000元。
至於房屋漏水、水管破裂、浴室防水層老化及颱風雨水滲入,則須依事故原因與保單附加條款分別認定。
住宅保險的保障重點,在於承保事故、建物重置成本、家庭動產保障、理賠限額及除外責任。房屋成交總價與房貸餘額,並非住宅火險的直接投保金額。
一、房貸火險與地震險的投保規定
依住宅地震保險基金官方說明,住宅火災及地震基本保險屬於自願投保的財產保險,政府並未規定所有房貸戶一律必須投保。
但銀行為保障抵押債權,通常會在房屋貸款契約中要求借款人投保,並於貸款期間維持有效保障。
因此,房貸戶實際上的投保義務,主要來自與銀行簽訂的貸款契約。
借款人可以透過產物保險公司、貸款銀行或依法取得執照的保險代理人、保險經紀人辦理投保。
自行選擇產險公司時,應確認保額、保險期間、抵押權人及相關附加條款符合銀行授信要求。
2026年住宅火災及地震基本保險組成
依產險公會2026年1月1日起實施的參考條款,基本保單包含五項保障:
-
住宅火災保險。
-
住宅第三人責任基本保險。
-
住宅玻璃保險。
-
住宅颱風及洪水災害補償保險。
-
住宅地震基本保險。
基本保單已具有多項承保內容,額外加保則是為了提高特定風險的保障額度或擴大承保範圍。
二、四大住宅保險保障比較
| 比較項目 | 住宅火險 | 地震基本險 | 颱洪附加保障 | 居家綜合保險 |
|---|---|---|---|---|
| 核心保障 | 火災等承保事故 | 地震造成全損及特定紅單 | 提高颱風、洪水保障 | 整合多項居家風險 |
| 建物損失 | 依保額及損失理賠 | 全損最高150萬元 | 依加保額度 | 依商品約定 |
| 家庭動產 | 有基本保障 | 不承保 | 視附加條款 | 視商品保障 |
| 臨時住宿 | 符合條款可賠 | 全損20萬元、特定紅單10萬元 | 視附加條款 | 視商品保障 |
| 漏水損失 | 須確認水漬附加條款 | 不適用一般漏水 | 須符合颱洪事故 | 視水漬保障 |
| 第三人責任 | 有特定事故基本保障 | 依條款 | 依條款 | 部分商品擴大 |
| 主要限制 | 承保事故及除外責任 | 全損、紅單認定及限額 | 自負額及加保條件 | 商品差異較大 |
資料來源:產險公會《住宅火災及地震基本保險參考條款》、住宅地震保險基金及產險公司公開商品條款。
住宅火險已包含基本颱洪補償;表中的「颱洪附加保障」指提高原有保障的額外商品,並非一定需要重新購買一張獨立保單。
居家綜合保險則屬商品組合名稱,實際承保項目必須以保單條款確認。
三、住宅火災保險的承保範圍
依2026年《住宅火災及地震基本保險參考條款》第20條,住宅火險主要承保八類事故:
-
火災。
-
閃電雷擊。
-
爆炸。
-
航空器及其零配件墜落。
-
機動車輛碰撞。
-
意外事故造成的煙燻。
-
罷工、暴動、民眾騷擾及惡意破壞。
-
符合條款定義的竊盜。
例如廚房發生火災,導致牆壁、天花板、固定廚具與家具受損,符合承保條件時,可以依建物及動產保障分別申請理賠。
其中,住宅火險的竊盜定義涉及毀越門窗、牆垣或其他安全設備並侵入等條件,須依契約認定。
住宅火險的火災保障與地震基本保險的地震事故保障應分開認定。地震引起的火災,涉及地震基本險及其他適用保障,不宜直接套用一般火災事故的理賠方式。
四、住宅火險自動包含家庭動產保障
2026年住宅火險的一項重要規定,是投保住宅建築物時,建物內動產原則上自動納入承保範圍。
依參考條款第28條:
家庭動產保額=建物保險金額的30%,最高80萬元。
但契約另有特別約定者,依其約定。
家庭動產保額試算
| 住宅建物保額 | 30%計算金額 | 基本動產保額 |
|---|---|---|
| 100萬元 | 30萬元 | 30萬元 |
| 200萬元 | 60萬元 | 60萬元 |
| 300萬元 | 90萬元 | 80萬元 |
| 420萬元 | 126萬元 | 80萬元 |
| 600萬元 | 180萬元 | 80萬元 |
以上為2026年條款的保額計算示例。
例如建物投保420萬元,依30%計算為126萬元,但基本動產保額上限為80萬元,因此自動納入80萬元動產保障。
不過,80萬元是保險金額上限,實際理賠仍須符合承保事故,並依動產的實際價值及損失程度認定。
家庭動產常見不保項目
依參考條款第26條,部分動產原則上不在基本承保範圍,例如:
-
現金、股票、債券及其他有價證券。
-
珠寶、金銀條塊、古玩及藝術品。
-
機動車輛及零配件。
-
動物及植物。
-
承租人或訪客所有的動產。
-
供執行業務的器材與營業生財設備。
其中部分特定財物可以經特別約定納入承保,須以保單明載內容為準。
五、火災後的住宿、搬遷及生活補助
住宅火險除了建物及家庭動產損失,對符合條件的承保事故,還有額外費用保障。
依2026年參考條款第22條:
| 保障項目 | 給付條件與限額 |
|---|---|
| 臨時住宿費 | 每事故每日最高5,000元,合計最高20萬元 |
| 租屋仲介費 | 保險期間累計最高5,000元 |
| 搬遷費 | 保險期間累計最高10萬元 |
| 生活不便補助 | 每日3,000元,每事故最多30日 |
| 清除費用 | 依必要費用及相關限額認定 |
| 證件重製費用 | 保險期間累計最高5,000元 |
上述住宿、搬遷及生活費用須符合條款規定。
例如臨時住宿費需因承保事故造成住宅不適居住,並提出合理、必要的正式支出憑證。
生活不便補助則為符合條件時的定額給付。
火災造成房屋受損,實際可取得的理賠,除了建物及動產損失,也應逐項檢查相關費用保障。
六、住宅地震基本保險:150萬元與紅單保障
住宅地震基本保險是政策性保險,主要保障地震造成住宅建築物嚴重毀損的風險。
依《住宅地震保險危險分散機制實施辦法》第7條至第9條,2026年現行保障如下:
| 保障項目 | 金額或規定 |
|---|---|
| 建物保額 | 依本體重置成本,最高150萬元 |
| 地震全損臨時住宿費 | 20萬元 |
| 未達全損但符合紅單條件 | 10萬元 |
| 保險期間住宿給付合計上限 | 20萬元 |
| 地震基本險標準年保費 | 最高150萬元保額時為1,350元 |
| 全損理賠自負額 | 無自負額扣減 |
| 家具、家電等動產 | 不屬地震基本險保障 |
住宅地震基本險的重置成本主要依建築物本體計算,與住宅火險可能包含固定裝潢等項目的保額計算範圍有所不同。
地震全損認定條件
住宅地震基本保險的建物損失賠償,原則上須符合全損標準。
依前述辦法第8條,包括:
建築物經政府機關通知拆除、命令拆除或逕予拆除。
或經合格評估人員及相關專業公會依規定評定,認為建築物不堪居住而必須拆除重建;或未經修復不適居住,且修復費用達事故發生時重置成本50%以上。
因此,地震造成牆壁裂縫、磁磚剝落或部分裝潢受損,仍須依規定確認是否符合全損或其他保障條件。
2025年7月15日起新增的紅單保障
住宅因地震受損,尚未符合全損標準,但經地方政府依《災害後危險建築物緊急評估辦法》辦理評估,認定有危險之虞,張貼紅色危險標誌並核發相關書面通知者,可依約申請10萬元臨時住宿費。
這項保障自2025年7月15日起實施。
紅單10萬元為臨時住宿給付,與建物全損150萬元分屬不同給付。
同一保險期間內,紅單及全損住宿給付合計最高20萬元。
七、重大地震事故的比例削減規定
住宅地震基本保險雖然有150萬元建物保額上限,但發生規模極大的地震災害時,還有整體危險分散機制的規定。
依《住宅地震保險危險分散機制實施辦法》第6條,當同一次地震事故的合計應賠損失超過整體危險承擔限額,建物損失保險金可能依主管機關核定的比例削減給付。
例如原可獲賠150萬元建物保險金,若假設核定削減後給付比例為93%,則建物賠款為:
150萬元 × 93%=139.5萬元。
若另外符合全損臨時住宿費20萬元給付條件,合計為159.5萬元。
以上為假設試算,不代表任何實際地震事件的核定比例。
依現行規定,臨時住宿費用不受上述建物損失比例削減的影響。
因此,150萬元是地震基本險的個別建物保額上限,仍應配合整體巨災理賠機制理解。
八、颱風洪水基本補償與各縣市限額
現行住宅火災及地震基本保險包含「住宅颱風及洪水災害補償保險」。
依2026年參考條款第61條至第64條,符合承保颱風或洪水事故造成的建物及動產直接損失,可在所在地區限額內申請補償。
2026年各縣市基本颱洪補償額度
| 地區 | 適用縣市 | 累計賠償上限 |
|---|---|---|
| 第一區 | 新竹縣、新竹市、臺中市、苗栗縣、彰化縣、南投縣、雲林縣、嘉義縣、嘉義市 | 9,000元 |
| 第二區 | 臺北市、新北市、桃園市、臺南市、高雄市、澎湖縣、金門縣、連江縣 | 8,000元 |
| 第三區 | 基隆市、宜蘭縣、花蓮縣、臺東縣、屏東縣 | 7,000元 |
資料來源:產險公會2026年《住宅火災及地震基本保險參考條款》第62條所附限額表。金額單位:新台幣。
上述金額是同一保險標的地址於保險期間內的基本累計賠償限額。
即使同一地址購買多張基本住宅保險,基本颱洪補償也不能透過重複投保將上限相加。
此外,若住宅火險建物保額低於所在地區颱洪補償限額,仍以符合條款的較低保額為限。
淹水50公分以上的補償方式
依第62條,受災住宅發生承保的颱風或洪水事故時,可以依規定選擇兩種申請方式。
一是提出實際承保損失,由保險公司核算,在當地賠償限額內理賠。
另一種是符合《水災災害救助種類及標準》的住戶淹水救助條件,可依所在地區補償限額申請。
例如臺中市住宅符合規定的住戶淹水救助條件,基本補償限額為9,000元。
即使淹水未達50公分,若確有符合條款的承保損失,仍可依實際損失申請勘損理賠。
九、颱風進水與一般雨水滲漏的理賠差異
颱風期間發生室內積水,仍須區分洪水事故、建築物遭颱風直接破壞,以及一般雨水滲入。
依2026年參考條款第63條,雨水、砂塵等引起的損失原則上屬除外事項。
但如果屋頂、門窗、通氣口或牆壁先直接遭受颱風損壞而形成破孔,導致室內裝修或承保財物受到雨水、砂塵損害,則可依相關例外條件認定。
常見颱風及雨水事故比較
| 事故情況 | 基本保障認定 |
|---|---|
| 豪雨造成地面迅速淹沒,住宅遭洪水侵入 | 符合洪水定義及損失條件時可申請 |
| 颱風吹破屋頂,雨水從破孔侵入 | 符合例外條件時可申請 |
| 窗框原有縫隙,長期下雨滲水 | 原則屬除外或維護事項 |
| 陽台排水不良造成室內進水 | 須依事故原因及條款認定 |
| 颱風造成露天家具泡水 | 基本颱洪補償對露天動產有除外規定 |
| 颱風造成土石流直接損害 | 依第63條相關除外事項認定 |
颱風洪水基本補償主要提供有限的災害復原保障。
若住宅位於易淹水地區,或裝潢、家具及設備價值較高,可以評估超額颱風及洪水保險附加條款。
額外保障可能包含更高的建物與動產保額、清除費用及住宿費用,但仍須確認承保範圍、自負額及保險公司核保條件。
十、房子漏水與水管破裂的保險認定
房屋漏水是住宅交易與居住管理常見問題,但不同漏水原因會產生不同保險責任。
一般住宅火險不會對所有漏水、壁癌及防水工程損壞提供無條件理賠。
若希望保障突發供水設備事故,可以評估水漬保險附加條款,或具有相應承保內容的居家綜合保險。
房屋漏水常見情境
| 受損情況 | 可能適用保障 |
|---|---|
| 水管突然破裂,造成地板及家具泡水 | 水漬保險附加條款 |
| 冷暖氣設備意外漏水 | 依水漬保障條款認定 |
| 浴室防水層老化造成滲漏 | 通常屬維護或修繕事項 |
| 外牆龜裂導致長期滲水 | 通常須確認建築瑕疵及維護責任 |
| 樓上漏水造成自家天花板損壞 | 水漬保障或對責任人的損害賠償請求 |
| 自家漏水導致樓下家具受損 | 視第三人責任保障是否承保 |
| 颱風造成雨水直接侵入 | 依颱洪承保及除外條款認定 |
產險公會《水漬保險附加條款》對供水、儲水設備破毀或溢水,以及相關設備意外滲漏事故設有承保規範。
但水漬保險仍可能有自負額、特定設備或事故除外事項,以及理賠限額。
水管本身的維修費、防水層更新、自然耗損及長期滲漏造成的損害,應分別依條款與事故原因認定。
十一、居家綜合保險的保障範圍
居家綜合保險通常是將住宅火險與其他居家風險整合的商品。
依產險公司設計,可能包含:
-
建物火災及其他基本承保事故。
-
家庭動產損失。
-
擴大竊盜保障。
-
水漬損失。
-
日常生活第三人責任。
-
玻璃破損。
-
特定居家意外費用。
-
超額颱洪及其他附加保障。
不同商品的承保內容、保額、自負額與除外責任可能不同。
其中,住宅火險附帶的第三人責任基本保障,與另行投保的日常生活第三人責任保障具有不同事故範圍。
例如自家火災波及鄰居,與家中水管漏水造成樓下財物受損,應分別確認對應的責任保障。
出租房東、承租房客及自住屋主也具有不同保險利益,應依實際所有權、使用情形及責任安排保單。
十二、住宅火險保額以重置成本計算
依2026年參考條款第27條,住宅火災保險建築物保額以重置成本為計算基礎。
重置成本指以同品質或類似品質的材料,按照原設計、原規格,在事故發生時當地重建或重置所需的成本,原則上不扣除折舊。
產險公司可以參考產險公會《臺灣地區住宅類建築造價參考表》,依構造及適用面積核算。
房屋成交價包含土地與市場區位價值;房貸餘額則是借款人尚未償還的債務,兩者均不直接等同於建物重置成本。
假設試算:總價2,000萬元住宅
假設某住宅:
-
房屋成交總價:2,000萬元。
-
房貸金額:1,600萬元。
-
假設計算面積:35坪。
-
假設每坪重建造價:12萬元。
-
建物重置成本:420萬元。
計算:
35坪 × 12萬元=420萬元。
| 項目 | 假設金額 |
|---|---|
| 房屋成交價 | 2,000萬元 |
| 房貸餘額 | 1,600萬元 |
| 建物重置成本 | 420萬元 |
| 假設住宅火險足額投保 | 420萬元 |
| 自動納入家庭動產保額 | 80萬元 |
| 住宅地震基本險建物保額 | 150萬元 |
資料性質:假設試算。每坪12萬元並非2026年統一建築造價;實際依產險公會參考表及保單核定。
十三、住宅火險不足額投保的60%理賠規定
住宅火險的不足額理賠,須依2026年參考條款第31條計算。
該條規定,當建物保險金額低於事故發生時重置成本的60%,才依規定進行比例分攤。
其計算公式為:
理賠金額=符合條款的重置成本損失金額 × 保險金額 ÷(事故時重置成本 × 60%)
假設試算:重置成本420萬元、實際損失100萬元
重置成本60%為:
420萬元 × 60%=252萬元。
| 建物投保金額 | 是否低於60%門檻 | 假設理賠金額 |
|---|---|---|
| 420萬元 | 否 | 100萬元 |
| 300萬元 | 否 | 100萬元 |
| 252萬元 | 否 | 100萬元 |
| 200萬元 | 是 | 約79.37萬元 |
當投保金額為200萬元時:
100萬元 × 200萬元 ÷ 252萬元=約79.37萬元。
這是依2026年參考條款進行的簡化試算。
相較於直接以200萬元除以420萬元計算,現行住宅火險的60%門檻設計,會產生不同的比例分攤結果。
此外,依第31條,若建築物可以修復,但被保險人自行決定不修復或重建,保險公司原則上僅按實際價值基礎賠付;若因法令或事實原因無法修復或重建,則依條款另行處理。
住宅火險的60%門檻,是不足額比例分攤的計算規則,並不代表所有住宅都適合僅投保重置成本60%。 投保仍應評估完整重建所需金額與實際保障需求。
十四、房貸抵押權與地震理賠分配
購屋者使用房屋向銀行抵押貸款,銀行通常要求保單記載抵押權人及相關抵押權附加條款。
住宅地震基本保險對銀行與借款人的賠款分配,有專屬規定。
依住宅地震保險基金官方說明,在抵押權人債權債務範圍內,建物損失賠款原則上以60%為上限優先清償銀行,剩餘賠款給付被保險人。
假設試算:地震全損賠款150萬元
假設符合地震全損條件,且未發生巨災比例削減、銀行未清償債權足以涵蓋優先受償金額。
| 給付項目 | 假設金額 |
|---|---|
| 地震建物全損賠款 | 150萬元 |
| 銀行優先受償60% | 90萬元 |
| 被保險人取得40% | 60萬元 |
| 地震全損臨時住宿費 | 20萬元另行給付 |
若銀行實際剩餘債權低於90萬元,銀行優先受償金額應以未清償債權為限,剩餘部分依條款給付被保險人。
銀行取得的賠款應依規定抵償借款人債務。
地震全損臨時住宿費用則直接給付被保險人,不適用上述60%抵押權分配。
一般住宅火險建物賠款,另依其抵押權附加條款及債權關係處理,不能直接套用地震基本險的60%規定。
十五、住宅改作辦公室或營業場所的保險限制
住宅火險的承保標的,須符合契約約定的住宅使用性質。
依2026年參考條款第25條,全部或部分供辦公、加工、製造或營業使用的建築物,原則上不在該住宅火險條款的承保範圍內。
因此,住宅若實際改作辦公室、店面、工作室或其他營業場所,應先向保險公司確認是否仍符合住宅保險承保條件。
例如自住住宅兼作營業據點,是否構成保單所稱辦公或營業使用,須依實際使用事實與契約認定。
一般住宅出租給房客作居住使用,與出租給公司作辦公營業用途,也應分別處理。
投保時應據實告知房屋使用情形,避免事故發生後因用途不符產生理賠爭議。
十六、住宅保險常見不保事項
| 事故或損失 | 常見保障認定 |
|---|---|
| 房屋自然老化、磨損 | 原則不保 |
| 浴室防水層劣化、長期壁癌 | 通常不保 |
| 一般地震牆面裂縫 | 未達全損或特定紅單條件,基本地震險不給付建物修繕費 |
| 地震損壞家具家電 | 地震基本險不承保動產 |
| 一般雨水由舊裂縫滲入 | 依颱洪除外責任及其他條款認定 |
| 颱風造成大量裝潢損失 | 基本颱洪補償有低額上限 |
| 租金收入中斷 | 基本住宅火險原則不保 |
| 房屋部分供營業使用 | 可能不符合住宅火險承保性質 |
| 現金、珠寶及特殊財物 | 基本動產保障有除外或特約限制 |
| 故意行為、戰爭及核能事故 | 依相關除外條款處理 |
實際理賠仍須依承保事故、保險標的、因果關係及個別保單條款認定。
同樣是住宅進水,洪水淹入、颱風造成破孔及長期滲漏,可能產生不同理賠結果。
十七、住宅保險投保與理賠程序
購屋投保時,應先取得建物登記資料,確認銀行要求的保險範圍,再依建物重置成本及家庭財物價值安排保額。
保單應核對建物地址、保險期間、被保險人、承保事故、各項限額、附加條款及抵押權人。
發生事故後,依2026年參考條款第11條,要保人、被保險人或其他具有賠償請求權的人,應於知悉承保事故後5日內通知保險公司。
未依期限通知者,對保險公司因此受到的損失可能須負賠償責任,並非單純逾期即一律喪失全部理賠權利。
常見理賠申請文件
| 事故種類 | 主要申請資料 |
|---|---|
| 火災 | 理賠申請書、損失清單、事故證明及照片 |
| 家庭動產損失 | 損失清單、購買或價值佐證 |
| 地震全損 | 理賠申請書、建物權利資料、拆除或鑑定資料 |
| 地震紅單住宿費 | 政府紅單及書面通知等資料 |
| 颱風洪水損失 | 現場照片、損失清單及相關災害資料 |
| 水漬損失 | 漏水原因、受損資料、修繕與損失證明 |
申請前應先保存事故現場照片與影片,採取必要措施避免損失擴大,並保留修繕報價、發票及相關費用憑證。
阿明提醒|房貸住宅保險應以重置成本與風險保障規劃
住宅火災及地震基本保險是房貸戶常見的投保項目,實際投保義務依銀行貸款契約認定。
住宅火險除火災外,還包含特定竊盜、家庭動產、第三人責任、玻璃及基本颱洪保障。
其中,建物保額以重置成本為基礎,家庭動產自動保障原則上為建物保額30%、最高80萬元;建物不足額投保的比例分攤,須依現行60%門檻規則計算。
地震基本險主要保障建物全損,最高150萬元,並提供全損20萬元及特定紅單10萬元的臨時住宿給付。重大地震事故另有整體危險分散及可能比例削減的規定。
颱風洪水基本補償依縣市分為7,000元至9,000元,對於容易淹水的低樓層住宅,可依實際需求評估額外颱洪保障。
房屋漏水則應區分突發管線事故與長期維護問題,並確認是否具有水漬及相關第三人責任保障。
購屋與續保時,應確認住宅實際用途、建物重置成本、家庭動產價值、理賠限額、自負額及銀行抵押權附加條款,讓保單保障與住宅實際風險相符。
資料來源:
-
中華民國產物保險商業同業公會|2026年住宅火災及地震基本保險參考條款,2026年1月1日起實施。
-
金管會《住宅地震保險危險分散機制實施辦法》,第6條至第9條。
-
住宅地震保險基金|民眾一般常見問題,包含紅單保障、全損認定及保費說明。
-
住宅地震保險基金|民眾理賠常見問題,包含抵押權及比例削減給付。
-
住宅地震保險基金|危險分散機制,包含保額及費率計算。
-
立法院|住宅颱風洪水保險保障、投保率及限額分析,包含各縣市補償限額。
-
產險公會《水漬保險附加條款》,水管及供水設備事故。
-
住宅地震保險基金|住宅保險複保險常見問題,房貸轉貸及抵押權人登載。
-
產險公會《臺灣地區住宅類建築造價參考表》,建築物重置成本估算依據。
資料查核日期:2026年11月21日。
試算說明: 本文2,000萬元成交價、420萬元重置成本、100萬元火災損失、79.37萬元不足額理賠及地震抵押權分配均為假設試算。實際投保金額、事故認定、賠償限額及給付方式,依個別保單適用條款、銀行抵押權約定與產險公司理賠結果辦理。