
配偶繼承制度修法|2027年刪除手足特留分、配偶2/3應繼分草案與遺產分配
文/賣厝阿明 知識+|繼承法律知識懶人包
台灣《民法》繼承制度正在調整配偶與兄弟姊妹的遺產分配規則,主要涉及三項制度:兄弟姊妹特留分刪除、配偶法定應繼分提高,以及弱勢手足的遺產酌給保障。
其中,刪除兄弟姊妹特留分的修法已於2026年8月17日正式公布,將自2027年2月17日起施行。
行政院另於2026年11月19日通過《民法》繼承編及施行法修正草案,規劃將配偶與兄弟姊妹共同繼承時的應繼分,調整為配偶取得三分之二、兄弟姊妹共同取得三分之一,預定同樣在2027年2月17日施行。
這項應繼分調整仍須經立法院審議通過及總統公布,才能正式成為法律。
此外,草案也增訂受扶養手足的遺產酌給保障,以及繼承人特別貢獻制度,分別規劃於2027年及2028年施行。
對於已婚無子女家庭、單身族、持有不動產的夫妻,以及需要照顧兄弟姊妹的家庭,這些制度都會影響未來的遺產規劃。
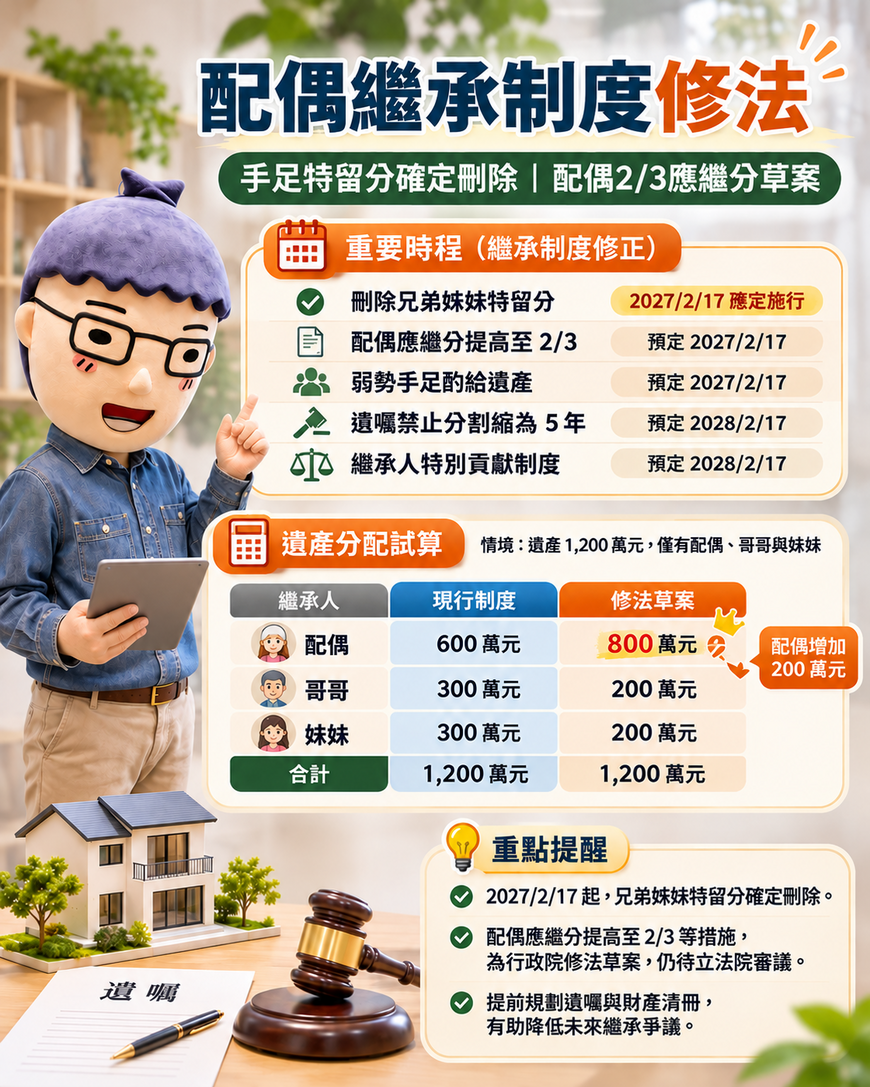
一、2026年至2028年繼承制度修正進度
| 制度項目 | 法律進度 | 施行日期 |
|---|---|---|
| 刪除兄弟姊妹特留分 | 已三讀、公布 | 2027/2/17確定施行 |
| 配偶應繼分提高至2/3 | 行政院通過草案 | 預定2027/2/17 |
| 弱勢手足酌給遺產 | 行政院通過草案 | 預定2027/2/17 |
| 遺囑禁止分割期限縮短為5年 | 行政院通過草案 | 預定2028/2/17 |
| 繼承人特別貢獻制度 | 行政院通過草案 | 預定2028/2/17 |
| 歸扣及特別貢獻適用期限 | 行政院通過草案 | 預定2028/2/17 |
資料來源:法務部2026年8月17日修正公布《民法》第1223條;行政院2026年11月19日通過《民法》繼承編及施行法修正草案。
2027年2月17日已確定生效的是兄弟姊妹特留分刪除規定,其餘制度仍須以立法院後續審議及正式公布結果為準。
二、配偶與兄弟姊妹共同繼承的法定比例
依《民法》第1138條,配偶以外的法定繼承人,依序為:
-
直系血親卑親屬,例如子女、孫子女。
-
父母。
-
兄弟姊妹。
-
祖父母。
配偶具有與前述順位繼承人共同繼承的權利,實際分配比例依《民法》第1144條認定。
目前配偶與兄弟姊妹共同繼承時,配偶取得二分之一,兄弟姊妹共同取得另外二分之一。
行政院修法草案規劃將配偶比例提高至三分之二,兄弟姊妹共同繼承剩餘三分之一。
配偶與不同順位繼承人分配比較
| 共同繼承人 | 現行配偶應繼分 | 修法草案配偶應繼分 |
|---|---|---|
| 子女等第一順位繼承人 | 與子女按人數平均 | 維持 |
| 父母 | 1/2 | 維持1/2 |
| 兄弟姊妹 | 1/2 | 提高至2/3 |
| 祖父母 | 2/3 | 維持2/3 |
| 無其他法定順位繼承人 | 全部 | 維持全部 |
資料來源:《民法》第1138條、第1144條及2026年11月19日行政院修正草案。
此次調整主要針對配偶與兄弟姊妹共同繼承的情況。
例如夫妻沒有子女,被繼承人的父母也已過世,僅留下配偶與兩名兄弟姊妹,便可能適用新的分配比例。
若仍有第一順位的子女,或第二順位的父母可以繼承,則應先依其法定順位認定,兄弟姊妹原則上不會共同繼承。
三、1,200萬元遺產分配試算
假設一名已婚男子過世,沒有子女,父母也已過世,留下配偶、一名哥哥與一名妹妹。
被繼承人可供繼承的淨遺產為1,200萬元,生前沒有立遺囑,繼承人均未拋棄繼承,也沒有其他特殊分配事由。
現行制度與修法草案比較
| 繼承人 | 現行制度 | 修法草案 |
|---|---|---|
| 配偶 | 600萬元 | 800萬元 |
| 哥哥 | 300萬元 | 200萬元 |
| 妹妹 | 300萬元 | 200萬元 |
| 合計 | 1,200萬元 | 1,200萬元 |
假設試算: 配偶可取得的遺產增加200萬元,兄弟姊妹合計取得的金額減少200萬元。
上述試算以已確認的1,200萬元可分配淨遺產為基礎,未涉及夫妻剩餘財產差額分配、特別貢獻、其他債權債務及遺產稅等個別因素。
實際遺產金額應先確認被繼承人所有財產、負債及相關法律請求權,再進行分配。
四、2027年刪除兄弟姊妹特留分的影響
應繼分與特留分是兩種不同制度。
應繼分是沒有其他有效分配安排時,法律規定繼承人原則上可以分得的遺產比例。
特留分則是法律對特定繼承人保留的最低保障。即使被繼承人立下遺囑,相關繼承人仍得依法律主張特留分權利。
2026年7月28日,立法院三讀通過刪除兄弟姊妹特留分的修法,總統於同年8月17日公布,確定自2027年2月17日施行。
特留分修正前後比較
| 繼承人 | 2027/2/17前 | 2027/2/17起 |
|---|---|---|
| 配偶 | 應繼分的1/2 | 維持 |
| 直系血親卑親屬 | 應繼分的1/2 | 維持 |
| 父母 | 應繼分的1/2 | 維持 |
| 兄弟姊妹 | 應繼分的1/3 | 刪除 |
| 祖父母 | 應繼分的1/3 | 維持 |
資料來源:《民法》第1223條,2026年8月17日修正公布,2027年2月17日施行。
有效遺囑指定全部遺產由配偶取得
假設被繼承人沒有子女、父母及其他具特留分權利的繼承人,僅留下配偶與兩名兄弟姊妹。
在刪除手足特留分施行前,若被繼承人立遺囑將1,200萬元遺產全部留給配偶,兩名兄弟姊妹仍可能依法各主張100萬元特留分,合計200萬元。
計算方式為:
每名手足法定應繼分1/4 × 特留分比例1/3 × 1,200萬元=100萬元。
2027年2月17日刪除手足特留分後,符合適用條件的繼承案件,若被繼承人留下合法有效的遺囑,明確指定全部遺產由配偶取得,兄弟姊妹便沒有特留分可以主張。
在沒有其他優先權利、債務或依法酌給遺產等情形下,配偶可依遺囑取得全部可分配遺產。
不過,刪除特留分並未取消兄弟姊妹的法定繼承人身分。
沒有遺囑的案件,仍依繼承開始時有效的應繼分規定辦理;配偶與手足的2/3、1/3新比例須待配套修法完成後才能適用。
五、弱勢手足酌給遺產制度
刪除兄弟姊妹特留分後,部分長期受被繼承人扶養的手足,可能因遺囑分配而失去生活來源。
為保障這類情況,行政院2026年11月19日通過的草案,修正《民法》第1149條遺產酌給制度。
依草案規劃,受被繼承人生前繼續扶養的兄弟姊妹,若同時符合下列條件,可以請求酌給遺產:
-
被繼承人生前持續提供扶養。
-
因被繼承人死亡而生活陷於困難。
-
依遺囑沒有取得遺產,或取得金額顯不相當。
-
符合修正條文規定的請求資格與程序。
酌給遺產的金額與方法,原則上先由請求權人與其他繼承人或遺產管理人協議;協議不成或不能協議時,可以請求法院酌定。
法院會綜合衡酌扶養程度、實際生活需求、身分關係、遺產金額及其他相關情況。
酌給遺產請求期限
依目前草案:
自請求權人知悉繼承開始時起2年內行使;自繼承開始時起逾5年者,請求權亦消滅。
這是規劃中的請求權時效,與繼承人特別貢獻制度的5年期限屬不同制度。
酌給遺產的目的在於保障符合條件者的基本生活需求,並非讓所有兄弟姊妹重新取得固定比例的特留分。
該制度尚待立法院完成審議。
六、2028年繼承人特別貢獻制度
行政院本次修正草案,另新增《民法》第1173條之1,規劃建立繼承人特別貢獻制度。
這項制度主要針對繼承人生前對被繼承人提供超過一般親屬義務程度的勞務、財務協助或療養看護,且有助於被繼承人財產維持或增加的情況。
例如長期無償照護重病親人、在被繼承人經營的事業中長期提供無償勞務,或提供大量資金維持其財產等,都可能成為評估特別貢獻的事實。
特別貢獻認定條件
依草案,須確認貢獻已超過依親屬身分通常可以期待的程度,並考量貢獻是否具有無償性及財產維持或增加的效果。
若相關行為已取得相當報酬,或雙方已有報酬約定,則不適用特別貢獻加算規定。
繼承人可就特別貢獻價額協議;協議不成或不能協議時,得由法院依貢獻時間、方式、程度及遺產價額等情況酌定。
特別貢獻價額經認定後,依草案規定先從應繼遺產計算基礎中扣除,再加回有特別貢獻繼承人的應繼分。
這項制度預定2028年2月17日施行,仍待立法完成。
五年適用期限與例外
草案另增訂《民法》第1173條之2,規定繼承開始超過5年後才進行遺產分割,原則上不再適用歸扣及特別貢獻規定。
但繼承人已在5年內向法院請求分割,或符合遺囑禁止分割、不可抗力等法定例外情況者,仍可能適用。
特別貢獻制度原則上不溯及施行前已發生的繼承;既有繼承案件涉及現行歸扣規定時,另須依施行法草案過渡規定辦理。
七、遺囑禁止分割遺產期間由10年縮短為5年
現行《民法》第1165條規定,被繼承人可以透過遺囑指定遺產分割方法,或委託他人代為決定。
若遺囑禁止繼承人分割遺產,其禁止效力最長為10年。
行政院草案規劃將期限縮短至5年,預定2028年2月17日施行。
這項調整有助於減少遺產長時間維持共有狀態,降低不動產管理、出租、出售及資產運用的困難。
修正施行前已生效的遺囑,草案也設有過渡條款,規範原有禁止分割期間的適用方式。
八、夫妻房屋繼承與剩餘財產分配
夫妻名下有房屋時,遺產分配還涉及原有產權及婚姻財產制度。
如果房屋原本登記在夫妻雙方名下,各自的所有權持分原則上應先區分。被繼承人死亡時,只有依法屬於被繼承人的權利及財產,才會進入遺產處理。
另外,採法定財產制的夫妻,在婚姻關係因一方死亡而消滅時,生存配偶可能依《民法》第1030條之1主張剩餘財產差額分配請求權。
依法計算的夫妻剩餘財產差額分配,與配偶以繼承人身分取得的遺產,屬於不同法律權利。
因此,配偶實際可取得的財產,可能包含原有自有財產、依法得請求的剩餘財產差額分配,以及繼承所得財產。
本文前述1,200萬元試算,已假設這些財產關係處理完畢,僅針對可供繼承的淨遺產進行分配。
實務上若涉及不動產、婚後購屋資金、共同貸款或其他夫妻財產爭議,應先確認財產歸屬及債務,再決定遺產分配。
九、遺囑安排與不動產繼承登記程序
希望將房屋留給配偶,或另外安排特定手足生活保障者,可以透過合法有效的遺囑事先規劃。
《民法》規定的遺囑方式包括自書、公證、密封、代筆及口授遺囑,各有不同法定成立要件。
涉及不動產、多人繼承或特殊家庭關係時,可請律師、公證人或地政士協助確認相關文件及法律效果。
繼承開始後,若遺產中包含土地或建物,還須依法辦理遺產稅申報及不動產繼承登記。
| 辦理事項 | 期限與主管機關 |
|---|---|
| 拋棄繼承 | 知悉得繼承起3個月內,向法院聲請 |
| 遺產稅申報 | 原則上死亡日起6個月內,向國稅局申報 |
| 不動產繼承登記 | 原則上繼承開始起6個月內,向地政事務所申請 |
| 取得繼承登記文件 | 戶政、國稅局、地方稅務機關及地政機關 |
| 遺產酌給請求 | 草案規劃知悉繼承開始起2年、最長5年 |
| 特別貢獻認定 | 依2028年預定施行的草案及其例外規定 |
資料來源:《民法》、《遺產及贈與稅法》、《土地法》及2026年11月19日行政院修正草案。
不動產繼承登記逾期者,依法可能按逾期月數處以登記費倍數計算的罰鍰,最高為應納登記費20倍;不可歸責於申請人的期間,依規定可以扣除。
辦理時通常需準備被繼承人死亡記事戶籍謄本、繼承人身分資料、繼承系統表、土地建物所有權狀、遺產稅繳清或免稅證明等文件。
如有分割繼承協議、法院核准拋棄繼承的文件或遺囑,也應依個案備齊。
阿明提醒|配偶繼承與手足權益應依遺囑及施行日期認定
2027年2月17日刪除兄弟姊妹特留分,將增加被繼承人透過遺囑安排財產的空間。
但兄弟姊妹仍保有法定繼承順位,在沒有遺囑或其他有效安排時,仍可能依法分得遺產。
配偶應繼分提高至三分之二、弱勢手足酌給遺產,以及2028年特別貢獻制度,目前均屬行政院提出的修正草案,實際適用仍須確認後續立法結果。
家庭財產規劃應優先確認繼承人順位、夫妻財產歸屬、既有遺囑、特留分及不動產登記狀況。
若希望由配偶繼承自住房屋,應依合法遺囑方式明確安排,同時檢查其他具有特留分權利的繼承人,以及可能涉及的扶養、債務與不動產處分問題。
繼承制度的適用以被繼承人死亡、繼承開始時有效的法律為基礎。提前完成合法遺囑及財產清冊,是降低遺產分割爭議的重要措施。
資料來源:
資料查核日期:2026年11月20日。
法規狀態註記: 《民法》第1223條刪除兄弟姊妹特留分的修正已正式公布,2027年2月17日施行;2026年11月19日行政院通過的其餘繼承編修正內容,尚待完成立法程序。本文試算僅適用所列假設條件,實際繼承依個案法律關係及施行時有效法規認定。