
孩子滿18歲,爸媽房屋稅可能變便宜!情情揭3大房產節稅優惠 地價稅最低2‰
文/嚴意情(情情來了)|明深地政士事務所 主辦代書
家中孩子年滿18歲,除了法律上正式成年,還可能幫家庭省下一筆房屋稅、地價稅及土地增值稅!
情情提醒,《民法》自2023年1月1日起將成年年齡調降至18歲,部分不動產稅務優惠也跟著改變。尤其家中持有多間房屋的家庭,成年子女名下的房產與戶籍安排,可能影響父母能否適用優惠稅率。
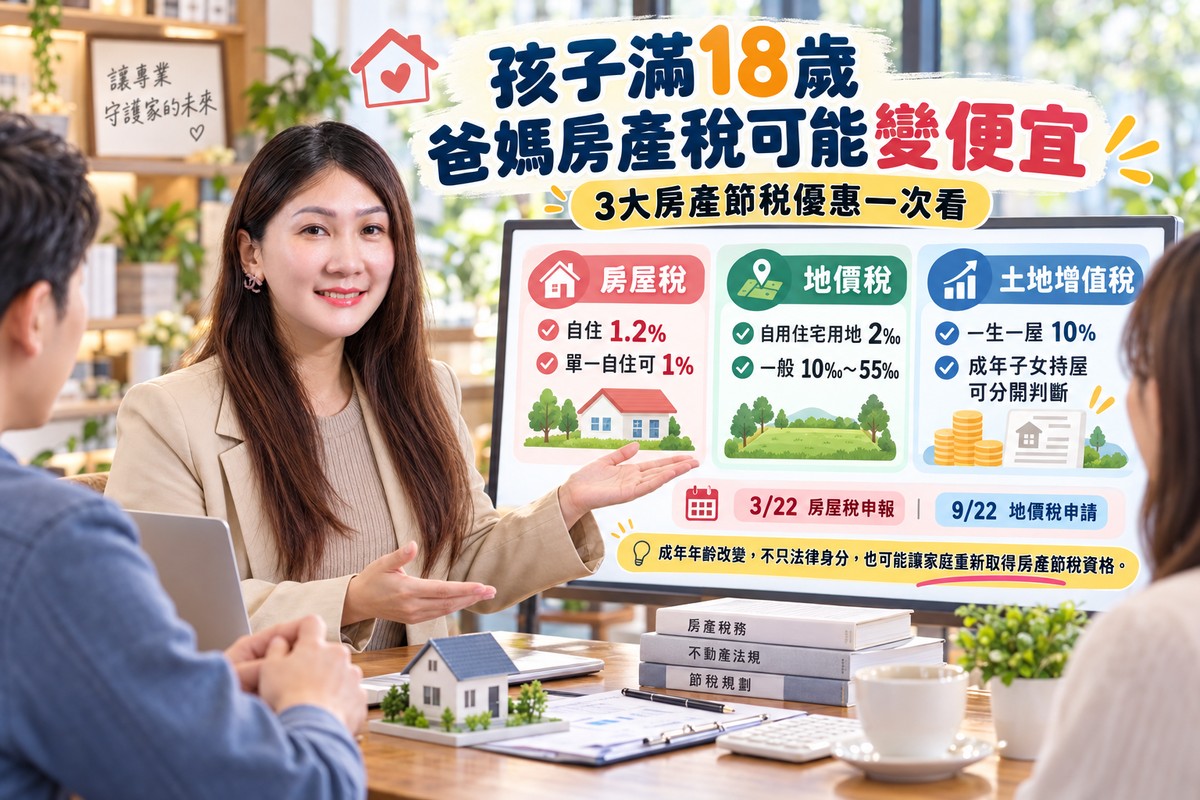
房屋稅1.2% 成年子女房屋分開計算
目前自住住家用房屋稅率為1.2%,符合全國單一自住等條件者,可適用1%優惠稅率。
申請自住優惠,房屋須無出租或營業使用,並供本人、配偶或直系親屬實際居住、辦竣戶籍登記,且本人、配偶及未成年子女全國合計持有3戶以內。
子女滿18歲後,其名下房屋便與父母分開計算自住房屋戶數。
例如父母名下合計3戶、17歲子女另有1戶,家庭計算時共4戶。子女滿18歲後,父母的3戶與成年子女的1戶即可分別檢視自住資格。
不過,每間房屋仍須符合實際居住、設籍及其他規定,才能適用優惠。
地價稅差距更大 第二處土地有機會享2‰
地價稅一般用地稅率為10‰至55‰,自用住宅用地優惠稅率則為2‰。
依規定,土地所有權人與配偶及未成年受扶養親屬,原則上以一處自用住宅用地為限。
但其他土地若供已成年直系親屬設籍居住,且地上房屋為土地所有權人、配偶或直系親屬所有,並符合無出租、無營業及面積限制等條件,就有機會讓第二處以上土地適用2‰優惠。
例如父母擁有兩處住宅用地,一處自行居住,另一處供滿18歲的子女設籍居住,符合規定即可分別申請自用住宅用地優惠稅率。
以課稅地價100萬元試算,按10‰計算為1萬元,適用2‰則為2,000元,差額達8,000元。
土地增值稅一生一屋 成年子女持屋有利資格認定
出售自用住宅用地時,符合條件可適用土地增值稅10%優惠稅率。
其中「一生一屋」制度,要求土地所有權人、配偶及未成年子女,出售時不得持有該自用住宅以外的其他房屋,另外還有持有期間、設籍、面積及使用情形等條件。
當子女滿18歲後,其名下房屋便不再計入父母的一生一屋房屋持有數量判斷。
對原本因未成年子女持有其他住宅而影響資格的家庭而言,子女成年可能增加適用優惠的機會。
情情提醒|節稅要掌握3月22日、9月22日
房屋稅自住優惠原則上應於每年3月22日前申報,地價稅自用住宅用地優惠則應於9月22日前申請;期限遇假日依規定順延。
符合條件並在期限內申請,經核准後即可適用當期或當年度優惠;逾期申請,通常自下一期或次年開始適用。
情情提醒,孩子滿18歲後,家中若有多筆房地,應重新檢視所有權人、戶籍與實際使用情形。
成年年齡改變的不只是法律身分,也可能讓家庭重新取得房產節稅資格。
但房屋稅、地價稅及土地增值稅各有不同規定,應分別確認,才能合法運用優惠,減輕長期持有與出售房產的稅務負擔。
關鍵字:民法18歲成年、房屋稅2.0、自住稅率1.2%、房屋稅1%、地價稅2‰、土地增值稅、一生一屋、成年子女房產、房屋稅3戶限制、地價稅第二處優惠、房產節稅、嚴意情、情情來了、明深地政士事務所