
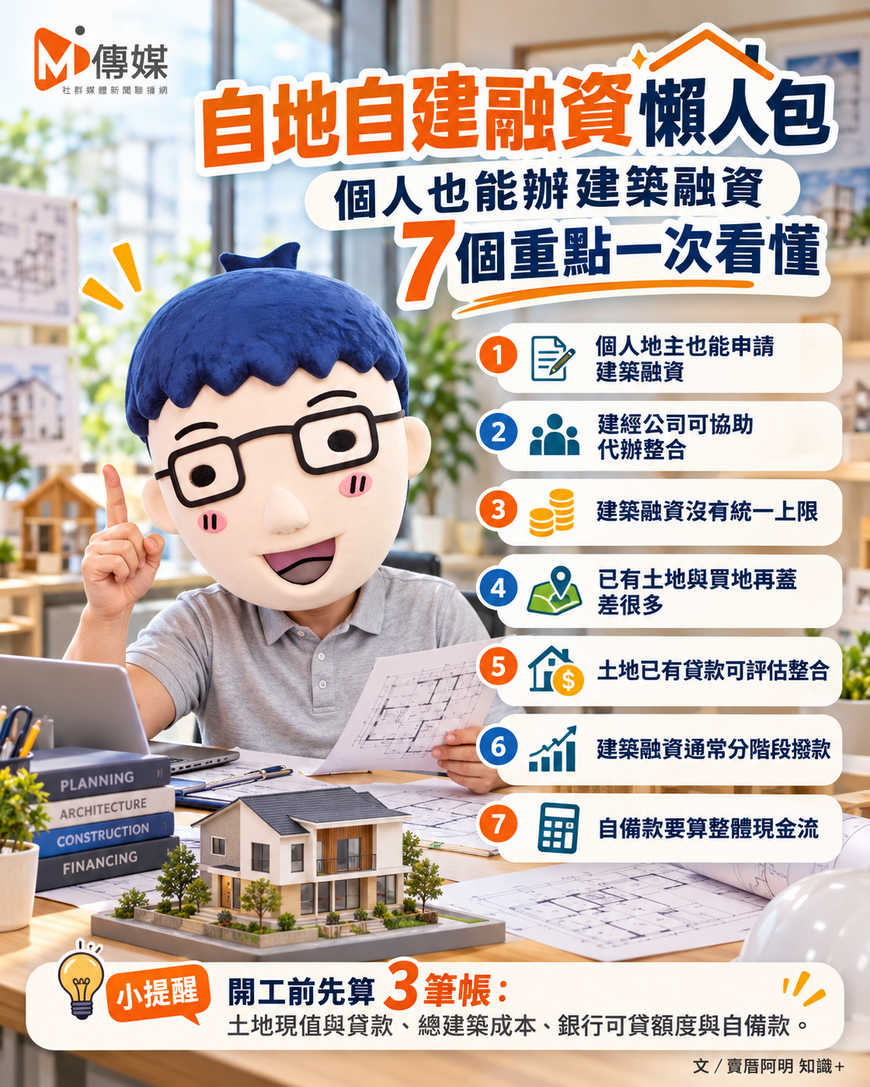
自地自建融資懶人包|個人也能辦建築融資 7個重點一次看懂
文/賣厝阿明 知識+
手上已經有土地,想自己蓋透天、電梯住宅或小型集合住宅,真正要先準備的不只是設計圖,而是融資與現金流。
個人地主可以向銀行申請建築融資,也可以透過建經公司協助整合融資、信託與工程管理。
以下整理自地自建最重要的7個融資重點。
① 個人地主可以申請建築融資
建築融資不是只有建商才能申請。
部分銀行公開方案已將自然人列入申請對象,只要具備土地所有權、建築執照起造人資格,並符合銀行授信條件,就有機會申請興建房屋貸款。
銀行通常會看:
土地價值、建築造價、收入與資產、信用狀況、負債、工程規模及還款來源。
② 建經公司可協助代辦
建經公司主要扮演地主與銀行、建築師、營造廠及信託機構之間的整合角色。
常見服務包括:
融資規劃、銀行送件、財務整理、不動產估價、信託專戶、工程進度查核與資金撥付管理。
真正決定核貸與額度的,仍然是銀行。
建經公司可以提高流程效率,但不能保證一定核貸,也不能保證一定拿到最高成數。
③ 建築融資沒有統一金額上限
自地自建沒有一個「全市場固定最高可以貸多少」的標準。
不同銀行授信條件不同。
有些銀行以預估建築造價的一定比例核貸,有些則會把土地擔保價值、工程成本與借款人財力一起評估。
因此,不能直接把「建築融資最多5成」當成所有銀行共同規則。
實際融資可能從數百萬元到數千萬元,大型自力重建案件甚至可能達億元以上。
④ 已有土地與買地再蓋,融資差很多
如果土地本來就在自己名下,主要會進入建築融資評估。
銀行通常會以土地設定抵押,再依工程進度撥付建築款。
如果是先買土地再蓋,就會先碰到購地貸款。
目前央行對購地貸款仍有成數限制,最高5成,其中部分額度須等實際動工後才能撥付。
因此:已有土地再蓋,與先買地再蓋,資金壓力完全不同。
⑤ 土地已有貸款,也可以評估整合
土地已經有房貸、抵押或其他借款,不代表一定不能自建。
銀行會重新評估土地鑑價、原貸款餘額與整體工程資金需求。
實務上可能透過:原貸整合、轉貸、新增建築融資或信託方式處理。
土地上原有多少貸款,會直接影響後續可以再取得多少融資。
⑥ 建築融資通常分階段撥款
建築融資不像一般買房房貸一次撥完。
銀行通常會依工程進度分批撥款。
常見節點包括:
開工、基礎完成、結構體完成、外牆完成、取得使用執照。
每到一個階段,銀行或建經公司會確認工程進度,再撥下一筆資金。
因此,自地自建一定要先排好現金流,避免工程做到一半資金斷掉。
⑦ 自備款不能只算工程差額
很多地主以為土地已經是自己的,只要準備建築工程差額就夠。
實際上還有很多前期與額外支出。
例如:
建築師費、設計費、拆除費、規費、工程保險、部分營造款、融資利息、信託費,以及追加工程。
這些費用未必都能納入銀行融資。
因此,真正要準備的是「整個工程期間的現金流」,不是只看銀行最後核幾成。
阿明提醒:開工前先算3筆帳
自地自建準備融資時,先把三筆帳算清楚:
第一筆:土地現在值多少,上面還有多少貸款。
第二筆:整體建築成本與其他費用需要多少。
第三筆:銀行預估能貸多少,自己還要準備多少現金。
自地自建最大的風險,不一定是房子蓋不出來,而是工程做到一半,資金接不上。
土地有了只是第一步,真正決定能不能順利完工的,是融資、工程進度與現金流能不能一路接得上。
關鍵字:自地自建、自地自建融資、建築融資、建經公司、個人建築融資、土地融資、土建融、建築貸款、建築信託、購地貸款、自建住宅