
繼承房產分割|公同共有、分別共有差在哪 協議分割、法院裁判與稅費一次看懂
文/賣厝阿明 知識+
長輩過世留下房屋或土地,兄弟姊妹可能有人想保留祖厝、有人想出售換現金,也有人希望各自取得不同不動產。
遺產分配尚未談妥時,不必因此一直拖著繼承登記。
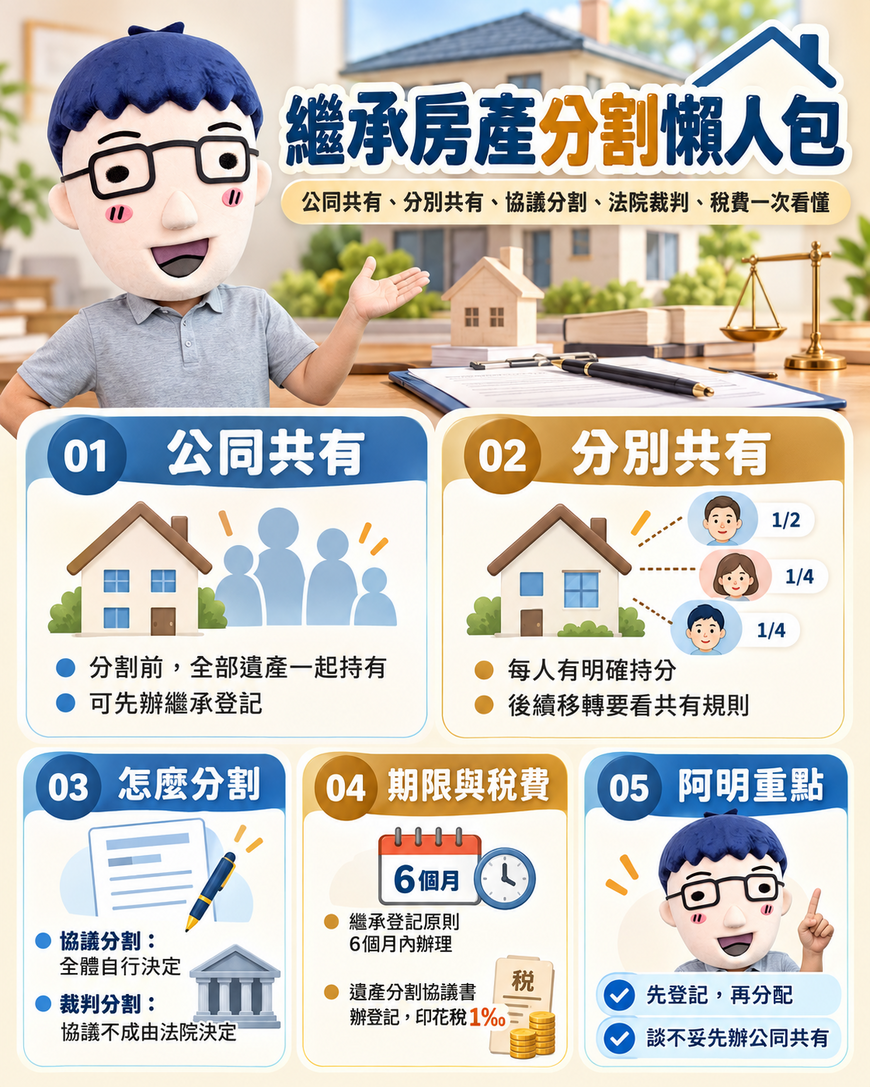
依《民法》第1151條,數名繼承人在遺產分割以前,對全部遺產為公同共有。繼承人可以先完成公同共有繼承登記,之後再透過協議分割或法院裁判處理實際分配。
阿明提醒,繼承登記、遺產分割、後續出售是不同階段,先把產權登記完成,再處理家族分配,通常比較能避免逾期罰鍰與產權長期懸而未決。
公同共有:全部遺產先一起持有
公同共有的特色,是每位繼承人對全部遺產共同享有權利,登記簿上不會先切出每人明確的個別持分。
依《土地登記規則》第120條,繼承人有二人以上,其中部分繼承人無法會同辦理時,可由其中一人或數人,為全體繼承人的利益申請公同共有繼承登記。登記完成後,地政機關會通知其他繼承人。
這種方式適合家人尚未談妥分配內容,但又希望先完成繼承登記的情況。
分別共有:每個人有明確持分
全體繼承人同意後,也可以直接依《土地登記規則》第120條申請分別共有登記。
例如三名子女各取得三分之一持分,登記後每個人都有明確應有部分。
分別共有之後,各共有人原則上可以處分自己的持分,但整筆房屋或土地後續出售、使用與分割,仍會涉及共有物相關規定。
因此,家人已經談妥最終分配時,可以直接規劃分割繼承;尚未談妥,公同共有通常是先完成繼承登記的工具。
協議分割:全體繼承人自行決定遺產歸屬
依《民法》第1164條,繼承人原則上可以隨時請求分割遺產;被繼承人如果以遺囑指定分割方法,則依第1165條處理。遺囑禁止分割的效力最長10年。
例如父親留下三間房屋,三名子女協議由每人各取得一間,就可以透過遺產分割協議書辦理。
協議結果不必完全按照法定應繼分平均分配。
財政部現行資料明確說明,繼承人在繳清遺產稅後辦理遺產分割,即使各繼承人取得的財產價值不同,也不因此課徵贈與稅。
裁判分割:協議不成由法院決定
繼承人無法達成分割協議時,可向法院提起分割遺產訴訟。
法院會依遺產種類、利用狀況、各繼承人利益與具體個案決定分割方式。
常見方式包括:
原物分配
將不同不動產分配給不同繼承人。
原物分配加金錢補償
房屋歸其中一名繼承人取得,再由取得較多者補償其他人。
變價分割
不動產無法妥適原物分配時,透過出售或拍賣後分配價金。
裁判確定後,再依判決及確定證明文件辦理登記。
繼承登記原則上6個月內完成
依《土地法》第73條,繼承登記原則上應自繼承開始日起6個月內申請。
逾期後,每逾1個月得處應納登記費1倍罰鍰,最高20倍;不可歸責於申請人的期間則可依法扣除。
房產自繼承開始逾1年仍未完成登記,地政機關查明後會公告3個月並通知繼承人申辦。
公告期滿仍未登記,才進入列冊管理;列冊管理滿15年仍未辦理,才會移送國有財產署公開標售。
因此,家人還在談分產時,可以先辦公同共有繼承登記,避免分配爭議一路拖到列冊管理。
繼承與遺產分割稅費分開看
繼承取得不動產時,土地本身免課土地增值稅,房屋也免課契稅;遺產則仍須依規定申報遺產稅。
真正的遺產協議分割,在符合繼承分割性質下,也不因繼承人取得多寡不同而課徵贈與稅。
不過,書立遺產分割協議書,且其中包含土地或已辦保存登記房屋並持向地政機關辦理登記,就屬印花稅課稅契據。
稅率為不動產價值1‰,而且計算基礎是協議成立時的不動產價值,不是被繼承人死亡時的價值。
若只是依應繼分直接辦理繼承,沒有書立遺產分割協議書,則沒有這筆分割協議書印花稅。
已變成分別共有後再重新分配要重新判斷稅負
這一點很重要。
真正的「遺產分割」和已完成分別共有後,日後再透過買賣、贈與、交換方式移轉持分,法律性質不同。
如果房產已經成為個別繼承人的持分財產,後續再互相買賣、贈與或交換,就要按照實際交易性質重新判斷土地增值稅、契稅、贈與稅及其他稅費。
因此,最終希望「哥哥拿A房、妹妹拿B房」時,在遺產分割階段一次談妥,通常會比先全部登記持分、幾年後再互相移轉來得單純。
分割繼承常見文件
辦理分割繼承通常會準備:
土地登記申請書及相關登記文件
被繼承人死亡記事戶籍資料
繼承人戶籍資料
繼承系統表
遺產稅繳清、免稅或其他相關證明
土地、建物權利書狀
遺產分割協議書
依申請方式所需的印鑑證明或身分核驗文件
《土地登記規則》第119條明定繼承登記應提出死亡戶籍資料、繼承人戶籍資料、繼承系統表及遺產稅相關證明等文件。
部分案件如果當事人親自到場核驗身分、契約經公證認證,或符合地政相關身分驗證方式,可依規定免附部分印鑑證明文件。
阿明總結
繼承房產分配,可以先把程序分成三步:
先確認全體繼承人與遺產範圍。
再完成繼承登記。
最後決定協議分割或法院裁判。
家人尚未談妥,可以先辦公同共有;已經談妥最終歸屬,則可直接規劃分割繼承。
遺產分割階段一次把房產歸屬安排清楚,也能降低日後重新移轉持分所產生的程序與稅務成本。
關鍵字:繼承房產、遺產分割、分割繼承、公同共有、分別共有、協議分割、裁判分割、變價分割、繼承登記6個月、未辦繼承登記、印花稅、遺產稅、繼承節稅、賣厝阿明知識+