
爸爸替兒子作保,退休老本恐被追償!富哥提醒:連帶保證、房屋抵押風險差很大
文/呂崑富(富哥)|中華民國不動產金融知識發展協會理事長、房屋貸款知識家創辦人
父母替孩子買房、創業貸款作保,原本是一片好意,卻可能讓自己的退休存款與房子一起承擔債務風險。
富哥提醒,借款人是誰、保證人簽了什麼契約、銀行可以向誰追償,法律都有不同規定。 尤其一般保證、連帶保證及提供房屋抵押,責任差距很大,簽約前一定要分清楚。
一般保證、連帶保證、物上保證 責任差很大
一般保證依《民法》第745條,原則上享有先訴抗辯權。債權人尚未對主債務人財產強制執行而無效果前,保證人可以拒絕清償,但法律另有例外。
連帶保證則沒有一般保證的先訴抗辯保障。在適用連帶責任的借款契約中,債權人可依約向保證人請求清償,並依法取得執行名義後追償其財產。
物上保證則是拿自己的房屋或土地,替別人的借款設定抵押權。若沒有另外簽個人保證契約,原則上由抵押物在擔保範圍內承擔責任,其他個人財產不因此成為清償標的。
兒子辦自用房貸 銀行不得要求連帶保證人
依《銀行法》第12條之1,銀行辦理符合規定的自用住宅放款及消費性放款,不得要求借款人提供連帶保證人。
若已取得足額擔保,原則上也不得要求另外提供一般保證人。
銀行若因授信條件不足而依法徵取一般保證人,須遵守保證金額限制及先向借款人求償等規定。
借款人為改善授信條件,主動提出一般保證人,法律另有例外,但銀行不得藉此誘導借款人提供保證,或變相要求連帶債務人。
要注意的是,法律對自用住宅放款有特定認定條件,並非所有以房屋作擔保的貸款都適用同一規則。企業貸款更須另外確認保證契約責任。
保證期限最長15年 書面同意可能延長
依《銀行法》第12條之2,自用住宅放款及消費性放款所徵取的保證人,保證契約原則上自成立日起不得超過15年;經保證人書面同意者,則有例外。
另外,《民法》第754條規定,對連續發生的債務提供保證,且未約定期間時,保證人得隨時通知債權人終止契約。
不過,終止效力原則上只及於通知到達後發生的債務,原有債務仍須依法負責。
已經還清某筆借款,也要確認保證契約是否涵蓋其他債務,以及銀行是否已正式解除擔保責任。
替孩子還債可以追償 對方沒資產仍有風險
依《民法》第749條,保證人替借款人清償後,在清償範圍內可以承受債權人的權利,向原借款人追償。
提供抵押物的第三人,也可依第879條,在代償或因抵押權實行失去抵押物後,依法取得相應的求償權。
但若借款人已經沒有財產,即使法律上有追償權,實際回收金額仍可能有限。
退休金依法受保障 一般存款與房屋仍有風險
富哥提醒,退休後最需要分清楚的,是退休金法定保障與一般財產的差別。
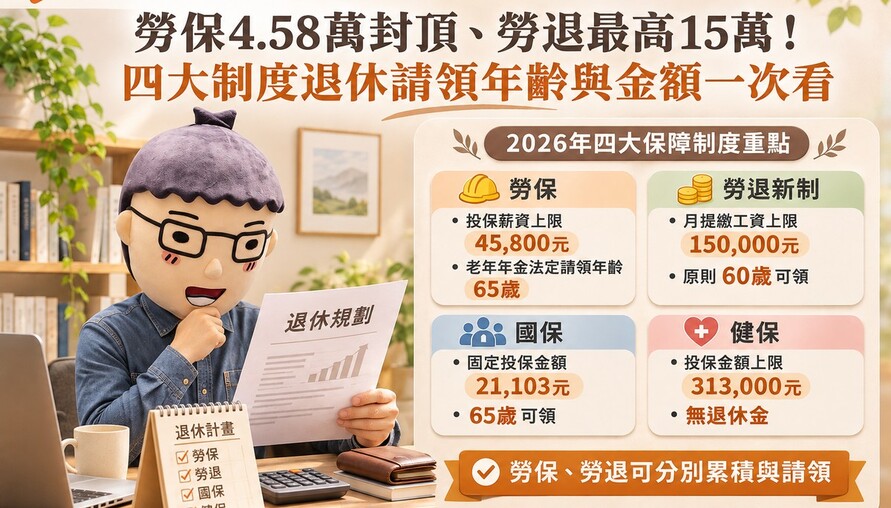
依《勞工保險條例》第29條及《勞工退休金條例》第29條,勞保給付請領權及勞退退休金受到法律保障,依法設立的專用帳戶內存款也不得作為強制執行標的。
但一般銀行存款、投資資產及名下房屋,若符合強制執行條件,仍可能成為債權人追償的對象。
富哥提醒:
父母願意幫孩子度過資金難關,可以理解,但作保涉及的是法律責任與個人資產安全。
簽約前應確認保證種類、最高責任金額、擔保債務範圍、契約期限及解除條件,也要了解借款人的還款能力。
替家人作保前,先請銀行完整說明契約,必要時交由律師或專業人士審閱。
呂崑富、富哥、連帶保證人、一般保證、物上保證、銀行法第12條之1、房貸保證人、保證契約15年、最高限額保證、退休金扣押、房屋抵押、房屋貸款知識家