
勞保4.58萬封頂、勞退最高15萬!四大制度退休請領年齡與金額一次看
【M傳媒/綜合報導】
每個月薪水扣勞保、健保,公司另外提繳勞退,沒有工作的民眾還可能收到國民年金繳費單。同樣與生活保障有關,四套制度的投保級距、退休年齡及給付方式卻差很大。
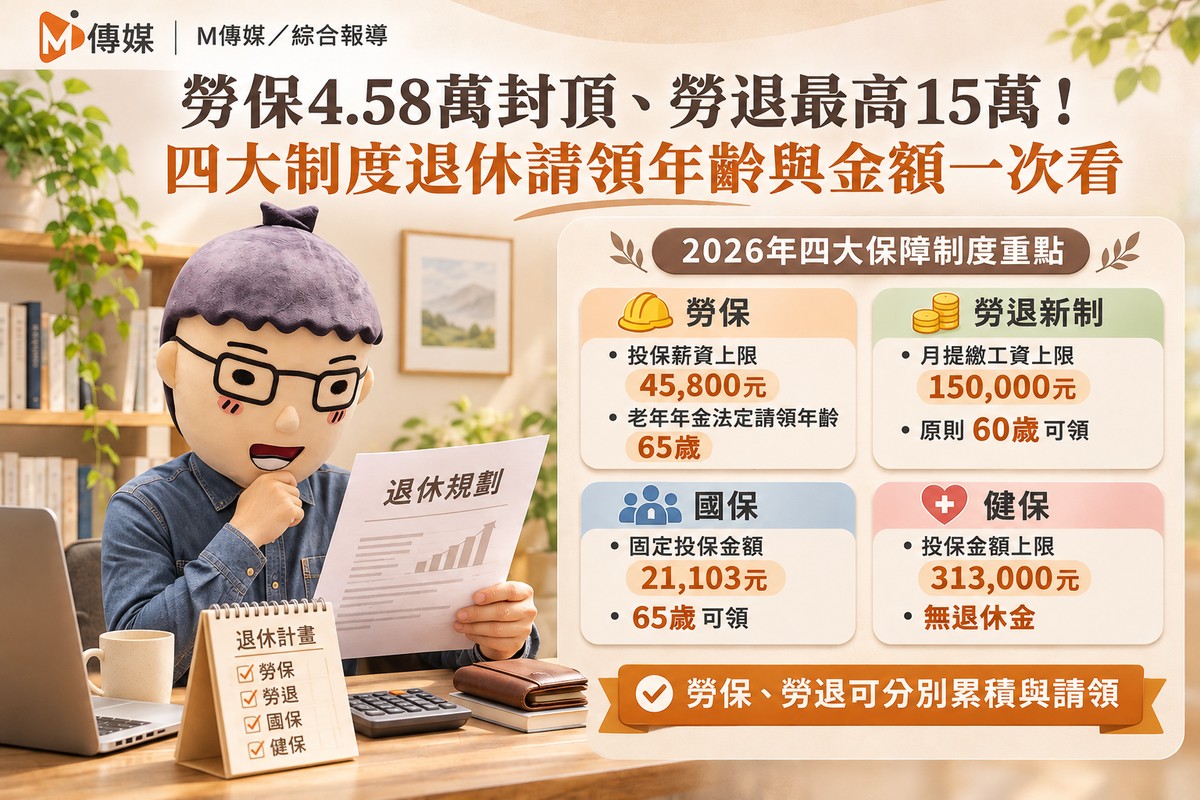
2026年勞保一般投保薪資最高45,800元,勞退月提繳工資最高150,000元,健保投保金額最高313,000元,國民年金則採固定21,103元計算。
其中,勞退屬於退休金制度,其餘三項為社會保險,符合資格者可以依不同制度分別享有保障。
勞保最高45,800元 2026年法定請領年齡65歲
2026年一般勞保投保薪資共11級,從29,500元至45,800元,部分工時及特殊身分另有較低級距。
勞保普通事故保險費率11.5%,加上就業保險1%,合計12.5%。2027年合計費率依法調高至13%。
勞保老年年金法定請領年齡自2026年提高至65歲,實際適用年齡仍依出生年次認定。
符合資格者可提前最多5年請領,每提前1年減給4%;延後請領每年增給4%,最多增給20%。
假設勞保年資30年、最高60個月平均投保薪資45,800元,正常請領每月約21,297元。
一般勞保老年年金須累積15年年資,並符合離職退保及法定年齡等條件,另有勞保、國保年資併計規定。
勞退最高提繳15萬元 60歲即可領退休金
勞退新制與勞保老年年金是兩筆不同的退休保障。
2026年勞退月提繳工資共有62級,最低1,500元、最高150,000元。適用新制的受僱勞工,雇主每月須提繳至少工資6%至個人退休金專戶,勞工也可自願提繳最高6%。
例如月薪50,000元,對應月提繳工資50,600元,雇主每月須提繳至少3,036元。
年滿60歲、提繳年資滿15年,可選擇月退休金或一次退休金;未滿15年則請領一次退休金。
勞退月退休金依專戶本金、累積收益、平均餘命及利率計算,實際採按季發給。
選擇月退休金者,首次撥付入帳日起30日內,依法可申請改領一次退休金,以一次為限。
國保固定21,103元 15年資A式試算6,107元
國民年金主要保障年滿25歲、未滿65歲,在國內設有戶籍且符合投保資格、未參加特定社會保險的民眾。
2026年月投保金額21,103元,保險費率10.5%。一般身分每月自付1,329元,政府補助887元。
國保老年年金從65歲開始請領,依A式與B式計算,符合資格者擇優發給。
假設國保年資15年,以2026年標準試算:
A式每月約6,107元,B式約4,115元。
A式包含4,049元加計金額,但領取勞保老年年金、特定社會福利津貼,或有部分欠費等情形,依法可能只能採B式。
因此,6,107元是符合A式資格的試算結果,實際請領金額仍依個人年資及身分認定。
健保最高313,000元 負責醫療保障、沒有退休金
2026年健保投保金額共58級,最低29,500元、最高313,000元,費率維持5.17%。
一般公司受僱員工負擔30%、雇主60%、政府10%;符合資格的職業工會會員則自付60%、政府補助40%。
健保提供醫療保障,退休後仍須依身分持續投保,但沒有老年退休金給付。
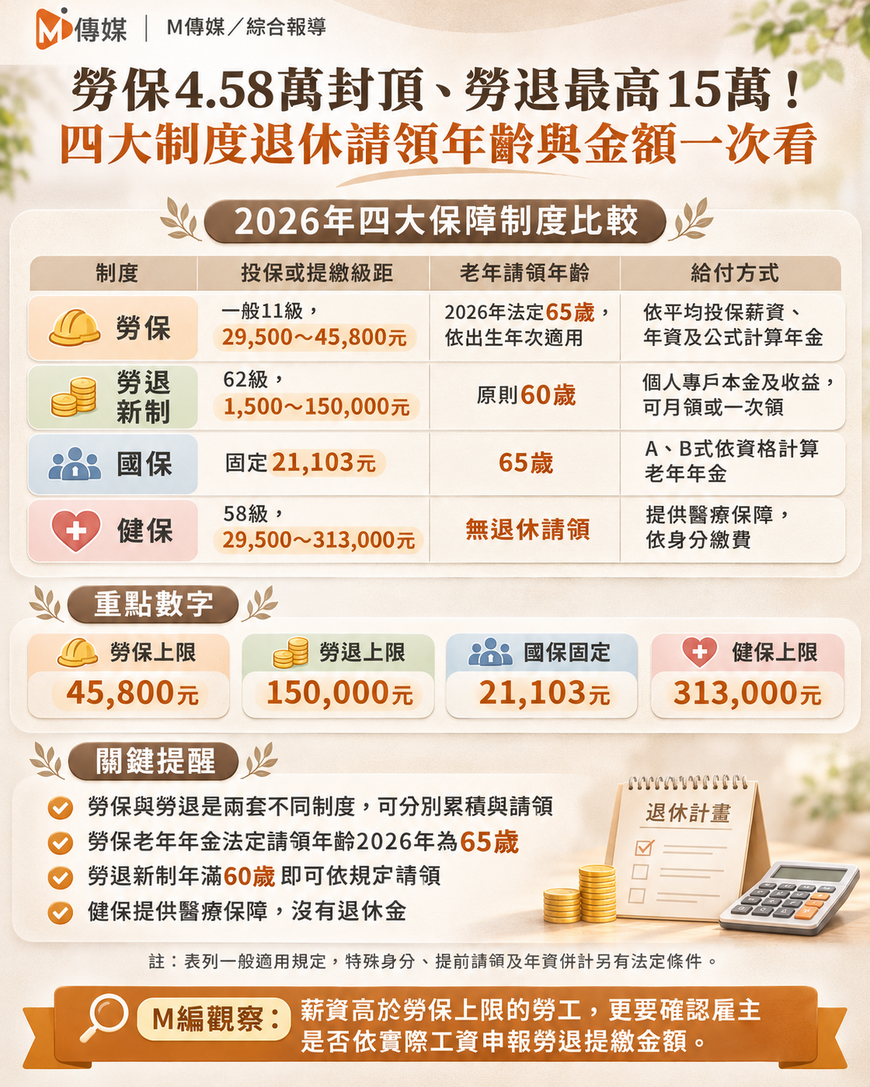
2026年四大保障制度比較表
|
制度 |
投保或提繳級距 |
老年請領年齡 |
給付方式 |
|
勞保 |
一般11級,29,500~45,800元 |
2026年法定65歲,依出生年次適用 |
依平均投保薪資、年資及公式計算年金 |
|
勞退新制 |
62級,1,500~150,000元 |
原則60歲 |
個人專戶本金及收益,可月領或一次領 |
|
國保 |
固定21,103元 |
65歲 |
A、B式依資格計算老年年金 |
|
健保 |
58級,29,500~313,000元 |
無退休請領 |
提供醫療保障,依身分繳費 |
註:表列一般適用規定。特殊身分、提前請領及年資併計另有法定條件。
M編觀察:
一般受僱勞工符合資格時,可以同時累積勞保年資與勞退專戶,退休後分別申請給付。
勞保老年年金屬社會保險,原則上符合資格後按月終身發給;勞退則來自個人退休專戶,月退休金依核定平均餘命計算並按季發給,兩者的資金來源及給付期間不同。
國保補足符合資格者未參加特定社會保險期間的保障,健保則持續提供醫療服務。
勞保最高45,800元、勞退最高150,000元,兩套申報金額差距超過10萬元。 對薪資超過勞保投保上限的勞工而言,確認雇主是否依實際工資申報勞退提繳金額尤其重要。
退休金要看年資、薪資與個人專戶累積結果。工作期間定期查詢投保紀錄與勞退專戶,才能掌握未來可以領取的實際保障。
2026勞保、勞退新制、勞保45800元、勞退150000元、國民年金、國保1329元、健保313000元、勞保老年年金、勞退60歲、退休金試算、M傳媒