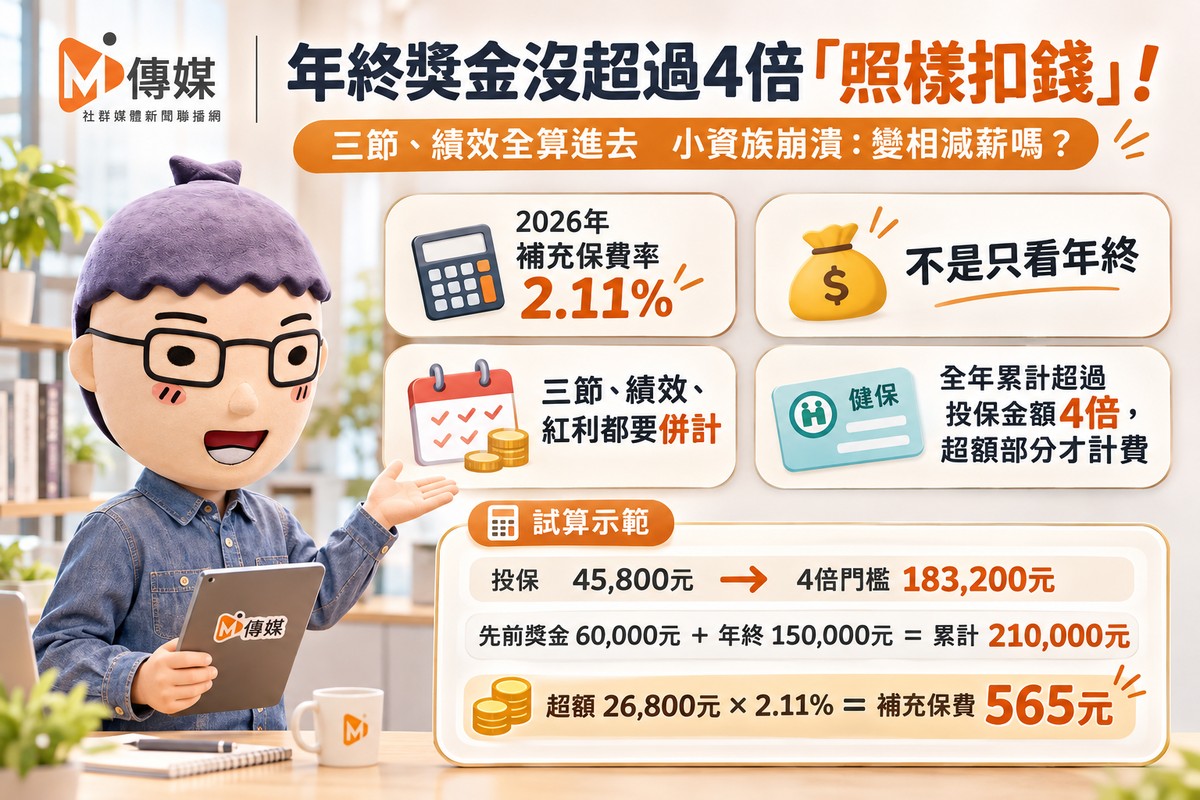

年終獎金沒超過4倍「照樣扣錢」!三節、績效全算進去 小資族崩潰:變相減薪嗎?
【M傳媒/綜合報導】
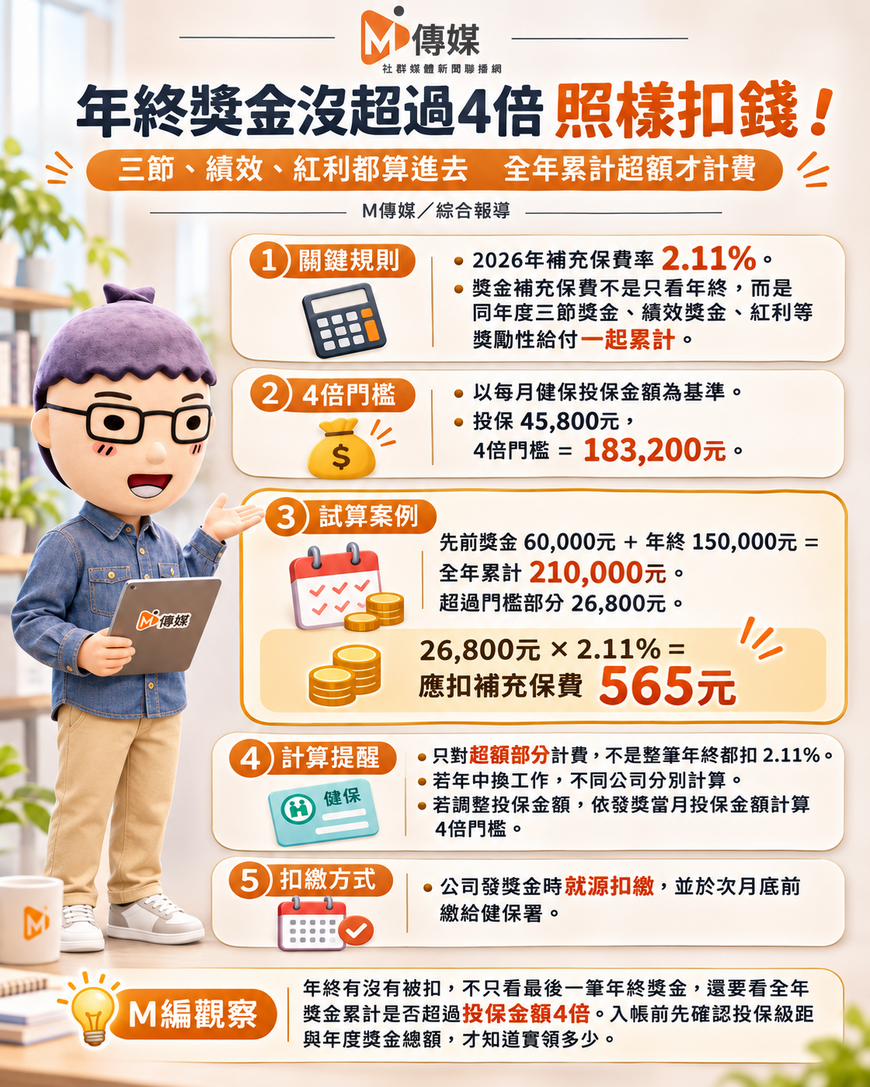
辛苦工作一整年,最期待的就是年終獎金入帳,但明明年終沒有超過健保投保金額4倍,薪資單上卻可能多出一筆「補充保險費」!原來,健保署計算的除了年終獎金,還包括同年度領到的三節獎金、績效獎金及紅利。
根據衛福部中央健康保險署規定,2026年二代健保補充保費率為2.11%,員工由所屬投保單位領取的獎金,全年累計超過發放當月健保投保金額4倍,超過的部分就須依法扣取補充保費。
對於採取分季、分次發放獎金的上班族而言,年底最後一筆獎金,往往就是觸及補充保費門檻的關鍵。
年終沒超過4倍照樣扣 關鍵在全年累計獎金
依《全民健康保險法》第31條,獎金補充保費的計算基準,是員工每月健保投保金額,而非實際領到的薪水。
健保署規定,符合獎勵性質、未列入健保投保金額計算的薪資給付,例如年終獎金、三節獎金、績效紅利等,都須納入全年累計。
因此,即使年底領到的年終獎金低於4倍門檻,只要加上先前領取的其他獎金,全年累計金額超過標準,仍須就超過部分繳納2.11%補充保費。
補充保費計算的是累計超額部分,並非整筆年終獎金全部扣取2.11%。
投保45,800元 全年獎金超過183,200元開始計費
以2026年健保投保金額45,800元為例,全年獎金4倍門檻為183,200元。
以下為假設試算,員工全年投保金額維持不變,先前沒有被扣取獎金補充保費。
| 試算項目 | 金額 |
|---|---|
| 每月健保投保金額 | 45,800元 |
| 全年獎金4倍門檻 | 183,200元 |
| 先前領取績效、三節獎金 | 60,000元 |
| 本次領取年終獎金 | 150,000元 |
| 全年累計獎金 | 210,000元 |
| 超過門檻部分 | 26,800元 |
| 應扣補充保費2.11% | 565元 |
依照這項試算,員工年終獎金只有150,000元,低於183,200元門檻,但加上之前領取的60,000元獎金,全年累計達210,000元,超額26,800元。
以2.11%計算,這筆年終就須扣取565元補充保費。
換工作、公司調薪 計算方式也有差別
健保署指出,員工若在年度中轉換工作,不同公司發放的獎金,由各投保單位分別計算,無須合併。
如果同年度調整健保投保金額,則以每次發放獎金當月的投保金額計算4倍門檻。
另外,當次應計費的獎金基礎,以累計超額金額與當次獎金兩者較低者計算,避免重複計收。
獎金補充保費也沒有利息、股利及租金收入常見的2萬元起扣門檻,符合4倍超額條件,就須依規定計費。
公司發獎金直接扣 次月底前繳給健保署
補充保費採就源扣繳,公司發放符合條件的獎金時,就應依法計算並扣取,再於次月底前繳納健保署。
因此,上班族收到年終獎金時,除了所得稅扣繳,也可能看到健保補充保費,造成實際入帳金額與獎金公告數字不同。
【M編觀察】年終獎金扣費 全年累計制度影響實領金額
對上班族而言,年終、績效及三節獎金都是工作收入的一部分,但在二代健保制度下,符合規定的獎勵性給付,還須依全年累計金額判斷是否扣取補充保費。
尤其每月薪資不高、主要依靠績效獎金增加收入的勞工,累計獎金達到門檻後,同樣會面臨扣費。
現行制度以健保投保金額4倍作為共同計算標準,並依超額獎金課徵補充保費。實際扣費結果則受到薪資級距、獎金發放時間及全年累計金額影響。
年終入帳前,員工可先向公司確認健保投保金額與當年度累計獎金,核對實際扣費金額,掌握年終獎金最後能領到多少。
年終獎金、2026年終獎金、二代健保、補充保險費、年終扣健保費、健保投保金額4倍、績效獎金、三節獎金、2.11%、年終獎金試算