
同樣月入5萬,健保費竟差一倍!公司加保785元、工會1570元 關鍵是這個
【M傳媒/房產中心報導】
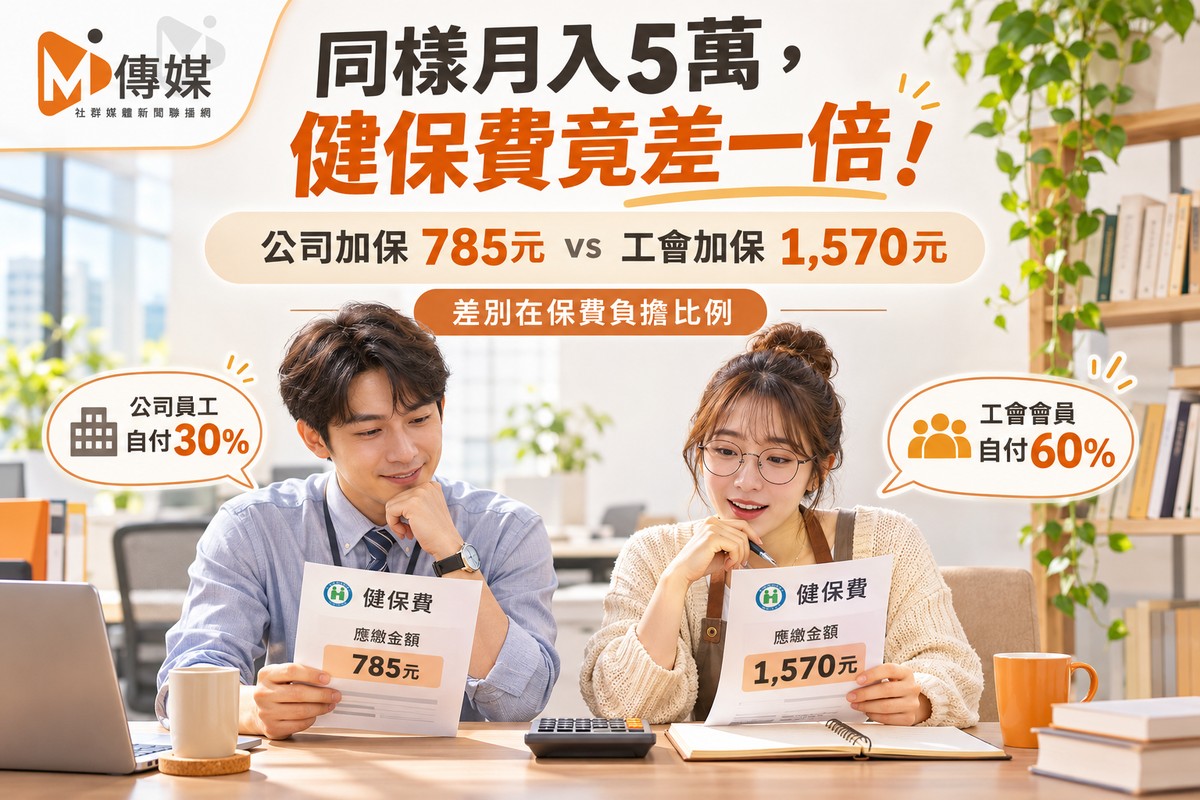
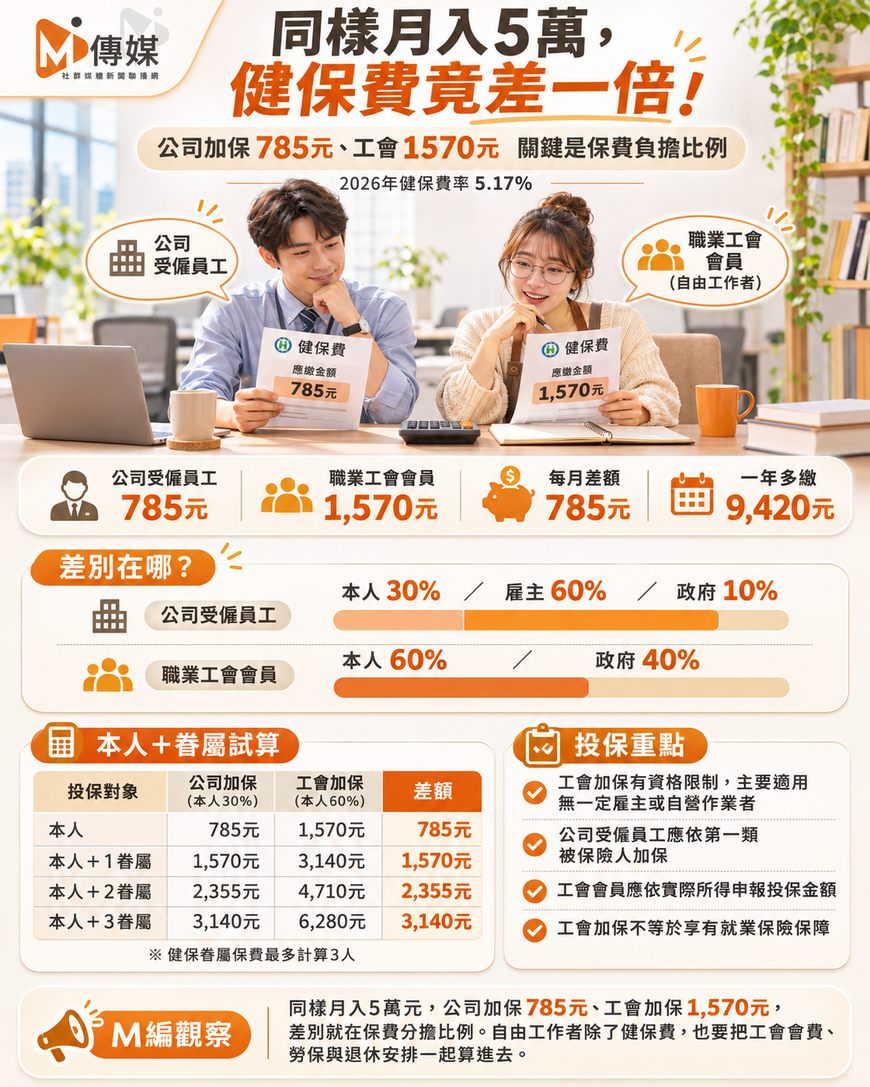
同樣每月收入5萬元,公司受僱員工健保費只要785元,透過職業工會加保卻要1,570元,每月相差785元,一年多繳9,420元!兩者適用相同的健保費率,差別就在保費由誰負擔。
根據衛福部中央健康保險署2026年規定,健保費率維持5.17%。一般公司受僱員工負擔30%、雇主60%、政府10%;符合第二類被保險人資格的職業工會會員,則由本人負擔60%、政府補助40%。
月入5萬健保費差一倍 帶眷屬差距更大
以每月所得5萬元、適用健保投保金額50,600元試算,兩種投保身分的費用如下。
2026年健保費比較表
|
投保情況 |
公司受僱員工 |
職業工會會員 |
每月差額 |
|
本人 |
785元 |
1,570元 |
785元 |
|
本人+1眷屬 |
1,570元 |
3,140元 |
1,570元 |
|
本人+2眷屬 |
2,355元 |
4,710元 |
2,355元 |
|
本人+3眷屬 |
3,140元 |
6,280元 |
3,140元 |
資料來源:健保署115年保險費負擔金額表。假設兩種身分均以50,600元投保,未計入職業工會會費、勞保及其他保險費。
健保眷屬保費最多計算3人。以本人加3名眷屬為例,公司加保每月3,140元,工會加保6,280元,一年相差37,680元。
會員自己負擔六成
一般受僱員工有雇主依法分擔健保費,職業工會會員則由政府補助40%。兩種制度的負擔比例不同,也直接反映在每月繳費金額上。
不過,雇主實際負擔的健保費,還須依健保署公告的平均眷屬人數計算,因此企業支出的金額,也與員工薪資單上的個人自付金額不同。
工會有投保資格限制
依健保法規,職業工會加保主要適用無一定雇主或自營作業者,例如符合資格的接案工作者、自營技術人員。
具有固定雇主的受僱員工,應依第一類被保險人身分加保;雇主、自營業主及自行執業的專門職業技術人員,也有各自適用的投保規定。
健保署要求工會會員依實際薪資或執行業務所得申報投保金額。2026年最低申報金額為29,500元,所得增加時也應依法調整。若低報遭查核,可能被調整投保金額並補收保費。
兩種工作身分保障不同
除了健保費,受僱員工與自營作業者的退休及保險保障也有差異。
適用勞退新制的受僱員工,雇主依法須按月提繳至少6%退休金;自營作業者則可在每月所得6%範圍內,自願提繳退休金。
就業保險方面,失業給付及育嬰留職停薪津貼須符合相關投保資格。單純以職業工會會員身分參加勞保,無法因此取得就業保險保障。
部分收入免補充保費
二代健保補充保費也有身分差異。
第二類職業工會被保險人的薪資所得免扣補充保費;以執行業務所得作為投保金額的自營作業者,其符合規定的執行業務收入也可免扣。
不過,股利、利息及租金收入,仍可能依規定計收補充保費,不能將職業工會加保視為所有收入全面免繳補充保費。
M編觀察:
公司受僱員工有雇主分擔保費,無一定雇主及自營作業者則自行負擔較高比例,政府再提供40%補助。
同樣月入5萬元,公司加保785元、工會加保1,570元,一年相差9,420元。
對自由工作者而言,除了健保費,也應把勞保、職災保險、工會會費及退休金安排一起納入收入規劃。
健保投保身分依法認定,完整掌握保費負擔與勞動保障,才能算清楚每月工作收入背後的實際成本。
2026健保費、公司加保、職業工會加保、健保費率5.17%、健保自付30%、工會健保60%、健保眷屬、勞退6%、二代健保補充保費、M傳媒