
公公贈媳婦1200萬土地!兒子先過世 395.6萬稅金無法抵遺產稅 情情提醒:死亡時身分是關鍵
文/嚴意情(情情來了)|明深地政士事務所 主辦代書
長輩生前把土地送給媳婦,贈與稅、土地增值稅都繳清了,沒想到兒子比父親早一步過世,連後續遺產稅的計算方式都跟著改變。
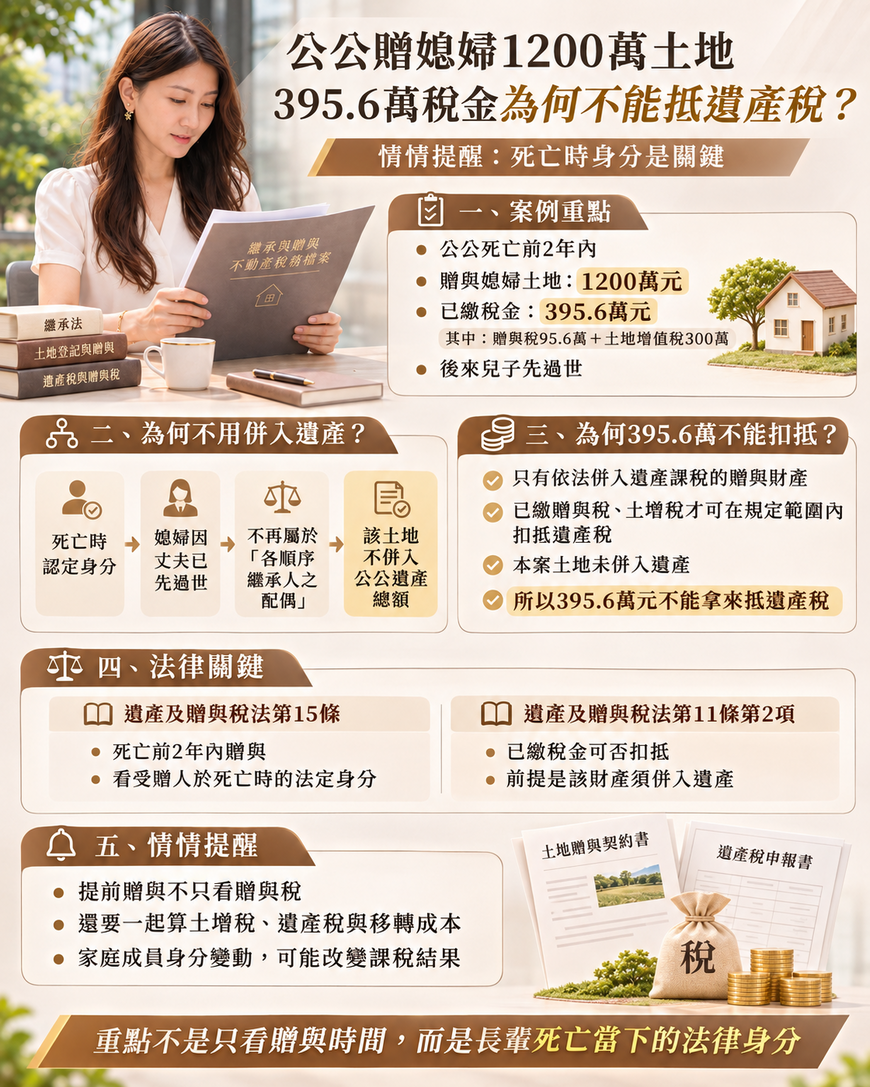
財政部高雄國稅局最近公布一個案例,公公生前贈與媳婦公告現值1,200萬元的土地,當時繳了395.6萬元稅金。結果兒子先過世,這塊土地反而不用併入公公的遺產,但已經繳納的395.6萬元,也無法拿來扣抵遺產稅。
情情提醒,死亡前2年內贈與的財產,除了贈與時間,受贈人在長輩死亡當下的法定身分,也會直接影響課稅結果。
公公送媳婦1200萬土地 兒子先過世改變課稅結果
高雄國稅局舉例,甲先生在死亡前2年內,把一塊公告土地現值1,200萬元的土地贈與媳婦乙小姐。
這筆贈與當時已繳納95.6萬元贈與稅,以及300萬元土地增值稅,合計395.6萬元。
後來發生一件意想不到的事。甲先生的兒子丙先生,也就是乙小姐的丈夫,竟然比父親更早過世。
等到甲先生死亡時,乙小姐因為丈夫已經過世,不再具有《遺產及贈與稅法》第15條所稱「各順序繼承人之配偶」身分。
因此,公公當初送給媳婦的這塊土地,依法不用重新併入公公的遺產總額課稅。
土地免併遺產 已繳395.6萬也無法扣抵
情情說明,依照《遺產及贈與稅法》第11條第2項,如果長輩死亡前2年內贈與的財產,依法需要重新併入遺產計算,當初已經繳納的贈與稅、土地增值稅,加上依法計算的利息,可以在規定額度內扣抵遺產稅。
但前提是,這筆贈與財產必須依法併入遺產課稅。
以國稅局案例來看,由於媳婦已經不符合規定身分,1,200萬元土地不用併入公公的遺產,先前繳納的395.6萬元,也就失去扣抵遺產稅的資格。
這不代表媳婦還要再繳395.6萬元,而是原本已經繳出去的稅金,無法拿來減少公公其他遺產所產生的應納稅額。
另外,即使符合扣抵資格,也有金額上限,最多只能扣抵該筆贈與財產併入遺產後所增加的遺產稅額。
死亡前2年贈與 以長輩死亡時的身分認定
依《遺產及贈與稅法》第15條規定,長輩死亡前2年內,若把財產贈與配偶、法定各順序繼承人,或這些繼承人的配偶,原則上都要重新併入遺產課稅。
例如父親過世前一年,把土地送給兒子,父親死亡時,這筆土地原則上仍要算進遺產總額。
但如果贈與後,因為離婚或配偶死亡,導致受贈人不再具有法條規定的身分,課稅結果就可能不同。
情情特別提醒,夫妻一方過世後,生存的一方與亡夫家屬之間的姻親關係,和稅法所要求的「繼承人之配偶」身分,是兩件不同的事。
這次案例中的媳婦,因丈夫先過世,已經失去法律上的配偶身分,因此不符合死亡前2年贈與財產併入遺產的規定。
情情提醒:提前贈與土地 稅務成本要一起規劃
不少家庭為了提早分配財產,會在長輩生前將房子、土地贈與子女或媳婦,認為產權完成移轉,日後就能減少繼承程序。
但不動產贈與除了贈與稅,還可能產生土地增值稅、契稅及相關移轉費用。若贈與人短期內過世,又可能涉及死亡前2年的遺產併計規定。
這次國稅局的案例,因為兒子先過世,讓媳婦受贈的土地免併入遺產,同時也讓當初繳納的395.6萬元稅金無法扣抵。
情情提醒,財產傳承不能只看眼前的贈與稅,還要考慮未來的遺產稅、家庭成員身分變動及土地移轉成本。
尤其金額較高的不動產,提前贈與與日後繼承的整體稅負可能相差很大。事前把稅金與繼承安排算清楚,才能讓長輩的財產順利傳給下一代。
嚴意情、情情來了、明深地政士事務所、死亡前2年贈與、遺產稅、贈與稅、土地增值稅、媳婦受贈土地、遺產稅扣抵、不動產贈與